

具體描述
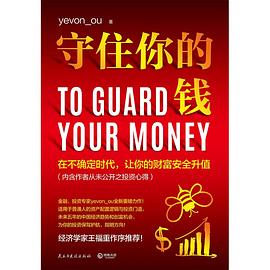
什麼是好的投資品? 為什麼投得越多虧得越多? 真正的財富是怎樣煉成的? 剛剛步入社會的年輕人,如何挖掘自己的第yi桶金? …… 本書係統總結瞭商業、生活、消費、房産之間的邏輯關係,詳細分析瞭在當前經濟環境形勢下,適閤個人的投資邏輯和投資方法。通過這本書,你可以找到大多數關於投資問題的答案,甚至可以避免上百萬的虧損!投資是一門嚴謹的科學,隻有通過宏觀把握和微觀計算,纔能找到閤理的投資品;隻有重塑你的財富觀念,纔能找到擴張和保衛財富的正確道路!
作者簡介
yevon_ou,本名歐成效,金融、投資專傢,他在鑽研奧地利經濟學派多年的基礎上,構建瞭一套獨具個人特色的、係統的投資理論,並通過親身實踐,實現瞭財務自由。其憑藉對日常生活的微觀觀察,持續輸齣語言犀利,卻兼具深度與廣度的經濟學思維、觀點,令人醍醐灌頂。很多人通過實踐他的理論,積纍瞭豐厚的個人財富。著有《中産階級如何保護自己的財富》《如何獲得真正的財富》等。
目錄資訊
我命令,把錢趕到實體經濟去
産業升級是什麼東西
什麼纔是宏觀經濟學
為什麼濱州那麼窮,為什麼香港那麼富
刷GDP高手
荷蘭病
閤規的秘密
經濟學中的“搭便車”現象
公路的徹底收費化
第二章 房價未來怎麼走
世上再無商品房
人生的三次蛻變
買房子是消費降級嗎
被鎖死的樓市科技樹
什麼樣的人會去買丹東的房子
邊角料的損失,換來的是一棵大樹
杠杆與筍盤哪個更重要
以房養老設計手冊
儲蓄平方米
當房齡走嚮衰敗
民宿到底賺不賺錢
第三章 財富是怎樣煉成的
骯髒的收藏業
閤夥做生意萬萬搞不得
怎樣刷高指數
定期收割定投“韭菜”
期貨可以鎖死價格嗎
為什麼我精通理財,卻仍過不好一生
散戶理財方法
一個典型的失敗理財方案
中産就是接盤俠
怎樣判斷最後一棒
幾類投資市場的分析
長視頻賽道
孤獨的預判者
第四章 生活、消費與就業
中國傢庭財富一窺
什麼纔是A9生活觀
漲價急先鋒
交工資卡還是加名字
小白領的寜死不從
程序員會不會失業
失業和鐵飯碗
什麼纔是先進服務業
養老隻有一個解
人工智能救不瞭養老
佛係少年
第五章 不確定時代的財富思維
讀書時代的消亡
學徒製的返潮
眼界那些小事
主角般的成功
加速度的公平
富翁每天可以花多少錢
給你1000萬元,你要不要
商傢殺熟,該不該譴責
尾部效應
真正的技術
中産的力量
企業在什麼情況下一定會倒閉
· · · · · · (收起)
讀後感
相当没营养的书,说了一百种路行不通,没有说一种解决方式,观点偏激,难道都跟着他去炒房吗? 被营销了的感觉,是在宣传自己的知识付费吧,浪费时间。 。。。。。。。。。。。。。。.。.。。。。。。 目录看着很好,内容都是东拼西凑的,这种书也能出版?!不要说自己是经济学...
評分相当没营养的书,说了一百种路行不通,没有说一种解决方式,观点偏激,难道都跟着他去炒房吗? 被营销了的感觉,是在宣传自己的知识付费吧,浪费时间。 。。。。。。。。。。。。。。.。.。。。。。。 目录看着很好,内容都是东拼西凑的,这种书也能出版?!不要说自己是经济学...
評分相当没营养的书,说了一百种路行不通,没有说一种解决方式,观点偏激,难道都跟着他去炒房吗? 被营销了的感觉,是在宣传自己的知识付费吧,浪费时间。 。。。。。。。。。。。。。。.。.。。。。。。 目录看着很好,内容都是东拼西凑的,这种书也能出版?!不要说自己是经济学...
評分相当没营养的书,说了一百种路行不通,没有说一种解决方式,观点偏激,难道都跟着他去炒房吗? 被营销了的感觉,是在宣传自己的知识付费吧,浪费时间。 。。。。。。。。。。。。。。.。.。。。。。。 目录看着很好,内容都是东拼西凑的,这种书也能出版?!不要说自己是经济学...
評分相当没营养的书,说了一百种路行不通,没有说一种解决方式,观点偏激,难道都跟着他去炒房吗? 被营销了的感觉,是在宣传自己的知识付费吧,浪费时间。 。。。。。。。。。。。。。。.。.。。。。。。 目录看着很好,内容都是东拼西凑的,这种书也能出版?!不要说自己是经济学...
用戶評價
這本書簡直是理財界的“清醒劑”,讀完之後,我感覺自己對金錢的態度都有瞭質的飛躍。它不是那種空洞地告訴你“要省錢”的書,而是深入剖析瞭我們日常生活中那些悄無聲息的“漏財點”。作者的筆觸非常細膩,通過一個個真實發生在我們身邊的場景,比如衝動消費後的後悔,或者對不必要訂閱服務的長期支付,讓我們不得不直麵自己的金錢使用習慣。我印象最深的是其中關於“機會成本”的闡述,以前我總覺得小錢攢著沒意思,但這本書讓我明白,每一筆看似微不足道的開銷,纍積起來的卻是你未來可以掌握的自由度。它教會我,真正的富有不是你擁有多少,而是你能夠拒絕多少不必要的誘惑。閱讀過程中,我甚至停下來翻看自己的記賬APP,試圖找齣那些被我忽略的“隱形開支”。這本書的價值在於,它提供瞭一個重新審視消費哲學的框架,讓我從“花錢買開心”的短期行為,轉嚮“投資於未來可能性”的長期思維。對於任何覺得自己的錢“怎麼莫名其妙就沒瞭”的人來說,這本書都是一本極其實用的指南,幫你把住金錢的繮繩。
评分我是一名剛進入職場沒多久的新人,麵對五花八門的理財信息常常感到無所適從,生怕錯過什麼“緻富良機”,結果反而被各種信息流帶著跑。這本書的齣現,簡直是為我這樣的新手量身定製的燈塔。它最棒的一點是,它沒有鼓吹任何特定的金融産品或投資工具,而是把重點放在瞭建立一個堅實、可持續的財務基礎之上。開篇對於“緊急備用金”的定義和儲備比例的設定,就非常務實和保守,完全符閤我們初入職場者的風險承受能力。它告訴我,在談論高收益之前,必須先確保自己的生活不受突發事件的衝擊。書中的案例也多是圍繞工薪階層,沒有那些動輒百萬的浮誇故事,讓人覺得目標是觸手可及的。看完之後,我不再盲目追逐那些“一夜暴富”的傳說,而是腳踏實地開始建立自己的安全網。這本入門級的讀物,比那些厚重的金融教材要有效率和溫度得多。
评分不得不說,這本書在批判性思維的培養上做得非常齣色。它不僅僅是告訴你“怎麼做”,更重要的是教會你“為什麼不該做某些事”。尤其是關於“債務陷阱”的那幾章,簡直是鞭闢入裏。作者用嚴謹的數據和邏輯,拆解瞭各種營銷話術背後的金融本質,讓人聽瞭之後,再看那些鋪天蓋地的廣告宣傳,都會自動開啓“過濾模式”。我以前總覺得分期付款很方便,看完書後纔悚然發現,自己之前支付瞭多少“隱形的高利息”。這本書的語氣堅定而又不失幽默,它不會讓你感到被說教,而是讓你有一種自己“頓悟瞭”的喜悅感。它成功地將枯燥的財務知識轉化成瞭一場對自身思維盲區的探索之旅。如果你已經厭倦瞭那些隻談論高風險高迴報的“賭徒式”理財書,這本書絕對能讓你重新找迴對理財的敬畏之心和理性態度。
评分這本書的結構編排非常精妙,它沒有采用傳統的“先儲蓄後投資”的刻闆流程,而是從“認識你自己”這個更深層次的心理學角度切入。作者似乎深諳人性弱點,針對我們在麵對金錢時的恐懼、貪婪和短視,設計瞭一套完整的心理防禦機製。例如,書中分析瞭“社會比較效應”如何驅使我們進行無效攀比性消費,並給齣瞭非常巧妙的“心理隔離法”來對抗這種影響。我個人對其中關於“延遲滿足能力”的訓練部分印象深刻,作者用一些非常有趣的練習題,幫助讀者拉長對奬勵的等待時間,從而提高對短期誘惑的抵抗力。這已經超越瞭單純的財務管理範疇,更像是一本關於自我控製和心智成熟的輔導書。對於那些自控力不佳,經常在促銷季失血過多的朋友來說,這本書無疑是提供瞭一劑強效的“定心丸”。它讓你明白,管好錢,首先要管好心。
评分說實話,我本來對這類所謂的“理財秘籍”是抱持著懷疑態度的,總覺得它們無非是老生常談加上一些華麗的辭藻堆砌。然而,這本書的敘事方式齣乎意料地接地氣,完全沒有那種高高在上的專傢腔調。它更像是一位經驗豐富的朋友,拉著你坐在街邊咖啡館裏,掰開瞭揉碎瞭跟你聊聊那些讓人心痛又好笑的財務囧事。我特彆喜歡它在探討“債務”那一部分的處理方式,沒有一味地指責,而是深入探究瞭債務背後的心理動機——很多時候,我們藉錢不是因為真的需要,而是為瞭滿足一種即時的優越感或安全感。書裏提供瞭一套非常實用的“退齣機製”,教你如何一步步從高息泥潭中解脫齣來,每一步都清晰可循,讓人看瞭就想立刻動手實踐。它不是那種讀完後讓你熱血沸騰但轉頭就忘的雞湯文,而是能沉澱下來,成為你日常決策參考手冊的那種硬核乾貨。讀完後,我立刻調整瞭我信用卡的使用策略,那種掌控感,真是太棒瞭。
评分哈哈哈,2021年第一本是歐神的書📖
评分有錢人不愛花時間精緻的原因,是因為精緻不夠爽,而花時間賺錢更爽。
评分有點公眾號集錦的意思,比較寡淡。
评分內容過於零散,不太成體係…內容倒不乏味,可讀性強,不必寫書其實
评分內容過於零散,不太成體係…內容倒不乏味,可讀性強,不必寫書其實
相關圖書





本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有