
具体描述
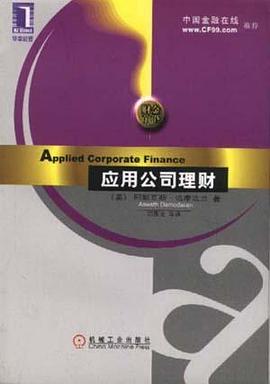
本书重点阐述了将公司理财的理论和模型转变为可有和于分析、理解和帮助商业运作的实际工具,提出了每一位商业经营者都必须回答的三个主要问题,并对回答这些问题所需的工具和分析技巧进行了讨论。可以帮助读者更加透彻地了解公司理财。这三个主要问题是:
1.我们要将资源投到哪里?即投资决策问题。
2.我们如何为这些投资项目筹集资金?即融资决策问题。
3.我们能够,应该返还多少现金给所有者?即股利决策问题。
在线信息还提供了与核心案例分析有关的内容以及最新的表格、数据库、工作簿等。作为本书的补充,从而使本书在极具权威性与现代性的同时,又兼具很强的应用性与可行性。
作者简介
作者简介
阿斯瓦斯・达摩达兰(Aswath Damodaran)毕业于洛杉矶的
加利福尼亚大学,并获得MBA学位和博士学位,研究领域涉及市
场效率分析、信息与市场结构特征、股票估价以及房地产投资等
作者曾经在《金融与定量分析期刊》(Journal of Financial and
Quantitative Analysis)、《金融期刊》(Journal of Finance)以及《金
融研究评论》(Review of Financial Studies)等刊物上发表众多文章,
而且已经由John Wiley and Sons出版公司出版了两本被广泛运用于
估价的书一《达摩达兰论估价》(Damodaran on valuation)和《投
资评估》(Investment Valuation)。
达摩达兰博士1984一1986年在加利福尼亚大学伯克利分校做
访问讲师期间获得了“20世纪 Earl Chiet杰出教学奖”。 从l986年
起他一直任教于纽约大学,在这期间获得1988、1991和1992年度
的“斯顿商学院杰出教学奖”(由毕业班学生选出),同时他还是全
校杰出教学奖的最年轻的获得者(1990 年)。他还被《商业周刊》评
为1994年美国最权威的12位商学院教授之一.
目录信息
“财金前沿”从书序言
译者序
前言
第1章 基础知识
1.l 旨要原则
l.2 公司财务决策、公司价值和股票价值
l.3 现实考虑的焦点
1.4 资源向寻
1.5 公司理财的基本论点
1. 6 结论
第2章 财务管理的目标
2.1 经典的目标功能
2.2 究竟是什么出了问题
2.3 股东财富最大化的障碍
2.4 选择另外一个目标功能
2.5 附笔:公司理财理论的局限
2.6 结论
练习题
案例:公司管理占构分析
第3章 风险基础知识
3.l 一个好的风险收益模型的组成要矛
3.2 风险收益的一般模型
3.3 风险收益模型的比较分析
3.4 违约风险模型
3.5 结论
练习题
案例:股东分析
第4章 风险测量与最低可接受收益率的实际运用
4.l 股权成本
4.2 从股权成本到资本成本
4.3 结论
练习题
案例:风险和收益
第5章 衡量投资收益率
5. l 什么是投资项目
5.2 衡量收益率:选择
5.3 好的投资项目从哪本来
5.4 结论
练习题
案例:衡量投资回报率
第6章 附带成本和附带收益的估算
6.1 机会成本
6. 2 协同效应
6.3 项目实施中的期权
6. 4 结论
练习题
第7章 资本结构:融资决策综述
7.l 选择融资方式
7.2 股权
7.3 债务
7. 4 混合证券
7.5 举债的优点
7.6 债务的成本
7.7 资产负债表形式的利弊权衡
7.8 最优资本结构不存公:米勒―莫迪利亚尼定理
7.9 存在最优资本结构
7.10 公司如何选择其资本结构
7. 11 结论
练习题
案例:资本结构选择
第8章 资本结构:模型和应用
8.l 资本成本方法
8.2 分析资本结构的实际框架
8.3 经过调整的现值
8.4 比较分析
8.5 结论
练习题
案例:最佳资本结构
第9章 资本结构:融资细节问题
9.l 资本结构变化的框架
9.2 快速转变还是逐步改变
9.3 调整的过程
9.4 制订细节
9. 5 结论
练习题
案例:转向最优负债率的机制
第10 章 股利政策的决定
10.l 返还现金给股东的方式
10.2 股利的历史回顾
10.3 国与国之间股利政策的差异
10.4 什么时候股利是不相关的
10.5 股利的征税
10.6 支付股利的其他理由
10.7 支付股利的有效依据
10.8 股东、债权人和股利
10.9 股东、经营者和股利
10.10 比返还现金给股东的其他方法
10.11 股票回购
10. 12 购买股票的远期合同
10.13 股票股利和股票分害
10.14 股本缩减、股本剥离、股本分拆和股本转移
10.15 方式的选择
10.I6 结论
练习题
案例:股利政策
第 11章 股利政策分析框架
11. 1 归纳和总结
11.2 股利政策的分析框架
11.3 投资项目收益差和低股千支付率
11.4 投资项目收益好和低股利支付率
11.5 投资项目收益差和高股利支付率
11.6 项目投资收益好和高股利支付率
11.7 分析股利政策的另一种方法
11.8 结论
练习题
案例:股利政策的分析框架
第12章 估价的基本原理
12.l 估价的方法
12.2 现金流量折现估价
12.3 股权估价模型
12.4 相对估价
12.5 用期权定价方法来对股权进行估价
12.6 结论
练习题
案例:估价
附录A:统计基础知识:均值、方差、协方差和回归
附录B:财务报表
B.l 损益表
B.2 资产负债表
B.3 现金流量表
B.4 财务报表分析的其他问题
附录C:现值
C.l 时间序列和领己符号
C.2 现值的直观基础
C.3 现值的计算过程
附求D:期权定价原理
D.l 什么是期权?
D.2 期权价值的决定因素
D.3 期权定价模型
参考文献
· · · · · · (收起)
读后感
财管老师上课实在是太有魅力啦,一学期完全听不够,还好这本书是期末推荐的,坐第一排的学霸姐姐们忙着套重点要A+,要不哪里借得到= =(什么心态,有点酸哦) 从哪里说起好捏,这么专的书,其实读之前是心存敬畏的,嗯。。当然读之后也是。 好的专业书是很神...
财管老师上课实在是太有魅力啦,一学期完全听不够,还好这本书是期末推荐的,坐第一排的学霸姐姐们忙着套重点要A+,要不哪里借得到= =(什么心态,有点酸哦) 从哪里说起好捏,这么专的书,其实读之前是心存敬畏的,嗯。。当然读之后也是。 好的专业书是很神...
财管老师上课实在是太有魅力啦,一学期完全听不够,还好这本书是期末推荐的,坐第一排的学霸姐姐们忙着套重点要A+,要不哪里借得到= =(什么心态,有点酸哦) 从哪里说起好捏,这么专的书,其实读之前是心存敬畏的,嗯。。当然读之后也是。 好的专业书是很神...
财管老师上课实在是太有魅力啦,一学期完全听不够,还好这本书是期末推荐的,坐第一排的学霸姐姐们忙着套重点要A+,要不哪里借得到= =(什么心态,有点酸哦) 从哪里说起好捏,这么专的书,其实读之前是心存敬畏的,嗯。。当然读之后也是。 好的专业书是很神...
财管老师上课实在是太有魅力啦,一学期完全听不够,还好这本书是期末推荐的,坐第一排的学霸姐姐们忙着套重点要A+,要不哪里借得到= =(什么心态,有点酸哦) 从哪里说起好捏,这么专的书,其实读之前是心存敬畏的,嗯。。当然读之后也是。 好的专业书是很神...
用户评价
我发现这本书的体系结构设计得非常巧妙,它采取了一种螺旋上升的学习路径。开头部分构建了基础概念的骨架,比如资产负债表、利润表之间的勾稽关系,以及基本的比率分析,让你对企业“看病”的工具箱有一个初步了解。然后,它逐步进入到更复杂的资本预算和筹资决策的宏观层面。最让我印象深刻的是,在介绍长期债务管理时,作者没有孤立地讨论利率风险或信用风险,而是将它们置于整个公司宏观经济环境和行业竞争格局的大背景下进行综合考量。这种“由微观数据推导出宏观战略”的编排思路,使得读者在学习单个知识点时,始终能保持对企业整体运营目标的大局观,避免了成为一个只会计算公式的“财务机器”,真正理解财务决策如何服务于企业价值的最大化。
这本书在讲述企业价值评估那一块的内容,简直是教科书级别的典范。它没有止步于传统的DCF(折现现金流)方法,而是深入探讨了各种情景分析下,如何调整折现率和长期增长率,以及不同估值模型之间的相互印证和校验。作者特别花了大量的篇幅讲解了“可比公司分析”中,如何选择真正具有可比性的参照组,以及如何剔除掉那些因为特殊事件(比如一次性资产出售或法律诉讼)导致的财务异常值,从而得出更接近真实市场价值的估值区间。我发现,以往很多同类书籍对于“现金流预测”这一核心环节总是轻描淡写,而这本书却用近乎工匠精神的细致,指导读者如何从运营层面去合理推导未来三至五年的自由现金流,这种对底层假设的深挖,是区分专业与业余的关键所在。
这本书的行文风格是那种非常沉稳、老派的学院派风格,逻辑链条严密到让人几乎找不到可供反驳的空隙。它很少使用夸张的语言或煽动性的口号,而是用极其审慎和保守的措辞来陈述观点。这对于需要建立坚实财务基础的读者来说,无疑是巨大的优势,因为它保证了知识的准确性和长期有效性。然而,也正因为这种严谨性,使得某些需要快速、灵活应对市场变化的章节,比如关于金融衍生品在风险对冲中的应用,读起来略显缓慢。作者对每一种工具的风险敞口分析得极其透彻,但对于如何在短时间内快速构建对冲策略的“诀窍”着墨不多,更偏向于“治本”而非“治标”。对于急需在下个月的项目中应用这些工具的实务操作人员,或许需要结合一些更侧重操作指南的补充材料。
这本书的装帧设计很用心,封面那种低调的商务蓝配上烫金的书名,拿在手里就有一种专业感。内页纸张的质感也相当不错,阅读起来很舒适,长时间翻阅也不会觉得眼睛累。排版上,作者显然花了不少心思,字体大小适中,段落间距留得恰到好处,使得复杂的概念在视觉上显得井井有条。我特别欣赏它在章节划分上的逻辑性,每部分的过渡都非常自然,像是精心铺设的阶梯,引领读者一步步深入到企业财务的深层结构中去。不过,说实话,对于初次接触财务管理的人来说,开篇的几个章节,比如关于净现值和内部收益率的数学推导部分,可能需要多花点时间去消化,那些公式的推导过程,虽然严谨,但初读时略显晦涩,建议读者准备好计算器和草稿纸,配合图表一同理解,会顺畅很多。整体而言,从物理体验到内容布局,这本书都展现出一种对读者体验的尊重,不是那种粗制滥造的教科书可以比拟的。
读完之后,我最大的感受是作者对于理论与实践结合的把握非常精准。书中没有一味地堆砌晦涩的学术名词,而是大量引用了真实世界中大型跨国企业的案例分析,这极大地增强了内容的代入感和说服力。比如,在讨论资本结构决策时,作者详细剖析了某科技巨头在几次重大并购案中的融资策略变化,将教科书上的MM定理活生生地呈现在我们面前,让你明白理论是如何在瞬息万变的商业战场中被调整和应用的。这种“案例驱动”的叙事方式,让原本枯燥的财务模型变得生动起来。我尤其喜欢那些“陷阱警示”的版块,作者会明确指出在实际操作中,哪些地方最容易出错,比如估值时对现金流预测过于乐观的陷阱,这种经验之谈,比单纯的理论知识要宝贵得多,感觉就像是请了一位资深CFO在耳边指导。
伤——不——起——
伤——不——起——
实用,条理清晰
实用,条理清晰
实用,条理清晰