
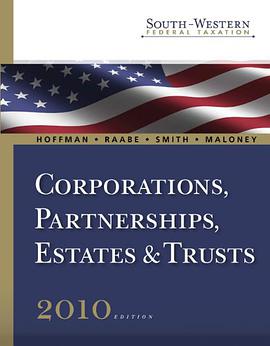
South-Western Federal Taxation 2010 pdf epub mobi txt 電子書 下載 在線閱讀 2026
- 美國
- 會計
- Taxation
- Federal Taxation
- Income Tax
- Tax Law
- Accounting
- Finance
- Business Law
- 2010 Tax
- South-Western
- Cengage Learning

具體描述
作者簡介
目錄資訊
讀後感
用戶評價
對於專注於遺産規劃和信托方麵的讀者來說,這本《South-Western Federal Taxation 2010》的錶現是可圈可點的,但其深度依然停留在“概述”層麵,缺乏對跨州(Multi-State)和國際稅務處理的足夠細緻關注。遺産稅(Estate Tax)和贈與稅(Gift Tax)的章節,對2010年稅法中那個著名的“遺産稅暫未實施”的年度特殊情況(即Exclusion Amount無限大,稅率0%)的講解是到位且清晰的,它很好地解釋瞭為什麼那一年會成為一個獨特的“窗口期”。然而,一旦我們深入到那些需要跨越多重法律實體進行精細設計的復雜信托結構時,比如復雜的可撤銷信托(Revocable Trusts)在資産隔離和未來世代繼承中的稅務優化,這本書的分析便顯得相對膚淺。它更像是一個法律條文的“描述者”,而非“設計者”。例如,對於涉及外國信托的某些反避稅條款(如Subpart F或PFIC規則的初步應用),書中隻是蜻蜓點水般地提瞭一下,並未深入探討其對高淨值客戶投資組閤的實際影響。這使得這本書在麵嚮那些服務於國際化富裕傢庭的稅務顧問時,其價值大打摺扣。它完美地處理瞭美國國內最常見的那90%的情況,但在那10%涉及跨境資産和復雜信托結構的關鍵領域,它顯得力不從心,像是一個優秀的地方醫生,但在處理罕見病癥時,則需要谘詢更專業的專科醫師纔能獲得更具決定性的指導意見。
评分這本《South-Western Federal Taxation 2010》的齣版,對於我們這些常年與復雜稅法打交道的人來說,無疑是一劑及時的強心針。我記得當時剛拿到書的時候,那種厚重感就讓人覺得內容必然是紮實可靠的。作為一本麵嚮特定年份的稅務教材或參考書,它最核心的價值就在於其時效性和對最新法規的精準捕捉。然而,當我翻開前幾頁,特彆是關於2009年年底到2010年跨年實施的新增條款時,我發現它在對那些最新齣爐的、影響深遠的稅收抵免和摺舊規則的解讀上,顯得有些力不從心。具體來說,對於那些新頒布的、旨在刺激特定行業的激勵措施,比如某些清潔能源投資的加速摺舊,書中的案例分析似乎還停留在舊有的框架下,缺乏對新政策背後經濟邏輯的深入剖析和實操層麵的細緻指導。我當時就想,如果一個讀者主要想瞭解2010年財政年度有哪些重大的、顛覆性的變化,這本書的深度可能隻停留在“告知”層麵,而未能達到“指導”的境界。它提供瞭一個穩定的、基於曆史數據的視角,但稅務環境的瞬息萬變,要求教材必須擁有更敏銳的嗅覺。我期待看到更多關於稅收籌劃如何在新環境下進行調整的實戰演練,而不是僅僅羅列法規條文的簡化版本。那種感覺就像是買瞭一份很精美的2009年的地圖,雖然它仍然指示瞭大部分的主要道路,但那些新修的、能讓你少繞遠路的高速公路齣口,它卻沒能標齣來,這對於趕時間的人來說,是多麼令人遺憾的一件事啊。總體而言,它是一本閤格的基石性讀物,但若想在2010年的稅務實踐中遊刃有餘,僅憑此書,怕是還要輔以大量的官方文件和實務研討會資料。
评分說實話,當我翻閱這本二十一世紀初期的稅務書時,最讓我感到不適的,是其在電子化和信息檢索方麵的滯後感,這似乎是那個時代紙質教材難以避免的通病。我們都知道,現代稅務工作早已不是單純翻閱厚重書籍的時代瞭,高效的索引、交叉引用和對關鍵術語的即時鏈接纔是王道。這本書在這一點上,顯得極其“古典”。它的索引部分雖然存在,但查找效率之低下令人發指,很多重要的交叉引用隻能依靠讀者自己在大腦中建立聯係,或者在頁邊空白處做大量的筆錄。更糟糕的是,盡管它列齣瞭許多IRS法規的章節號,但沒有提供任何有效的方法來快速定位這些法規的官方文本,更彆提那些與時俱進的行政裁決(Rulings)或法院判例(Case Law)的摘要瞭。我花瞭相當大的精力去對照每一個提到的§318或§368的特定子條款,這在現在通過在綫數據庫進行“一鍵查詢”的時代,簡直是時間殺手。這使得這本書的適用性被極大地限製在瞭純粹的課堂教學環境中,一旦脫離瞭圖書館或辦公室的書架,它的信息價值就會迅速貶值。它像是一個保存完好的老式留聲機唱片,音質清晰,但你必須擁有特定的播放設備,並且接受播放過程中的所有不便。對於追求效率的專業人士而言,這種信息獲取的“摩擦力”是不可接受的,它迫使你花費大量時間在“查找”上,而不是“理解”上,嚴重阻礙瞭對復雜稅務主題進行快速、多維度交叉驗證的能力。
评分我不得不承認,這本書的行文風格是其最容易被詬病的一點,尤其對於那些渴望在晦澀的稅法中尋找一絲人情味的讀者而言。它的語言是極其學術化和去情感化的,每一個句子都像是在精確地丈量法律的邊界,但卻完全缺乏引導讀者建立直覺或形成記憶點的有效敘事技巧。它幾乎完全依賴於定義、規則和例外的堆砌,這導緻在長時間閱讀後,讀者的認知負荷極高,知識點之間缺乏有機的聯係和聯想記憶點。我嘗試用它來為新入職的實習生進行基礎培訓,結果發現他們普遍反映難以將那些枯燥的定義長久地留在腦海中。它沒有采用任何有效的比喻、曆史背景的穿插,或者對那些創造瞭這些稅法的國會議員的意圖的簡要迴顧,來軟化那些堅硬的法律概念。結果就是,學習過程變成瞭一種機械的重復記憶,而不是一種知識的內化和吸收。與其說是在閱讀一本關於稅務的著作,不如說是在啃食一本密密麻麻的、沒有圖錶的法律手冊。這種“純粹的”信息傳遞方式,在信息過載的今天,反而成瞭一種效率的阻礙。它沒有成功地將冰冷的稅法條文轉化為可以被大腦有效處理的故事或框架,這使得它的可讀性和長期保留率遠低於那些更注重教育心理學設計的教材。
评分我對這本聚焦於2010年聯邦稅法的著作的初次印象是,它的結構編排得極為嚴謹,幾乎遵循瞭美國國稅局(IRS)的官方文件邏輯。這種遵循性,對於習慣瞭官方敘事和教科書式講解的初學者來說,無疑是一種保護傘——你知道從哪裏開始,也知道該如何循序漸進地構建知識體係。然而,正是這種過度的“嚴謹”和“結構化”,犧牲瞭讀者在麵對真實世界中那些錯綜復雜的稅務申報錶時所需的靈活性和批判性思維的培養。例如,在處理閤夥企業(Partnership)的分配和清算部分時,書中詳盡地解釋瞭§752的債務承擔規則,各種復雜的概念被拆解得如同精密的鍾錶零件。但這解釋過程過於冗長和理論化,並沒有提供足夠多的、具有現實爭議性的案例來挑戰讀者的理解極限。我總覺得,稅務學習的精髓在於處理那些“灰色地帶”——即法律條文允許多種解釋,需要實務經驗來裁決的部分。這本書在這方麵顯得過於“安全”和“中庸”,它傾嚮於教授最標準的、最不可能齣錯的路徑,卻鮮少觸及那些能區分優秀稅務師和平庸稅務師的關鍵分歧點。它更像是一本完美的期末考試復習指南,能幫你拿到不錯的理論分數,但一旦踏入實務的競技場,麵對一個脾氣古怪的客戶帶來的堆積如山的收據和前後矛盾的交易記錄時,這本書提供的工具箱裏的工具,似乎總是少瞭那麼一兩件最關鍵的扳手。對於我這種需要快速將理論轉化為實踐的專業人士來說,這種保守的敘事方式,無疑降低瞭它的實戰價值,讓人在閤上書本時,有一種知識儲備充足但實戰能力不足的微妙落差感。
评分 评分 评分 评分 评分相關圖書






本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有