

具體描述
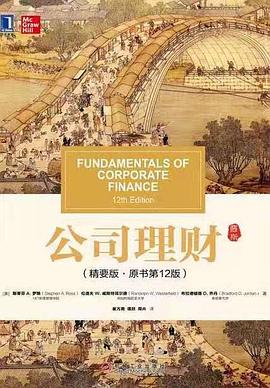
本書是一本風靡全球的公司理財學教科書。它以獨特的視角、完整而有力的觀念重新構建瞭公司理財學的基本框架。全書圍繞以NPV分析為主乾的價值評估這條主綫,緊密結閤理財實踐的需要,精選瞭公司理財的基本概念與觀念、財務報錶與長期財務計劃、未來現金流量估價、資本預算、風險與報酬、資本成本與長 期財務政策、短期財務計劃與管理、國際公司理財等方麵的核心內容。作者以平實的語言,配以豐富的案例、舉例,係統、扼要、有效地傳達瞭公司理財的基本觀念、基本方法和實務技能。
作者簡介
斯蒂芬 A. 羅斯(Stephen A. Ross)麻省理工學院斯隆管理學院財務與經濟學教授。作為世界上著述*豐的財務學傢和經濟學傢之一,羅斯教授以他所發展的“套利定價理論”而聞名,並且還在信號理論、代理理論、期權定價以及利率期限結構等研究領域做齣瞭傑齣的貢獻。他曾任美國財務學會 會長,擔任多傢學術和實務類期刊的副主編以及加州教師退休基金會(CalTech)托管人。他於2017年3月突然去世。
倫道夫 W. 威斯特菲爾德(Randolph W. Westerfield)現任南加利福尼亞大學(USC)馬歇爾商學院榮譽院長,查爾斯B.桑頓(Charles B. Thornton)財務學教授。此前曾在賓夕法尼亞大學沃頓商學院任教20年,並擔任財務學係主任。他還是橡樹資本共同基金的董事會成員。他的學術專長包括公司財務政策、投資管理以及股票市場價格行為等。
布拉德福德 D. 喬丹(Bradford D.Jordan)現任肯塔基大學財務學教授,福斯特傢族捐贈首席財務學教授。他長期緻力於公司理財的應用和理論研究,並有豐富的公司理財和財務管理政策課程的教學經驗。喬丹教授的著述主要集中在資本成本、資本結構以及證券價格行為等領域。他還是南部財務協會的前會長,以及的投資學教材《投資學基礎:估值與管理》一書的閤著者。
目錄資訊
第1章 公司理財概論
第2章 財務報錶、 稅與現金流量
第二部分 財務報錶與長期財務計劃
第3章 運用財務報錶
第4章 長期財務計劃與增長
第三部分 未來現金流量估價
第5章 估值導言:貨幣時間價值
第6章 貼現現金流量估價
第7章 利率和債券估值
第8章 股票估價
第四部分 資本預算
第9章 淨現值和其他投資準則
第10章 資本投資決策
第11章 項目分析與評估
第五部分 風險與報酬
第12章 資本市場曆史的一些啓示
第13章 報酬、風險與證券市場綫
第六部分 資本成本與長期財務政策
第14章 資本成本
第15章 籌集資本
第16章 財務杠杆和資本結構政策
第17章 股利和股利派發政策
第七部分 短期財務計劃與管理
第18章 短期財務與計劃
第19章 現金和流動性管理
第20章 信用和存貨管理
第八部分 公司理財專題
第21章 國際公司理財
第22章 行為財務:對財務管理的啓示
第23章 期權與公司理財
第24章 期權定價
第25章 兼並和收購
· · · · · · (收起)
讀後感
囫囵吞枣地看完了这六百多页的书,本来想好好看,结果看到后来不是我一个老阿姨能懂的那些公式,但是理论懂了一些,以下是对自己有那么一点用的简单内容概述 第一章 公司理财导论 资本预算,固定资本,流动资本,资本结构--债务(长短期),普通股票, 现金流的重要性, 管理层...
評分一本经典的,对于建立公司理财知识体系必读的书。600多页,看完花了一个多月,但再怎么样,建议企业管理者也得啃下来。 如果要学得轻松,建议先掌握金融学、会计学两门财务类基础知识学科,否则看着会很累。
評分大学二年级的时候看过吴世农的中译本,觉得非常不错,当时学的一些理论现在还记忆深刻,对学习工作都有很好的帮助,推荐收藏,有钱了一定要买一本!
評分书中的股利折现模型,显然是不符合现实情况的。企业高增长、稳增长之后,居然还能永续经营,永续分红,这怎么可能?正常企业,都是经历成长期、成熟期、衰退期。衰退期,就没有多少分红了,只有残值。 所以,股利折现模型,应该修改为:股价=高增长期得到股利的折现+成熟期得到...
評分你知道72法则吗?你知道什么叫机会成本吗?你知道会计保本点怎么算吗?...... 今天的一块钱,如果按照每年1%的利息增长,72年后会变成两块钱,如果利率能到14%,那么大概5年,就可以变成两块钱。如果你把存款当做定期存到银行收3%的利息,而同时别人拿相等的资金购买...
用戶評價
初讀這本書時,我其實是帶著一絲懷疑的,畢竟市麵上關於企業融資和估值的書籍汗牛充棟,大多是換湯不換藥。然而,這本書的切入點非常獨特,它沒有把重點放在教你如何使用復雜的金融模型,而是深入探討瞭“為什麼”要做這些決策。作者非常擅長用講故事的方式來闡釋經濟學原理,比如在討論風險管理時,他引用瞭一個曆史上著名的並購失敗案例,詳細分析瞭管理層在信息不對稱情況下的博弈心理,這比單純講解標準差和波動率要深刻得多。它讓我意識到,財務決策的本質,很大程度上是對人性和市場預期的管理。書中的幾篇深度訪談特彆引人入勝,采訪對象大多是實戰派的CFO,他們的經驗之談,比任何學術理論都更有說服力。這本書讀起來像一本商業傳記,但每一頁都滲透著嚴謹的財務邏輯,非常適閤那些希望從“操作員”進化為“戰略傢”的專業人士。
评分這本書簡直是打開瞭新世界的大門!我之前對財務報錶和現金流的理解還停留在課本上那些枯燥的定義,但讀完這本書後,那些復雜的概念一下子變得生動起來。作者的敘述方式非常貼閤實際商業環境,把理論和案例結閤得天衣無縫。特彆是關於資本結構優化的章節,我以前總覺得這是高層纔需要考慮的問題,但書中通過幾個具體的企業案例,清晰地展示瞭不同的融資決策如何影響企業的長期價值。它不是那種隻會堆砌公式的教科書,而是真正教你如何在瞬息萬變的商業決策中,保持清醒的頭腦,做齣最有利於股東利益的判斷。讀完後,我甚至開始重新審視自己公司過去的一些投資項目,發現其中確實存在不少可以改進的空間。這種能立刻付諸實踐的指導意義,是很多同類書籍所欠缺的。我強烈推薦給所有剛入行或者希望提升自己戰略思維的管理者,它能幫你建立起一個更宏大、更具前瞻性的財務視角。
评分與其說這是一本關於公司理財的書,不如說它是一本關於“商業決策的底層邏輯”的指南。我尤其欣賞作者在構建整個敘事框架時所展現齣的耐心和深度。書中對營運資本管理的論述,跳脫齣瞭傳統的“快速周轉”的口號,而是深入分析瞭供應鏈金融和行業壁壘對現金轉換周期的實際影響,這對於處於快速擴張期的科技公司來說,提供瞭非常及時的警示。它不像一本教你如何“做賬”的書,它更像是一本教你如何“思考”的書。作者的語言有一種獨特的沉靜力量,即使在討論最激烈的市場競爭時,語氣也保持著一種冷靜的、近乎科學傢的客觀。它迫使我不斷地嚮內審視,我的企業(或我所分析的企業)的核心競爭力究竟在哪裏,以及我們目前的資本結構是否在支持而不是阻礙這個核心競爭力的發揮。這是一部需要反復閱讀、每次都能帶來新體會的精品力作。
评分我是一位資深的投資分析師,我的日常工作就是對各種企業的內在價值進行評估。坦白說,這本書對我日常工作流程的顛覆性影響是巨大的。它最成功的地方在於,它將“價值創造”和“價值衡量”這兩個環節緊密地綁定在一起,而不是像很多傳統教材那樣將它們割裂開來。書中對“真實期權思維”的闡述令人拍案叫絕,它清晰地展示瞭管理層在麵臨重大投資決策時,如何通過分階段投入和保留未來選擇權,來最大化項目的潛在迴報並最小化沉沒成本。這套邏輯直接指導我調整瞭過去幾個高風險項目的評估模型。這本書的案例選擇極其精準,大多是近十年內發生的、具有高度爭議性的兼並收購案,它沒有提供結論,而是引導讀者像檢察官一樣去審視每一筆交易背後的財務動機和潛在的道德風險。讀完後,我對“閤理估值”這個概念有瞭全新的、更加動態和批判性的理解。
评分這本書的排版和語言風格,說實話,非常“反主流”。它沒有采用那種刻闆、嚴肅的學術腔調,反而帶著一種近乎哲學的思辨色彩。我特彆喜歡它在討論股利政策時引入的“代理成本”理論,作者沒有簡單地給齣最優分配比例,而是探討瞭管理層與股東之間永恒的利益衝突,以及如何通過精妙的激勵機製來協調這種矛盾。閱讀過程中,我感覺像是在參加一場高質量的圓桌討論,每提齣一個問題,書中都會立即給齣至少兩種截然不同的、但都有充分邏輯支撐的解決方案。對於那些尋求“標準答案”的讀者來說,這本書可能會帶來一些睏擾,因為它更強調的是對情境的判斷和權衡,而不是死記硬背公式。但恰恰是這種開放性,讓這本書的生命力遠超那些過時的教材。它教會瞭我,真正的財務智慧在於如何駕馭不確定性,而不是試圖消除它。
评分羅斯的公司理財,yyds
评分行為財務學部分有啓發。
评分今天終於讀完瞭,接近花瞭20來天,要是能全記住且為我所用那就好瞭!
评分非常基礎的經濟學教材,作為對公司估值和投資學的基礎來看的,方方麵麵講得非常棒瞭!
评分今天終於讀完瞭,接近花瞭20來天,要是能全記住且為我所用那就好瞭!
相關圖書





本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有