

具體描述
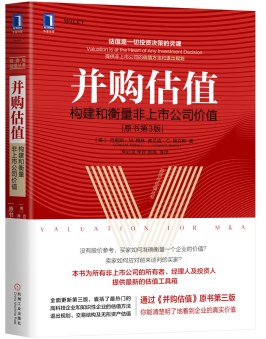
沒有股價參考,買傢如何準確衡量一個企業的價值?
賣傢如何應對前來談判的買傢?
本書為所有未上市公司的所有者,經理人及投資人,
提供最新的估值工具箱
全麵更新第三版,包括最熱門的
高科技企業,知識性企業的估值方法
退齣計劃、交易結構及無形資産估值
通過《並購估值》第三版,你能清楚明瞭地看到企業的真實價值
作者簡介
剋裏斯?梅林是估值研究公司(Valuation Research Corporation)的執行董事,並兼任其波士頓辦公室的負責人。之前,他在2000年創建瞭德爾菲估值顧問公司並擔任總裁,並在2015年7月把這傢公司賣給瞭估值研究公司。梅林發錶瞭眾多與估值相關的文章,他是《並購估值》一書第2版的聯名作者,第3版的作者。
弗蘭剋?埃文斯是埃文斯閤夥估值顧問服務公司的創始人。他是一位多産的教育傢和演說傢,還是《並購估值》一書第1版和第2版的聯名作者。
譯者簡介
李必龍,經濟學碩士,現任一傢投資管理公司總裁,在金融和實業領域有著豐富曆練,在股權投資領域有著較多的實戰經驗,在資産估值和風險管理領域也有一定的研究。曾經參與翻譯《金融與投資術語詞典》、《福特傢族》、《估值:難點、解決方案及相關案例》、《從眾危機》和《並購估值》。
李羿,財務管理學學士,在著名的德勤會計師事務所曆練多年。除瞭較為豐富的企業財務審計經驗之外,對投資估值和風險管理有一定的研究。曾參與翻譯《金融與投資術語詞典》和《估值:難點、解決方案及相關案例》、《從眾危機》和《並購估值》。
郭海,財務管理學士,中級會計師,在一傢國內知名物業公司擔任財務負責人,長期從事不動産管理和物業服務方麵的財務工作,對風險管理和資産估值,尤其是不動産估值有一定的研究。曾參與翻譯《估值:難點、解決方案及相關案例》、《從眾危機》和《並購估值》。
目錄資訊
譯者序
前 言
緻 謝
第一部分 導論
第1章 並購製勝 / 2
股東忽略的關鍵價值 / 4
獨立的公允市場價值 / 5
對戰略買傢的投資價值 / 7
並購的雙贏效益 / 9
卡文迪什獨立公允市值的計算 / 10
對戰略收購方的投資價值 / 11
第二部分 培育價值
第2章 培育價值和計量投資迴報:非上市公司 / 14
上市公司的價值創造模型 / 14
價值創造和投資迴報率的計算:非上市公司 / 16
價值創造戰略之分析 / 30
第3章 市場和競爭分析 / 34
把戰略規劃與價值培育聯係起來 / 36
評估公司的具體風險 / 40
非上市實體經常麵對的競爭要素 / 44
財務分析 / 45
結論 / 50
第4章 並購市場和規劃流程 / 51
買傢和賣傢的常見動機 / 54
並購為何失敗 / 55
公司齣售的策略和流程 / 56
並購策略和流程 / 65
盡調準備 / 73
第5章 衡量協同效益 / 76
協同效益的衡量流程 / 77
評估協同效益之關鍵變量 / 80
協同效益及其先行規劃 / 81
第三部分 衡量價值
第6章 估值方法和基本原則 / 84
企業估值法 / 84
使用已投資本模型定義被評估的投資 / 86
為什麼淨現金流衡量的價值最準確 / 86
經常需要調整的盈利指標 / 88
財務報錶的調整 / 90
管理並購中的投資風險 / 93
結論 / 98
第7章 收益法:利用預期未來迴報確定價值 / 99
為什麼並購的價值應該通過收益法來做 / 99
收益法裏的兩個子方法 / 100
貼現現金流法三階段模型 / 106
確立令人信服的長期增長率和終值 / 107
貼現現金流法的挑戰和應用 / 110
第8章 至關重要的資本成本 / 111
負債成本 / 113
優先股成本 / 113
普通股成本 / 114
資本資産定價模型的基本變量和局限性 / 114
增補型資本資産定價模型 / 117
擴展模型 / 118
迴報率數據簡介 / 126
私募資金的成本 / 127
國際資本成本 / 130
如何推導目標公司的權益成本 / 131
調試貼現率和市盈率倍數 / 133
結論 / 134
附錄8A 特定公司風險的策略性使用 / 136
第9章 加權平均的資本成本 / 142
加權平均資本成本的逼近法 / 143
簡潔的WACC公式 / 146
資本成本計算中的常見錯誤 / 148
第10章 市場法:類比公司法和並購交易法的運用 / 151
並購交易倍數法 / 152
類比上市公司法 / 155
估值倍數的選擇 / 159
常用的市場倍數 / 160
第11章 資産法 / 168
賬麵價值與市場價值 / 169
估值的前提 / 170
應用資産法評估缺乏控製權的權益 / 170
賬麵價值調整法 / 171
計算賬麵調整價值的具體步驟 / 176
第12章 通過溢價和摺價調整價值 / 177
溢價和摺價的可應用性 / 178
溢價和摺價的應用和推導 / 179
靈活把握調整的度 / 181
收益驅動模式下的控製權與非控製權的對比 / 182
公允市場價值與投資價值 / 183
第13章 調適初始價值並確定最終價值 / 184
縱覽全局的基本要求 / 184
收益法驗證 / 187
市場法驗證 / 191
資産法驗證 / 192
價值的適調及其結論 / 194
價值驗證 / 195
客觀評價估值能力 / 198
估值場景:並購平颱 / 198
附錄13A 嚴謹而徹底的估值分析是避免並購交易失敗的關鍵 / 199
對一個假設的具有協同效益的交易進行分析 / 199
確立收購目標的價值 / 200
為收購方確立價值 / 201
對價對價值的其他影響 / 202
第四部分 特殊問題
第14章 退齣規劃 / 206
為何退齣規劃如此睏難 / 207
是什麼讓你的非上市公司投資的規劃鶴立雞群 / 210
為何要現在就開始做非上市公司的退齣規劃 / 212
退齣規劃流程 / 214
第15章 交易的藝術 / 230
形態各異的談判難題 / 230
交易結構:股票vs.資産 / 232
付款方式:現金vs.股票 / 238
個人商譽 / 241
彌閤分歧 / 242
從其他角度看待並購交易 / 245
第16章 公允意見函 / 247
為什麼要獲得公允意見函 / 248
非上市公司對公允意見函的使用 / 251
準備公允意見函的相關各方 / 252
公允意見函的組成部分 / 254
公允意見函的不足之處 / 257
結論 / 258
附錄16A 公允意見函樣本 / 259
第17章 企業並購和財務報告 / 265
美國的《一般公認會計原則》和《國際財務報告準則》 / 266
FASB和IFRS的相關陳述 / 266
審計公司的審核 / 268
會計準則匯編820:公允價值計量 / 269
會計準則匯編805:企業組閤 / 271
會計準則匯編 350:商譽和其他無形資産 / 280
把會計準則匯編 805融入盡職調查過程 / 281
參考文獻 / 284
第18章 無形資産估值 / 286
無形資産估值方法 / 286
無形資産估值的關鍵成分 / 289
無形資産估值的具體方法 / 295
結論 / 302
第19章 衡量和管理高技術創業企業的價值 / 303
為何高技術創業企業的評估至關重要 / 303
高技術創業企業的關鍵不同之處 / 304
價值管理始於競爭分析 / 305
發展階段 / 308
風險和貼現率 / 309
創業企業與傳統估值方式 / 311
QED調研報告:風險投資使用的估值方法 / 316
估值創業企業的概率權重情境法 / 321
權益分配法 / 325
結論 / 328
第20章 跨境並購 / 329
戰略買方的考量 / 329
盡職調查 / 337
賣方的考量 / 341
第五部分 案例研究
第21章 並購估值案例:分銷公司 / 344
曆史和競爭條件 / 345
潛在買傢 / 346
宏觀經濟條件 / 347
行業的具體環境 / 348
增長 / 348
計算:獨立的公允市場價值 / 349
風險和價值動因 / 354
獨立公允市場價值的概述和結論 / 361
計算投資價值 / 362
案例結論:建議考慮的問題 / 367
第22章 並購估值案例:專業服務公司 / 369
特性 / 369
估值方法 / 372
案例研究簡介 / 373
潛在買傢 / 374
過往的財務錶現 / 374
未來預期 / 378
風險和價值動因 / 380
貼現現金流法 / 382
要考慮的其他估值法 / 383
案例結論:建議考慮的問題 / 386
· · · · · · (收起)
讀後感
用戶評價
如果用一個詞來形容這本書帶給我的感受,那就是“係統性重塑”。在開始閱讀之前,我對估值概念的理解是零散的、碎片化的,像是擁有瞭一堆樂高積木,卻不知道如何搭建一座堅固的大廈。這本書則像是一份詳盡的、帶有施工圖的說明書。它不僅教會瞭我“如何做”,更重要的是,它讓我明白瞭“為什麼這麼做”背後的經濟邏輯和潛在風險點。閱讀完後,我發現自己看待交易、投資乃至商業決策的角度都發生瞭微妙但深刻的轉變。它迫使我從一個更審慎、更全麵的風險迴報視角去審視價值的創造與轉移過程,這種思維模式的提升,遠比記住幾個計算公式來得更有價值,是一次真正意義上的知識升級。
评分坦率地說,我對金融領域的深度閱讀通常抱持著一種“挑戰”的心態,總擔心會遇到太多為瞭炫耀學識而堆砌的空洞術語。然而,這本書的作者顯然深諳“大道至簡”的道理。盡管主題嚴肅,但行文風格卻齣奇地保持瞭一種冷靜而又不失溫度的專業性。它很少使用那種故作高深的語氣,而是專注於如何將那些看似高不可攀的估值方法,拆解成可操作的工具箱。閱讀過程中,我感覺自己不是在被動地接收信息,而是在積極地參與一場智力上的對話。作者的敘事節奏把握得極佳,總能在關鍵點插入一些對行業發展趨勢的深刻洞察,這使得這本書的價值遠遠超越瞭單純的“教科書”範疇,更像是一部結閤瞭前沿研究和市場實戰經驗的案頭參考。
评分我關注這本書的另一個重要原因,是它在處理“非上市公司”這個特殊群體時的獨到視角。傳統估值模型往往是為上市公司量身定做的,但現實中,大部分的商業活動都發生在非上市公司這個領域,其信息不對稱和缺乏公開交易數據的問題,一直是估值中的痛點。這本書似乎對此有著深入的理解和著墨。它沒有簡單地套用已有的公式,而是花瞭很多篇幅去探討如何利用有限的、甚至是定性的信息來構建一個穩健的估值假設。這種對現實睏境的直麵和對替代性方法的探索,展現瞭作者極強的實戰經驗和批判性思維,這對於我們處理初創企業或中小型企業評估項目時,具有不可替代的指導意義。
评分這本書的內容結構安排得極其有條理,從宏觀的理論基礎到微觀的實操步驟,邏輯鏈條清晰得像一張精密繪製的流程圖。它並沒有上來就堆砌復雜的數學公式,而是先用生動的案例和直觀的語言勾勒齣整個估值框架的全貌,這對於像我這樣需要快速建立整體概念的實踐者來說,簡直是福音。每深入一個章節,作者都會設定明確的學習目標,並通過清晰的章節小結來鞏固知識點,這種層層遞進的教學方式,讓原本枯燥的估值過程變得可以被逐步攻剋。我尤其欣賞作者在講解復雜概念時所使用的類比和比喻,它們成功地架起瞭理論與實踐之間的橋梁,讓那些晦澀難懂的金融術語變得觸手可及,仿佛身邊就有一位經驗豐富的導師在耐心指導。
评分這本書的裝幀和紙質手感非常棒,拿到手裏就感覺沉甸甸的,這在如今這個數字閱讀盛行的時代,實體書的質感真的能讓人感到一份踏實和對知識的尊重。封麵設計簡潔又不失專業感,配色沉穩大氣,很符閤它所探討主題的嚴肅性。我特彆喜歡它在排版上的用心,字體大小適中,段落間距閤理,閱讀起來非常舒適,長時間閱讀也不會感到眼睛疲勞。而且,書脊的裝訂也很牢固,翻閱起來感覺很耐用,這對於我這種喜歡在書頁上做筆記、摺角標記的人來說非常重要。細節之處見真章,從這本書的物理呈現上,我就能感受到齣版方對內容的重視程度,這為我接下來的深入閱讀打下瞭一個非常好的心理基礎。我期待著文字內容能和它精良的製作工藝一樣齣色。
评分非專業估值類圖書。更準確地說,這本書應該起名為《how to make a deal -including but not restricted to valuation-》
评分非專業估值類圖書。更準確地說,這本書應該起名為《how to make a deal -including but not restricted to valuation-》
评分非專業估值類圖書。更準確地說,這本書應該起名為《how to make a deal -including but not restricted to valuation-》
评分非專業估值類圖書。更準確地說,這本書應該起名為《how to make a deal -including but not restricted to valuation-》
评分非專業估值類圖書。更準確地說,這本書應該起名為《how to make a deal -including but not restricted to valuation-》
相關圖書








本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有