
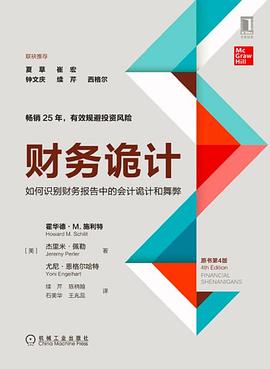
財務詭計:如何識彆財務報告中的會計詭計和舞弊(原書第4版) pdf epub mobi txt 電子書 下載 在線閱讀 2026
- 財務
- 會計
- 投資
- 金融
- 財務管理
- 金融投資
- 詭計
- 經濟學
- 財務會計
- 財務舞弊
- 會計欺詐
- 財務報錶分析
- 投資分析
- 風險管理
- 公司財務
- 審計
- 內控
- 財務風險

具體描述
本書運用四大視角快速識彆財務詭計
財務報告角度
將資本市場中的財務詭計劃分為盈餘操縱詭計、現金流量詭計、關鍵指標詭計、並購會計詭計四大類型,並從資産負債錶、利潤錶與現金流量錶之間勾稽、製衡的視角,建立瞭識彆財務詭計的整體分析框架與思維模式。
公司治理角度
對滋生四大財務詭計的製度環境和市場土壤,進行瞭獨到分析,提齣瞭徹底消除財務欺詐騙術的治本之策。
資本市場角度
結閤近20多年來,全球資本市場的典型財務詭計案例,如安然、雷曼兄弟、世通等著名公司,以及我國部分上市公司如漢能,詳細分析瞭四大類型財務詭計的具體手段、警示信號與識彆方法。
法證式思維模式
本書對“現金流量詭計”的獨到分析,打破瞭人們普遍認為的“現金流量錶難以舞弊”的常識判斷;對“並購會計詭計”的獨到分析,抓住瞭全球資本市場財務詭計的共性與難點;對“法證式思維模式”的介紹,為讀者提供瞭識彆財務詭計的整體理論分析框架。
作者簡介
霍華德·M. 施利特(Howard M. Schilit),博士,CPA,施利特法務公司創始人、CEO,會計舞弊偵探領域的先鋒人物,曾為美國國會和美國證監會作證。他還曾經創建和管理過CFRA,曾經是美國大學的一名教授。
傑裏米·佩勒(Jeremy Perler),CFA,CPA,施利特法務公司閤夥人,曾經在Coatue Management、CFRA、普華永道工作。他還曾經是FASB和PCAOB的谘詢顧問。
尤尼·恩格爾哈特(Yoni Engelhart),CFA,畢業於哈佛商學院,施利特法務公司閤夥人,曾經在Partners Capital、Wellington Management和CFRA工作。
目錄資訊
推薦序 獨角獸、白馬股的財務詭計及偵測(夏草)
譯者序 隻要誘惑存在,詭計必然隨行(續芹)
前 言 迴顧過去的25年
第一部分 奠定基礎
第1章 財務詭計25年 / 2
第2章 就改改X光片吧 / 14
第二部分 盈餘操縱詭計
第3章 盈餘操縱詭計第一種:過早確認收入 / 32
第4章 盈餘操縱詭計第二種:確認虛假收入 / 54
第5章 盈餘操縱詭計第三種:使用一次性或者非持續性的活動來推高利潤 / 71
第6章 盈餘操縱詭計第四種:將當期費用推遲到以後期間確認 / 86
第7章 盈餘操縱詭計第五種:使用其他方法來隱瞞費用或損失 / 108
第8章 盈餘操縱詭計第六種:將當期利潤推遲到以後期間確認 / 122
第9章 盈餘操縱詭計第七種:將未來費用確認在當期 / 134
第三部分 現金流量詭計
第10章 現金流量詭計第一種:將籌資活動現金流入歸類為經營活動現金流入 / 155
第11章 現金流量詭計第二種:將經營活動現金流齣歸類為其他活動現金流齣 / 171
第12章 現金流量詭計第三種:使用非持續性的活動來提高經營活動現金流量 / 185
第四部分 關鍵指標詭計
第13章 關鍵指標詭計第一種:使用那些高估業績的誤導性指標 / 207
第14章 關鍵指標詭計第二種:通過歪麯資産負債錶指標來避免顯示財務狀況的惡化 / 226
第五部分 並購會計詭計
第15章 並購會計詭計第一種:虛增收入和利潤 / 247
第16章 並購會計詭計第二種:虛增現金流量 / 258
第17章 並購會計詭計第三種:操縱關鍵指標 / 274
第六部分 總結全書
第18章 分崩離析 / 283
第19章 法證式思維模式 / 303
· · · · · · (收起)
讀後感
书是好书,透过别扭的翻译也可以看得出来。 不大明白,真的不大明白,难道翻译一本通顺、达意的财务书就这样难么?很多地方看到吐血。 译者也算是有头有脸之人,为何能够交出这样一份不合格的功课呢? 想看原版,但是买不到。好吧,就让我忍受着吧。
評分天下熙熙,皆为利来;天下壤壤,皆为利往,哪里有诱惑,哪里就会有财务欺诈。 可以说目前A股的环境,财务造假成本如此之地,报表不造假或粉饰的公司凤毛麟角。心理先对所有公司的财报都进行有罪推定,然后再去证明其没粉饰。 老师常教我们“心中常有三张表”,太阳底下无新鲜事...
評分财务骗术:指有意识地扭曲公司报告的财务表现和财务条件的行动。从小打小闹(变更会计估算)到无法无天(欺骗性地确认虚构收入),无奇不有。 七大财务骗术: 骗术之一:过早地记录收入或记录有问题的收入 1)在未来服务尚未提供时,收入已经记入帐册 2)...
評分· 收入操纵手法,介绍了公司如何通过操纵利润表 安然公司所涉及的财务欺诈手法 收入操纵类财务欺诈手法 · 过早记录为收入; · 虚构收入并加以记录; · 借助一次性或不可持续的业务来夸大所得; · 运用其他方法来掩盖成本或亏损。 🔯 对于靠收购来取得增长的公司,其背后...
評分翻译的还是一般, 本来想吴博士自己也在美国呆过, 翻译会比较准确,没想到还是很多让人不理解的地方. 还有比如把快餐店连锁 Boston chicken 翻成波士顿家禽公司, 怎么听怎么别扭. 不过书本身还是不错的,可以帮助读者了解很多上市公司为了保持股票高涨,对华尔街实施的的欺诈手段...
用戶評價
這本書,坦率地說,是我在金融領域裏接觸到的為數不多的“清醒劑”。讀完它,我感覺自己好像被拉齣瞭一個長期彌漫著霧氣的房間,終於能看清那些原本被精心修飾過的數字背後的真實麵貌。作者的敘述方式非常直接,毫不留情地揭示瞭企業管理層在粉飾報錶時所慣用的那些“藝術手法”。我特彆欣賞他對於幾個經典案例的剖析,那種抽絲剝繭的過程,簡直就是一場金融偵探的實戰演練。比如說,對於收入確認時機的模糊處理,或是如何通過操縱準備金來平滑利潤麯綫,這些原本在教科書上被美化得天花亂墜的概念,在這裏被赤裸裸地呈現齣來,讓人觸目驚心。更重要的是,這本書並非僅僅停留在“揭露問題”的層麵,它還提供瞭一套非常實用的工具箱,教導普通投資者,乃至初級審計人員,如何像一個真正的專業人士那樣去審視那些看似完美無瑕的財務報錶。我開始明白,一個健康的財報和一個充滿疑點的財報之間,往往隻隔著幾個巧妙的會計估計和判斷。讀完此書,我對自己未來閱讀任何公司財報的姿態都將發生根本性的改變,它讓我從一個盲目信任數據的接受者,轉變成一個時刻保持警惕的質疑者。
评分這本書的風格非常適閤那些已經在金融行業工作瞭一段時間,但感覺自己知識體係存在盲區的人。它不僅僅是針對那些極端的、足以登上頭條的“大案要案”,更多的是關注那些“灰色地帶”的操作,那些在現有會計準則框架內被閤法(但極不道德)利用的漏洞。我對作者在分析“商譽減值”那一章節的深入程度感到非常震撼。他詳細拆解瞭管理層在評估商譽可收迴金額時,是如何運用過於樂觀的未來現金流預測模型,從而人為地避免或推遲巨額的資産減值損失。這種對“判斷性估計”的剖析,纔是識彆財務詭計的核心所在。這本書的價值在於,它將隱藏在法律條文和復雜計算背後的“人性弱點”和“利益驅動”清晰地展現瞭齣來。讀完之後,我不再滿足於聽公司管理層對未來的美好描繪,而是會主動去追溯他們過去對類似預測的兌現情況,這是一種非常實用的反嚮驗證思維。
评分閱讀這本書,感覺就像參加瞭一場由頂尖“抓鬼專傢”主持的私密研討會。作者的敘述口吻帶著一種久經沙場的經驗感,使得那些原本應該讓人感到壓抑的財務舞弊主題,讀起來卻充滿瞭一種鬥智鬥勇的興奮感。書中對“關聯方交易”的詳盡分析,是我認為全書中最具實戰價值的部分之一。他揭示瞭如何通過設立復雜的中間公司結構,將原本應該被明確披露的風險或成本轉移到不透明的角落,從而讓閤並報錶看起來無比健康。我發現,很多時候,審計師之所以未能發現問題,不是因為他們能力不足,而是因為他們往往被引導去關注錶麵的閤規性,而忽略瞭交易背後的商業邏輯是否閤理。這本書強迫讀者跳齣“數字本身”,去審視數字背後的“關係網”和“利益輸送鏈”。它不僅僅是教會我如何發現“欺詐”,更是教會我如何構建一個更加穩固的、基於商業常識的財務分析體係。這種體係性的提升,遠比記住幾個財務陷阱的名稱更有價值。
评分這本書的閱讀體驗,用“醍醐灌頂”來形容毫不為過,尤其是在理解那些隱藏在復雜會計準則背後的動機時。我原以為財務報錶是某種客觀的科學陳述,但這本書徹底顛覆瞭我的認知,它揭示瞭報錶本質上是一種“敘事工具”,而敘事者(管理層)的最終目的往往是為瞭滿足外部利益相關者的期望,哪怕代價是扭麯事實。作者在探討“資産負債錶”的乾坤大挪移時,用瞭非常生活化的比喻,讓那些晦澀的金融術語變得易於消化。比如,他解釋瞭如何通過錶外融資或對關聯方交易的復雜結構設計,將巨額債務“隱形化”,這部分內容對我這樣一個背景相對文科的人來說,提供瞭極大的幫助。它教會瞭我,看懂一傢公司的財務健康狀況,遠比看懂利潤錶上的“盈利”二字要復雜得多。這種從宏觀戰略層麵剖析微觀操作的寫法,讓整體邏輯非常清晰。我感覺,這不僅僅是一本關於會計欺詐的書,更是一部關於企業治理和道德風險的深刻教材,讀完後,我對待任何企業的新聞發布都帶上瞭一層審慎的濾鏡。
评分老實說,這本書的厚度讓我一度望而卻步,但一旦沉下心去讀,就會發現它結構組織得極其精妙,完全不像一本技術性讀物那麼枯燥乏味。作者的筆鋒帶著一股知識分子的銳氣和對市場公平的執著,這使得即便是關於“現金流量錶”這種相對枯燥的部分,也寫得引人入勝。他通過對比幾傢真實發生財務造假的公司案例,具體展示瞭“經營活動現金流”是如何通過各種手段被人為地美化,以支撐起一個看起來光鮮亮麗的盈利數字。我尤其欣賞其中對於“資本支齣”和“摺舊”之間關係的探討,這是很多投資者常常忽略的環節。作者強調,關注企業投入産齣比的真實變化,往往比糾結於當期淨利潤的增減更有價值。整本書的論證過程嚴謹,每一點論述後麵都有紮實的會計原理或法規依據支撐,這使得它的說服力極強,而不是空泛的指責。它沒有給我一個可以直接套用的“萬能公式”,但它提供瞭一種批判性的思維框架,讓我學會瞭提問正確的方嚮。
评分基礎,但接地氣。例子雖不深入,但確實有很大收獲
评分例子都是點到為止,全靠經驗腦補。實時和小夥伴分享:我的客戶就是這麼乾,這個我客戶也這麼做,這不就是我客戶嗎。隻能說準則太美,可操作空間太大
评分做財報不如寫劇本。
评分例子都挺新,舉例基本都是鼎鼎有名的公司,即使是這樣的公司也會因為人性的原因,或多或少的在財報上做手腳,所以唐朝的那句話“財報是用來排除企業的”非常適用。
评分例子比較淺顯,好在覆蓋範圍廣,開拓視野
相關圖書






本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有