
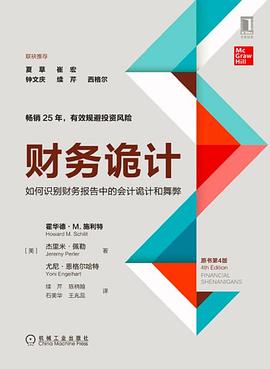
财务诡计:如何识别财务报告中的会计诡计和舞弊(原书第4版) pdf epub mobi txt 电子书 下载 2026
- 财务
- 会计
- 投资
- 金融
- 财务管理
- 金融投资
- 诡计
- 经济学
- 财务会计
- 财务舞弊
- 会计欺诈
- 财务报表分析
- 投资分析
- 风险管理
- 公司财务
- 审计
- 内控
- 财务风险

具体描述
本书运用四大视角快速识别财务诡计
财务报告角度
将资本市场中的财务诡计划分为盈余操纵诡计、现金流量诡计、关键指标诡计、并购会计诡计四大类型,并从资产负债表、利润表与现金流量表之间勾稽、制衡的视角,建立了识别财务诡计的整体分析框架与思维模式。
公司治理角度
对滋生四大财务诡计的制度环境和市场土壤,进行了独到分析,提出了彻底消除财务欺诈骗术的治本之策。
资本市场角度
结合近20多年来,全球资本市场的典型财务诡计案例,如安然、雷曼兄弟、世通等著名公司,以及我国部分上市公司如汉能,详细分析了四大类型财务诡计的具体手段、警示信号与识别方法。
法证式思维模式
本书对“现金流量诡计”的独到分析,打破了人们普遍认为的“现金流量表难以舞弊”的常识判断;对“并购会计诡计”的独到分析,抓住了全球资本市场财务诡计的共性与难点;对“法证式思维模式”的介绍,为读者提供了识别财务诡计的整体理论分析框架。
作者简介
霍华德·M. 施利特(Howard M. Schilit),博士,CPA,施利特法务公司创始人、CEO,会计舞弊侦探领域的先锋人物,曾为美国国会和美国证监会作证。他还曾经创建和管理过CFRA,曾经是美国大学的一名教授。
杰里米·佩勒(Jeremy Perler),CFA,CPA,施利特法务公司合伙人,曾经在Coatue Management、CFRA、普华永道工作。他还曾经是FASB和PCAOB的咨询顾问。
尤尼·恩格尔哈特(Yoni Engelhart),CFA,毕业于哈佛商学院,施利特法务公司合伙人,曾经在Partners Capital、Wellington Management和CFRA工作。
目录信息
推荐序 独角兽、白马股的财务诡计及侦测(夏草)
译者序 只要诱惑存在,诡计必然随行(续芹)
前 言 回顾过去的25年
第一部分 奠定基础
第1章 财务诡计25年 / 2
第2章 就改改X光片吧 / 14
第二部分 盈余操纵诡计
第3章 盈余操纵诡计第一种:过早确认收入 / 32
第4章 盈余操纵诡计第二种:确认虚假收入 / 54
第5章 盈余操纵诡计第三种:使用一次性或者非持续性的活动来推高利润 / 71
第6章 盈余操纵诡计第四种:将当期费用推迟到以后期间确认 / 86
第7章 盈余操纵诡计第五种:使用其他方法来隐瞒费用或损失 / 108
第8章 盈余操纵诡计第六种:将当期利润推迟到以后期间确认 / 122
第9章 盈余操纵诡计第七种:将未来费用确认在当期 / 134
第三部分 现金流量诡计
第10章 现金流量诡计第一种:将筹资活动现金流入归类为经营活动现金流入 / 155
第11章 现金流量诡计第二种:将经营活动现金流出归类为其他活动现金流出 / 171
第12章 现金流量诡计第三种:使用非持续性的活动来提高经营活动现金流量 / 185
第四部分 关键指标诡计
第13章 关键指标诡计第一种:使用那些高估业绩的误导性指标 / 207
第14章 关键指标诡计第二种:通过歪曲资产负债表指标来避免显示财务状况的恶化 / 226
第五部分 并购会计诡计
第15章 并购会计诡计第一种:虚增收入和利润 / 247
第16章 并购会计诡计第二种:虚增现金流量 / 258
第17章 并购会计诡计第三种:操纵关键指标 / 274
第六部分 总结全书
第18章 分崩离析 / 283
第19章 法证式思维模式 / 303
· · · · · · (收起)
读后感
七种操纵收入欺诈手法,帮助投资者发现这些欺诈手法从而避免损失。 收入操纵类财务欺诈手法 1. 过早记录为收入 2. 虚构收入并加以记录 3. 借助一次性或不可持续的业务来夸大所得 4. 将当期费用推迟至将来某个期间进行记录 5. 运用其他方法来掩盖成本或亏损 6. 将当期收入推迟至...
评分七种操纵收入欺诈手法,帮助投资者发现这些欺诈手法从而避免损失。 收入操纵类财务欺诈手法 1. 过早记录为收入 2. 虚构收入并加以记录 3. 借助一次性或不可持续的业务来夸大所得 4. 将当期费用推迟至将来某个期间进行记录 5. 运用其他方法来掩盖成本或亏损 6. 将当期收入推迟至...
评分· 收入操纵手法,介绍了公司如何通过操纵利润表 安然公司所涉及的财务欺诈手法 收入操纵类财务欺诈手法 · 过早记录为收入; · 虚构收入并加以记录; · 借助一次性或不可持续的业务来夸大所得; · 运用其他方法来掩盖成本或亏损。 🔯 对于靠收购来取得增长的公司,其背后...
评分上市公司的股价通常是和公司的盈利情况(利润)紧密联系的,因此,上市公司往往有很大的动力进行财务造假。 一个简单的公式: 利润=收入-费用 举个例子,开个面包店,一年卖出去面包收到的钱就是收入,和生产面包关联的钱,比如买面粉、黄油、以及面包师傅的工资,是费用(...
评分之前买过钟文庆《财务是个真实的谎言》,读了不错,这次看见钟推荐《财务诡计》就买了。 这本书以全球知名,也可叫臭名昭著的公司财务欺诈事件为素材,系统分析了财务造假的三大类型,这三大类型又可细分为13个细分项,44种手段,既有理论上的逻辑,又有实际事件的佐证...
用户评价
这本书,坦率地说,是我在金融领域里接触到的为数不多的“清醒剂”。读完它,我感觉自己好像被拉出了一个长期弥漫着雾气的房间,终于能看清那些原本被精心修饰过的数字背后的真实面貌。作者的叙述方式非常直接,毫不留情地揭示了企业管理层在粉饰报表时所惯用的那些“艺术手法”。我特别欣赏他对于几个经典案例的剖析,那种抽丝剥茧的过程,简直就是一场金融侦探的实战演练。比如说,对于收入确认时机的模糊处理,或是如何通过操纵准备金来平滑利润曲线,这些原本在教科书上被美化得天花乱坠的概念,在这里被赤裸裸地呈现出来,让人触目惊心。更重要的是,这本书并非仅仅停留在“揭露问题”的层面,它还提供了一套非常实用的工具箱,教导普通投资者,乃至初级审计人员,如何像一个真正的专业人士那样去审视那些看似完美无瑕的财务报表。我开始明白,一个健康的财报和一个充满疑点的财报之间,往往只隔着几个巧妙的会计估计和判断。读完此书,我对自己未来阅读任何公司财报的姿态都将发生根本性的改变,它让我从一个盲目信任数据的接受者,转变成一个时刻保持警惕的质疑者。
评分这本书的风格非常适合那些已经在金融行业工作了一段时间,但感觉自己知识体系存在盲区的人。它不仅仅是针对那些极端的、足以登上头条的“大案要案”,更多的是关注那些“灰色地带”的操作,那些在现有会计准则框架内被合法(但极不道德)利用的漏洞。我对作者在分析“商誉减值”那一章节的深入程度感到非常震撼。他详细拆解了管理层在评估商誉可收回金额时,是如何运用过于乐观的未来现金流预测模型,从而人为地避免或推迟巨额的资产减值损失。这种对“判断性估计”的剖析,才是识别财务诡计的核心所在。这本书的价值在于,它将隐藏在法律条文和复杂计算背后的“人性弱点”和“利益驱动”清晰地展现了出来。读完之后,我不再满足于听公司管理层对未来的美好描绘,而是会主动去追溯他们过去对类似预测的兑现情况,这是一种非常实用的反向验证思维。
评分这本书的阅读体验,用“醍醐灌顶”来形容毫不为过,尤其是在理解那些隐藏在复杂会计准则背后的动机时。我原以为财务报表是某种客观的科学陈述,但这本书彻底颠覆了我的认知,它揭示了报表本质上是一种“叙事工具”,而叙事者(管理层)的最终目的往往是为了满足外部利益相关者的期望,哪怕代价是扭曲事实。作者在探讨“资产负债表”的乾坤大挪移时,用了非常生活化的比喻,让那些晦涩的金融术语变得易于消化。比如,他解释了如何通过表外融资或对关联方交易的复杂结构设计,将巨额债务“隐形化”,这部分内容对我这样一个背景相对文科的人来说,提供了极大的帮助。它教会了我,看懂一家公司的财务健康状况,远比看懂利润表上的“盈利”二字要复杂得多。这种从宏观战略层面剖析微观操作的写法,让整体逻辑非常清晰。我感觉,这不仅仅是一本关于会计欺诈的书,更是一部关于企业治理和道德风险的深刻教材,读完后,我对待任何企业的新闻发布都带上了一层审慎的滤镜。
评分老实说,这本书的厚度让我一度望而却步,但一旦沉下心去读,就会发现它结构组织得极其精妙,完全不像一本技术性读物那么枯燥乏味。作者的笔锋带着一股知识分子的锐气和对市场公平的执着,这使得即便是关于“现金流量表”这种相对枯燥的部分,也写得引人入胜。他通过对比几家真实发生财务造假的公司案例,具体展示了“经营活动现金流”是如何通过各种手段被人为地美化,以支撑起一个看起来光鲜亮丽的盈利数字。我尤其欣赏其中对于“资本支出”和“折旧”之间关系的探讨,这是很多投资者常常忽略的环节。作者强调,关注企业投入产出比的真实变化,往往比纠结于当期净利润的增减更有价值。整本书的论证过程严谨,每一点论述后面都有扎实的会计原理或法规依据支撑,这使得它的说服力极强,而不是空泛的指责。它没有给我一个可以直接套用的“万能公式”,但它提供了一种批判性的思维框架,让我学会了提问正确的方向。
评分阅读这本书,感觉就像参加了一场由顶尖“抓鬼专家”主持的私密研讨会。作者的叙述口吻带着一种久经沙场的经验感,使得那些原本应该让人感到压抑的财务舞弊主题,读起来却充满了一种斗智斗勇的兴奋感。书中对“关联方交易”的详尽分析,是我认为全书中最具实战价值的部分之一。他揭示了如何通过设立复杂的中间公司结构,将原本应该被明确披露的风险或成本转移到不透明的角落,从而让合并报表看起来无比健康。我发现,很多时候,审计师之所以未能发现问题,不是因为他们能力不足,而是因为他们往往被引导去关注表面的合规性,而忽略了交易背后的商业逻辑是否合理。这本书强迫读者跳出“数字本身”,去审视数字背后的“关系网”和“利益输送链”。它不仅仅是教会我如何发现“欺诈”,更是教会我如何构建一个更加稳固的、基于商业常识的财务分析体系。这种体系性的提升,远比记住几个财务陷阱的名称更有价值。
评分很好的书,刚刚读完,打算明天看个上市公司的财报练手,主要说的上市公司为了股价,各种造假手段,如果这样反向学习和猫捉老鼠是一个道理。😓,越来越发现发现偷漏税算个什么?都是省的小钱,去资本市场走一圈。牛皮吹的大了可以遮天,但是要能收线,不然会爆。
评分例子都挺新,举例基本都是鼎鼎有名的公司,即使是这样的公司也会因为人性的原因,或多或少的在财报上做手脚,所以唐朝的那句话“财报是用来排除企业的”非常适用。
评分适度的怀疑是投资者保护自己的一种竞争优势。本书系统地阐述了四大类财务诡计,在实务中我们要穿透表象看本质,这不容易,所以需要不断学习。
评分投资人必读
评分适度的怀疑是投资者保护自己的一种竞争优势。本书系统地阐述了四大类财务诡计,在实务中我们要穿透表象看本质,这不容易,所以需要不断学习。
相关图书






本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有