
具体描述
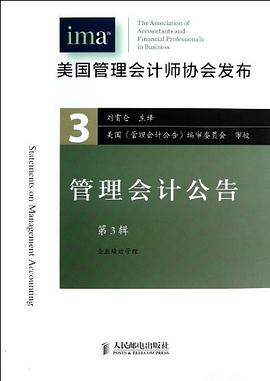
内容提要:《管理会计公告》涵盖了管理会计领域的各项实务及专题,包括有关风险管理、成本核算、供应链、可持续发展报告、公允价值、组织行为等主题的定义、框架、指导、最佳实践和案例。本公告共四辑,本辑的主题是企业绩效管理。
编辑推荐:美国管理会计师协会(IMA)发布的《管理会计公告》由世界顶尖专家精心撰写,它涵盖了管理会计领域的各项实务及专题,突出实务导向,注重文化、道德对企业管理会计体系影响,对企业管理人员建立商业逻辑思维框架、提升商业判断力具有很好的借鉴意义。对中国的各类企业来说,企业财务人员在保护企业关键利益相关者的利益、实现企业可持续发展的过程中,也一定能从《管理会计公告》中直接获益。
作者简介
作者简介:美国管理会计师协会(The Institute of Management Accountants,简称IMA®)是一家全球领先的国际管理会计师组织,一直致力于支持企业内部的财会专业人士推动企业的整体绩效和表现。IMA成立于1919年,由美国成本会计师协会(NACA)衍生而来,总部设立在美国新泽西州,拥有遍布全球265个分会的超过65,000名会员。
在国际上,作为COSO委员会的创始成员及国际会计师联合会(IFAC)的主要成员,IMA在管理会计、公司内部规划与控制、风险管理等领域均参与到全球最前沿实践。此外,IMA还在美国财务会计准则委员会(FASB)和美国证券交易委员会(SEC)等组织中起着非常重要的作用。
译者简介:刘宵仑,北京国际会计学院副教授,北京国家会计学院审计与风险管理研究所所长,中国会计学会内部控制标准委员会委员,中国会计学会财务成本分会理事,清华大学、财政部财科所硕士研究生导师,中国政法大学法务会计研究中心研究员,中国注册会计师,美国注册舞弊审查师(CFE),国家注册内部审计师(CIA),美国管理会计协会名誉会员、中国专家委员会委员。曾就职于普华国际会计公司和安达信•华强会计师事务所。中央财经大学会计系经济学学士(会计学专业),北京大学光华管理学院工商管理硕士,南开大学公司治理中心公司治理专业在读博士。研究兴趣包括审计理论与实务、企业风险管理与内部控制设计、商务伦理与会计职业道德。研究专题包括注册会计师职业能力框架。翻译或审校专著、教材20余部,发表论文多篇。
目录信息
企业绩效管理
责任的发展演变:会计师的可持续发展报告............................................... 1
一、摘要............................................................................................................ 5
二、关键词........................................................................................................ 6
三、引言............................................................................................................ 6
四、范围.......................................................................................................... 10
五、可持续发展主题的演进.......................................................................... 11
六、报告与责任的重要性——谁关注......................................................... 14
七、建立一个可持续发展框架..................................................................... 16
八、责任意识带来的好处.............................................................................. 31
九、可持续发展的社会影响.......................................................................... 33
十、对会计职业的影响.................................................................................. 34
缩写词.............................................................................................................. 38
术语表.............................................................................................................. 39
参考文献和参考资料...................................................................................... 41
管理全球供应链的总成本..............................................................................45
一、摘要.......................................................................................................... 49
二、引言.......................................................................................................... 49
三、范围.......................................................................................................... 50
四、全球供应链的绩效管理.......................................................................... 52
五、确定全球供应链的成本.......................................................................... 54
六、全球供应链融资...................................................................................... 57
七、案例研究.................................................................................................. 59
八、管理供应链总成本.................................................................................. 60
九、对全球供应链成本管理者的行动建议................................................. 63
十、结束语...................................................................................................... 64
参考文献.......................................................................................................... 65
有效的标杆管理................................................................................... 67
一、引言.......................................................................................................... 71
二、范围.......................................................................................................... 71
三、定义标杆管理.......................................................................................... 72
四、管理会计师的作用.................................................................................. 73
五、标杆管理流程.......................................................................................... 74
六、标杆管理工具和技术.............................................................................. 74
七、管理会计面临的挑战............................................................................ 104
八、结束语.................................................................................................... 105
附 录............................................................................................................ 106
术语表............................................................................................................ 108
参考文献........................................................................................................ 109
实施公司环境战略............................................................................. 111
一、引言........................................................................................................ 115
二、范围........................................................................................................ 115
三、公司环境战略的目标............................................................................ 116
四、管理会计师的作用................................................................................ 116
五、公司环境战略的实施阶段................................................................... 117
六、实施指南................................................................................................ 117
七、组织和管理会计面临的挑战............................................................... 140
八、结束语.................................................................................................... 141
附录A :环境政策表述................................................................................ 142
附录B :柯达公司指导原则........................................................................ 143
附录C :环境行动计划对照表.................................................................... 144
附录D :国际商会《可持续发展商业章程》............................................. 145
术语表............................................................................................................ 147
参考文献........................................................................................................ 148
股东价值创造:计量与管理............................................................... 151
一、引言........................................................................................................ 155
二、范围........................................................................................................ 155
三、定义股东价值和财富创造................................................................... 156
四、股东价值创造的决定因素................................................................... 157
五、管理会计师的作用................................................................................ 159
六、计量股东价值的技术............................................................................ 160
七、股东价值创造计量的其他相关问题................................................... 171
八、管理股东价值........................................................................................ 174
九、组织和管理会计面临的挑战............................................................... 180
十、结束语.................................................................................................... 180
附录A :股东价值创造指标计算范例........................................................ 182
附录B :从收益到经营绩效再到价值创造................................................ 192
参考文献........................................................................................................ 194
实施集成式绩效管理系统的工具和技术............................................. 197
一、引言........................................................................................................ 201
二、范围........................................................................................................ 201
三、绩效管理概览........................................................................................ 202
四、管理会计师的作用................................................................................ 204
五、实施集成式绩效管理系统的各个阶段............................................... 205
六、实施工具和技术.................................................................................... 205
七、实施陷阱与关键成功因素................................................................... 233
八、结束语.................................................................................................... 234
附录:关键绩效指标定义............................................................................ 235
计分卡术语........................................................................................ 235
参考文献........................................................................................................ 235
实施集成式供应链管理:打造竞争优势............................................. 237
一、引言........................................................................................................ 241
二、范围........................................................................................................ 241
三、定义集成式供应链管理........................................................................ 241
四、供应链管理的各个发展阶段............................................................... 244
五、为什么实施集成式供应链管理........................................................... 248
六、管理会计师的作用................................................................................ 249
七、集成式供应链管理的实施步骤........................................................... 250
八、结束语.................................................................................................... 270
术语表............................................................................................................ 271
参考文献........................................................................................................ 272
实施集成式供应链管理的工具和技术................................................. 275
一、引言........................................................................................................ 279
二、范围........................................................................................................ 279
三、管理会计的作用.................................................................................... 280
四、集成式供应链管理的实施步骤........................................................... 281
五、实施工具和技术.................................................................................... 282
六、结束语.................................................................................................... 314
参考文献........................................................................................................ 315
精益企业基础..................................................................................... 317
一、引言........................................................................................................ 321
二、范围........................................................................................................ 322
三、为什么实施精益流程............................................................................ 322
四、精益流程框架........................................................................................ 323
五、实施阶段................................................................................................ 335
六、实施精益生产面临的挑战................................................................... 344
七、管理会计在精益企业中的作用........................................................... 347
八、结束语.................................................................................................... 349
术语表............................................................................................................ 350
参考资料........................................................................................................ 353
实施流程管理:改进产品和服务........................................................ 357
一、引言........................................................................................................ 361
二、范围........................................................................................................ 361
三、定义流程管理........................................................................................ 362
四、流程要素................................................................................................ 365
五、流程分类................................................................................................ 367
六、流程特征................................................................................................ 368
七、为什么实施流程管理............................................................................ 369
八、管理会计的作用.................................................................................... 370
九、实施阶段................................................................................................ 371
十、结束语.................................................................................................... 397
术语表............................................................................................................ 398
参考文献........................................................................................................ 399
实施自动化工作流管理...................................................................... 401
一、引言........................................................................................................ 405
二、范围........................................................................................................ 405
三、自动化工作流管理定义........................................................................ 405
四、工作流类型............................................................................................ 407
五、实施工作流自动化的好处................................................................... 411
六、管理会计的作用.................................................................................... 412
七、实施指南................................................................................................ 413
八、工作流自动化的人的维度................................................................... 429
九、结束语.................................................................................................... 430
术语表............................................................................................................ 431
参考文献........................................................................................................ 432
价值链分析:评估竞争优势............................................................... 435
一、引言........................................................................................................ 439
二、范围........................................................................................................ 439
三、价值链定义............................................................................................ 439
四、竞争优势与客户价值............................................................................ 440
五、管理会计师的作用................................................................................ 442
六、评估竞争优势的价值链方法............................................................... 443
七、价值链分析的战略框架........................................................................ 456
八、价值链分析的局限................................................................................ 465
九、组织和管理会计挑战............................................................................ 466
十、结束语.................................................................................................... 467
附录:价值链分析与传统管理会计........................................................... 467
参考文献........................................................................................................ 469
环境会计的工具和技术:服务企业决策............................................. 471
一、理论基础................................................................................................ 475
二、范围........................................................................................................ 475
三、公司环境战略的三个实施阶段........................................................... 475
四、定义环境会计........................................................................................ 476
五、定义环境成本........................................................................................ 477
六、管理会计师的作用................................................................................ 478
七、环境会计的工具和技术........................................................................ 480
八、组织和管理会计面临的挑战............................................................... 503
九、结束语.................................................................................................... 504
术语表............................................................................................................ 505
参考文献........................................................................................................ 506
管理质量改进..................................................................................... 509
一、引言........................................................................................................ 513
二、适用范围................................................................................................ 513
三、定义质量................................................................................................ 514
四、全面质量管理........................................................................................ 515
五、管理会计的作用.................................................................................... 516
六、全面质量管理实施指南........................................................................ 518
七、管理流程、工具和指标........................................................................ 521
八、全面质量管理实施范例........................................................................ 526
九、质量成本................................................................................................ 527
十、服务业的质量成本................................................................................ 529
十一、质量成本关系.................................................................................... 530
十二、管理会计面临的挑战........................................................................ 531
十三、结束语................................................................................................ 533
参考文献........................................................................................................ 543
· · · · · · (收起)
读后感
用户评价
我是一名企业风险管理师,在日常工作中,我需要识别、评估和应对企业面临的各种风险,而财务风险是其中至关重要的一部分。《管理会计公告》的书名,让我联想到它可能是一种关于企业财务状况的重要“公告”或“预警”,希望能帮助我们更早地发现潜在的财务风险。我非常希望这本书能够深入探讨管理会计在风险识别、评估和控制方面的应用。我期待书中能有关于如何利用管理会计工具来衡量和管理财务风险,例如信用风险、市场风险和操作风险,以及如何建立有效的内部控制体系来防范这些风险的详细介绍。
我是一名对成本效益分析非常感兴趣的管理咨询顾问。在为客户提供服务的过程中,我发现很多企业虽然有完整的财务报表,但却很难从中挖掘出能够指导经营决策的有效信息。《管理会计公告》的书名,给我一种“信息发布”的联想,我希望它能像一份重要的通告,为企业揭示经营活动中的关键洞察。我期待书中能有关于如何进行准确的成本核算与分配、如何进行差异分析以识别经营中的问题,以及如何建立科学的绩效考核体系的详细论述。特别地,我希望这本书能够提供一些如何运用管理会计工具来支持企业进行兼并收购、资产重组等重大决策的案例和方法,这对于我们咨询行业来说,非常有价值。
我是一家跨国公司的财务总监,在日常工作中,我经常需要处理来自不同部门、不同国家、不同业务线的复杂财务数据,并从中提炼出有价值的管理信息。《管理会计公告》的书名,让我觉得它可能是一种“官方信息”的发布,或许能为我们这些决策者提供更清晰、更准确的经营指引。我非常希望这本书能够系统性地阐述如何在多元化的企业环境中,建立一套统一、高效的管理会计体系。我特别关注书中是否会涉及如何运用管理会计来支持企业进行数字化转型,以及如何利用大数据和人工智能来提升管理会计的预测和决策能力。此外,对于如何在全球化背景下进行资本预算和风险管理,我也充满期待。
我是一名初入职场的财务新人,对管理会计的概念还处于一个懵懂的阶段。学校里教授的知识体系庞大,但总感觉与实际工作脱节。《管理会计公告》这本书,从书名的“公告”二字,我隐约感受到它可能是一种“官方”的、权威的指引,希望能为我这样一个新手提供一个清晰的路线图。我最想从书中了解的是,在一家成熟的企业里,管理会计的各个模块是如何相互关联、协同作用的,以及新人在进入这个领域时,应该从哪些基础知识开始着手,逐步深入。我希望这本书能用通俗易懂的语言,解释复杂的概念,并且能有案例分析,让我能够看到理论是如何在实践中应用的。毕竟,理论的学习如果不能转化为实际操作的能力,那也只是纸上谈兵。
在当前的经济环境下,企业面临的挑战是前所未有的。从宏观经济的不确定性,到行业内部的激烈竞争,再到消费者需求的快速变化,都对企业的决策和运营提出了更高的要求。我一直在寻找一本能够帮助我理解如何运用管理会计的智慧,来应对这些挑战的书籍。《管理会计公告》的书名,让我觉得它可能涵盖了当前管理会计领域最前沿的动态和最重要的信息,能够帮助我及时了解行业发展趋势,并从中汲取应对策略。我尤其关注书中是否会探讨如何通过精益成本管理来提升企业在成本方面的竞争力,以及如何利用数据分析和信息技术来构建更具前瞻性的管理会计体系。
作为一名在企业中负责预算编制和分析的管理者,我一直深切关注管理会计在战略决策中的作用。很多时候,我们能够熟练运用各种工具和模型,但却很难将这些工具与企业的整体战略紧密结合起来,导致预算的制定和执行往往流于形式,无法真正起到引导和优化企业运营的作用。《管理会计公告》的书名本身就传递出一种“通知”和“沟通”的意味,我希望它能在这方面有所建树,不仅仅是讲解理论,更能阐释管理会计如何成为企业沟通的语言,如何将战略意图转化为可执行的预算,并最终通过有效的绩效反馈机制,形成一个闭环。我特别关注书中是否会涉及如何运用管理会计工具来支持创新型业务的风险评估和回报预测,这对于我们这些需要不断探索新增长点的企业来说,至关重要。
作为一名企业的高层管理者,我深知管理会计在企业战略执行和绩效提升方面的重要作用。很多时候,我们在制定战略时,往往忽略了管理会计的支持作用,导致战略的落地困难重重。《管理会计公告》的书名,让我联想到它可能是一种关于企业财务状况和经营成果的“公开披露”或者“重要提示”,希望能帮助我们更准确地把握企业的经营脉搏。我希望这本书能够提供一些关于如何建立有效的内部控制体系、如何进行全面预算管理以及如何评价投资项目可行性的实操性建议。更重要的是,我希望它能够阐释管理会计如何更好地服务于企业的长期发展目标,而不是仅仅停留在财务数据的记录和分析层面。
这本书的封面设计就足够吸引眼球了,那种沉静而又不失力量的蓝,配上简洁大气的字体,让人一眼就觉得是一本内容扎实的专业书籍。我本身就是一名财务从业者,平日里接触到的管理会计方面的资料可以说是海量,但很多时候,即便内容再丰富,也容易落入理论堆砌的窠臼,缺乏实践的温度。然而,《管理会计公告》给我的第一印象,就是它似乎在试图打破这种隔阂,用一种更贴近实际操作的语言,去解读那些看似高深的管理会计原理。我尤其期待它在成本控制和绩效评估方面能提供一些新颖的视角,因为这两个模块一直是我们在日常工作中遇到的难点和痛点。市场上关于管理会计的书籍很多,但真正能够帮助我们理解“为什么”和“怎么做”的,却凤毛麟角。我希望能在这本书里找到那些能够启迪思维、解决实际问题的“金句”和“方法论”,从而提升自己在这方面的工作能力。
作为一名对现代企业管理理念充满好奇的普通读者,我一直试图理解管理会计在现代企业运营中所扮演的角色。《管理会计公告》这个书名,给我一种“重要信息发布”的感觉,仿佛是企业内部的一项重要宣告,希望能向读者揭示企业经营的某些核心秘密。我希望这本书能够用相对平实的语言,介绍管理会计的基本概念、主要职能,以及它在企业决策、成本控制、绩效评估等方面的具体应用。我尤其想了解,管理会计是如何帮助企业实现降本增效的,以及它是如何支持企业进行战略规划和经营调整的。我希望这本书能成为我理解企业管理的入门读物,为我打开一扇通向更深入学习的大门。
我是一名在市场营销领域工作的专业人士,虽然我的主要职责并非财务,但我也深知财务数据对于市场策略制定和营销活动评估的重要性。《管理会计公告》的书名,让我觉得它可能是一种“市场信息”的传递,或许能为我们这些非财务背景的人提供一些关于企业经营状况的重要信息。我希望这本书能够解释管理会计的哪些指标和分析方法,对于市场营销的决策和效果评估至关重要。例如,我希望能了解如何通过管理会计的分析来理解不同产品的盈利能力,如何评估营销活动的成本效益,以及如何利用财务数据来支持市场细分和客户定位。
:《管理会计公告》涵盖了管理会计领域的各项实务及专题,包括有关风险管理、成本核算、供应链、可持续发展报告、公允价值、组织行为等主题的定义、框架、指导、最佳实践和案例。本公告共四辑,本辑的主题是企业绩效管理。
:《管理会计公告》涵盖了管理会计领域的各项实务及专题,包括有关风险管理、成本核算、供应链、可持续发展报告、公允价值、组织行为等主题的定义、框架、指导、最佳实践和案例。本公告共四辑,本辑的主题是企业绩效管理。
:《管理会计公告》涵盖了管理会计领域的各项实务及专题,包括有关风险管理、成本核算、供应链、可持续发展报告、公允价值、组织行为等主题的定义、框架、指导、最佳实践和案例。本公告共四辑,本辑的主题是企业绩效管理。
:《管理会计公告》涵盖了管理会计领域的各项实务及专题,包括有关风险管理、成本核算、供应链、可持续发展报告、公允价值、组织行为等主题的定义、框架、指导、最佳实践和案例。本公告共四辑,本辑的主题是企业绩效管理。
:《管理会计公告》涵盖了管理会计领域的各项实务及专题,包括有关风险管理、成本核算、供应链、可持续发展报告、公允价值、组织行为等主题的定义、框架、指导、最佳实践和案例。本公告共四辑,本辑的主题是企业绩效管理。