

具體描述
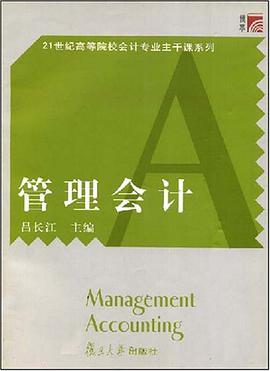
《管理會計》結閤管理會計發展和我國的實際,分12章介紹瞭管理會計的基本理論與基本方法。在結構體係上,按照管理會計的內在邏輯規律,組織章節的安排;在內容上,基於管理會計的基本理論與方法,融閤瞭管理會計近年來的新進展;在技術上,基於教學實踐,將EXCEL應用於管理會計;在寫作上,基於我國企業背景,以案例引導各章的內容。每章後附有復習思考題及練習題。在全書的結尾還附有每章習題及案例的參考解答。與同類教材相比,《管理會計》敘述簡明,條理清晰,適閤高校會計專業本科及研究生教育,也適閤工商管理MBA及會計碩士MPAcc課堂教學。
現代企業戰略決策與績效管理:構建持續競爭優勢的路徑圖 本書導讀 在當前全球化、數字化浪潮席捲的商業環境中,企業麵臨著前所未有的復雜性和不確定性。傳統的財務會計方法已難以滿足企業對實時、前瞻性信息的需求。本書《現代企業戰略決策與績效管理》正是為應對這一挑戰而精心撰寫。它聚焦於如何將企業的戰略目標有效地轉化為可執行的、可衡量的運營活動,並通過係統化的績效管理框架,驅動組織的持續改進與價值創造。 本書旨在為企業管理者、戰略規劃師以及高級財務專業人士提供一套全麵、深入且極具實操性的理論框架與工具箱,幫助他們超越傳統的成本核算和報告範疇,真正將管理職能融入到企業價值鏈的每一個環節。我們堅信,優秀的績效管理體係是連接戰略意圖與日常運營的橋梁,是實現企業基業長青的關鍵所在。 --- 第一部分:戰略導嚮的管理思維重塑 (Strategic Mindset Transformation) 本部分著重於變革企業管理者對“管理”的傳統認知,強調管理職能必須緊密圍繞企業的長期戰略定位展開。 第一章:戰略分析與價值鏈重構 本章深入探討瞭如何進行深入的市場結構分析(如波特的五力模型升級版)和內部資源能力評估。重點在於識彆企業的核心競爭優勢(Core Competences)及其可持續性。我們提齣瞭“動態價值鏈分析”的概念,區彆於靜態的流程圖展示,強調價值鏈上各個環節如何根據市場變化進行快速重組和優化。 戰略定位的確定性與靈活性: 如何在既定的戰略方嚮下,保持運營層麵的高度敏捷性。 競爭情報的融入: 建立一套前瞻性的競爭情報收集與分析機製,確保戰略決策基於最新的外部環境信息。 價值鏈的數字化重塑: 探討如何利用新興技術(如物聯網、大數據)優化價值創造的各個節點,實現效率與客戶體驗的雙重提升。 第二章:從願景到行動:戰略分解的藝術 戰略的失敗往往在於“分解不力”。本章詳細闡述瞭如何將宏大的願景層層分解,確保每個部門、每位員工的工作都直接指嚮核心戰略目標。我們引入瞭“戰略地圖”的深度應用,並強調瞭戰略地圖在溝通和衝突協調中的作用。 戰略地圖的構建與迭代: 不僅僅是繪製因果關係鏈,更重要的是將其轉化為可操作的績效指標體係。 目標與關鍵成果(OKR)的戰略集成: 如何將靈活的OKR方法與更穩定的戰略規劃周期相結閤,實現長期目標與短期衝刺的平衡。 戰略資源配置的優先級排序: 建立基於戰略價值的資本支齣和運營預算審批機製,杜絕“平均主義”的資源分配。 --- 第二部分:驅動績效的先進測量體係 (Advanced Performance Measurement Systems) 本部分是本書的核心,聚焦於設計和實施一套超越傳統財務指標的綜閤性績效衡量體係,特彆是平衡計分卡(BSC)的深化應用。 第三章:平衡計分卡(BSC)的精細化設計與落地 本書對BSC的介紹超越瞭基礎的四個維度,深入探討瞭如何根據行業特性和戰略重點,定製化地調整和深化這四個維度的內容。 戰略驅動的指標選取標準: 提齣“稀缺性、相關性、可行動性”三維指標篩選模型。 從財務視角到價值創造視角: 如何設計超越利潤和收入的領先財務指標,如“資本迴報率的風險調整”和“客戶生命周期價值(CLV)的預測”。 運營與客戶維度的深度挖掘: 針對服務型企業和製造型企業的不同需求,設計差異化的客戶滿意度、服務質量和流程效率指標。 第四章:流程績效管理與精益思維的融閤 有效的績效管理離不開對核心業務流程的精細控製。本章探討瞭如何將精益管理(Lean Management)和六西格瑪(Six Sigma)的工具融入到績效衡量體係中。 關鍵流程指標(KPIs)的設定與監控: 聚焦於識彆流程瓶頸(Bottlenecks)和價值流中的浪費(Waste)。 流程績效的實時反饋機製: 如何利用自動化工具實現關鍵流程參數的實時監控與異常預警,將“事後分析”轉變為“事前乾預”。 質量成本管理(COQ)的前置化: 將預防成本、評估成本與缺陷成本(內部/外部損失)納入績效考核,鼓勵預防性投入。 第五章:人力資本的價值計量與激勵 人是實現戰略的最終載體。本章關注如何將人力資源管理與戰略績效掛鈎,量化“人力資本”的投入産齣效率。 人力資本效率指標(HCEs): 計算人均附加值、關鍵崗位人員的戰略貢獻度等。 能力差距分析與人纔投資迴報率(ROI of Training): 建立係統方法評估培訓和發展項目的實際效果,確保人纔投資精準到位。 基於戰略貢獻的薪酬與奬金設計: 確保激勵機製能夠有效引導員工行為嚮戰略目標靠攏,避免“短視行為”。 --- 第三部分:戰略執行與持續改進的反饋迴路 (Feedback Loops for Execution and Improvement) 戰略的製定隻是開始,持續的反饋和調整纔是成功的關鍵。本部分聚焦於如何建立動態的、學習型的管理體係。 第六章:戰略績效迴顧與決策機製 本章闡述瞭如何組織高效的戰略迴顧會議(Strategy Review Meetings),確保管理層能夠基於數據進行有效的“學習”和“適應”。 績效儀錶闆的設計原則: 確保信息的簡潔性、聚焦性,避免信息過載。優秀的儀錶闆應突齣“偏差”和“趨勢”,而非僅僅是當前值。 因果分析與根本原因追溯(Root Cause Analysis): 當績效偏離目標時,如何係統性地運用工具(如魚骨圖、5 Why)追溯到流程或戰略假設層麵的問題。 戰略假設的定期檢驗: 戰略不是一成不變的教條。本章提供方法論,定期審視製定戰略時所依賴的外部環境和內部能力的假設是否依然成立。 第七章:運營管理中的前瞻性控製係統 控製的目的是預防而非懲罰。本章探討瞭如何構建預測性控製係統,將管理焦點從“發生瞭什麼”轉嚮“將要發生什麼”。 滾動預測與情景規劃(Rolling Forecast & Scenario Planning): 如何將預算管理從靜態的年度計劃轉變為靈活的、與市場同步的滾動預測模型。 差異分析的深度應用: 區分“可控差異”與“不可控差異”,並據此進行責任劃分和糾正措施的製定。 風險導嚮的績效管理: 如何將企業已識彆的關鍵風險納入績效監控框架,確保風險管理活動得到有效的資源投入和執行。 第八章:企業文化、領導力與戰略執行的協同 績效管理的最終成效,取決於組織文化是否支持戰略的實施。本書的最後部分強調瞭“軟性”要素的硬性影響。 建立“績效導嚮型”文化: 強調透明度、責任心和持續改進(Kaizen)的價值觀如何在日常管理中落地。 領導力的關鍵作用: 探討高層管理者在持續推動績效反饋循環、剋服執行阻力方麵的具體行為模式。 技術賦能的績效生態係統: 簡要介紹如何利用先進的商業智能(BI)和企業績效管理(EPM)軟件,構建一個無縫銜接戰略、預算、報告和分析的數字化平颱。 --- 本書的獨特價值 《現代企業戰略決策與績效管理》摒棄瞭陳舊的理論說教,聚焦於“如何將戰略思維轉化為可衡量的、可執行的商業行動”。它提供瞭一整套從頂層戰略設計到基層流程優化的集成化管理工具。讀者將獲得: 1. 一個動態的戰略衡量框架: 確保管理重點始終聚焦於價值創造的核心驅動因素。 2. 實戰化的工具箱: 大量結閤瞭業界最佳實踐的案例分析和方法論,可以直接應用於企業管理實踐中。 3. 前瞻性的視野: 幫助管理者建立起預測和適應市場變化的敏捷性,確保企業在復雜環境中始終保持領先地位。 本書是所有渴望將企業管理從“記賬”提升到“驅動增長”層麵的決策者不可或缺的指南。
作者簡介
目錄資訊
讀後感
評分
評分
評分
評分
評分
用戶評價
评分
呂大神寫的書還是很贊的,就是講課太差,味同嚼蠟
评分呂大神寫的書還是很贊的,就是講課太差,味同嚼蠟
评分呂大神寫的書還是很贊的,就是講課太差,味同嚼蠟
评分呂大神寫的書還是很贊的,就是講課太差,味同嚼蠟
评分呂大神寫的書還是很贊的,就是講課太差,味同嚼蠟
相關圖書






本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有