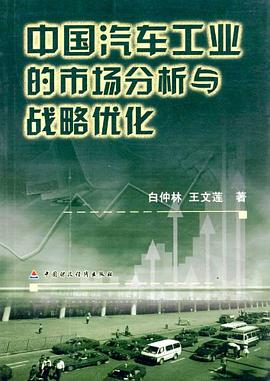
《中国汽车工业的市场分析与战略优化》以中国汽车工业发展的历史轨迹,通过实证分析叙述了中国汽车工业在中国经济中的战略地位和作用,对汽车工业的关联效应进行了分析;利用大量数据从中国汽车产业的地缘分布、生产规模、生产集中度、产品结构和技术水平及新产品开发能力等方面分析了中国汽车产业的现状和特点;深入讨论了中国各种类型汽车市场的市场结构及其影响因素;全面分析了加入WTO后中国汽车工业迎来的发展机遇和面临着全球化的挑战,综合了各界人士为发展中国民族汽车产业提出的战略优化思想和学术观点。
中国汽车工业的市场分析与战略优化 一、 行业概览与宏观环境分析 中国汽车工业作为国民经济的支柱性产业,其发展轨迹不仅深刻影响着交通出行方式的变革,更牵动着能源、材料、信息、金融等诸多上下游产业链的脉动。本研究深入剖析中国汽车市场的宏观环境,从经济、政策、社会、技术、生态、法律(PESTEL)等多个维度进行审视,旨在为行业参与者提供一个全面而深刻的洞察。 经济层面,我们将考察中国经济的增长态势、居民收入水平、消费结构变化以及通货膨胀等因素对汽车消费需求的直接影响。例如,城镇化进程的加速、中等收入群体的壮大往往伴随着对私家车的旺盛需求。同时,全球经济波动、国际贸易环境的变化,也会通过汇率、原材料价格等途径,间接影响中国汽车产业的竞争力与盈利能力。 政策层面,中国政府在推动汽车产业发展方面扮演着至关重要的角色。我们将重点分析国家在产业政策、环保法规、新能源汽车补贴、税收优惠、基础设施建设(如充电桩网络)等方面的导向与调整。例如,“双积分”政策的出台,旨在倒逼企业在新能源汽车领域加大投入;“国六”排放标准的实施,则对传统燃油车的生产提出了更高要求。这些政策的有效性与潜在影响,将是本研究的核心关注点之一。 社会层面,消费者行为的变迁是驱动汽车市场变革的关键力量。我们将研究人口结构变化(如老龄化、年轻化)、生活方式的转变、消费观念的升级(如对品牌、安全、智能化、个性化的追求)、以及消费者对环境可持续性的关注度提升等因素。例如,年轻一代消费者更倾向于接受共享出行、订阅服务等新型出行模式,而家庭用车则更加注重安全性和空间。 技术层面,汽车产业正经历着颠覆性的技术革命。本研究将深入探讨电动化、智能化、网联化(“新四化”)在中国的渗透与发展。我们将关注电池技术、电机技术、自动驾驶技术、智能座舱技术、 V2X(车联万物)通信技术等前沿科技的研发进展、产业化应用情况以及相关的技术标准与法规。同时,传统燃油发动机技术的升级换代,以及轻量化、新材料的应用,也将在分析范围内。 生态层面,环境问题日益突出,汽车产业的可持续发展面临严峻挑战。我们将分析汽车尾气排放、生产过程中的碳排放、以及汽车报废回收等对环境的影响。同时,也将关注企业在绿色制造、循环经济、以及开发环保型汽车方面的努力与创新。国家在碳达峰、碳中和目标下的相关政策,将直接影响汽车产业的能源结构转型。 法律层面,与汽车产业相关的法律法规体系日益完善,包括但不限于产品质量法、消费者权益保护法、道路交通安全法、知识产权法等。我们将梳理这些法律法规对汽车产品设计、生产、销售、使用以及售后服务等方面的影响,并关注新兴领域(如自动驾驶、数据安全)的立法进展。 二、 市场细分与竞争格局分析 中国汽车市场庞大而复杂,细分市场的差异化需求与日益激烈的竞争格局,是影响企业战略制定的关键因素。本研究将对中国汽车市场进行多维度、精细化的划分,并深入分析各细分市场的特征与发展趋势。 1. 按车型细分: 轿车市场: 分析不同级别(A级、B级、C级、D级)轿车的市场份额、增长潜力、消费人群画像以及各品牌在不同细分市场的主导地位。重点关注新能源轿车(纯电动、插电混动)的快速崛起对其市场格局带来的冲击。 SUV市场: 探讨SUV市场持续火爆的原因,分析不同尺寸(小型、紧凑型、中型、大型)SUV的消费偏好、品牌竞争以及细分市场的细分(如都市SUV、越野SUV)。 MPV市场: 考察MPV市场在家庭用户、商务接待等领域的应用,分析其增长动力、主要品牌以及与轿车、SUV市场的差异化竞争。 新能源汽车市场: 这是一个独立且极具战略意义的细分市场。我们将深入分析纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、以及燃料电池汽车(FCEV)等不同技术路线的市场表现,关注其续航里程、充电基础设施、购车成本、使用成本等关键影响因素。 商用车市场: 包括卡车、客车、专用车等。分析其在物流运输、公共交通、工程建设等领域的需求,关注国家对商用车环保标准、排放要求以及新能源化推广政策的影响。 2. 按品牌细分: 自主品牌: 深入分析中国本土汽车品牌(如吉利、比亚迪、长安、长城等)在技术研发、产品创新、市场营销、品牌建设等方面的优势与劣势。关注其在全球市场的拓展与竞争力提升。 合资品牌: 分析外资品牌与中国本土企业合资设立的品牌(如大众、丰田、通用、日产等)在中国市场的表现,考察其产品策略、技术引进、本土化改进以及市场份额的变化。 进口品牌: 评估高端进口品牌在中国市场的定位、销售情况以及其对中国本土品牌和合资品牌形成的压力与挑战。 3. 按价格区间细分: 经济型市场: 分析低价位车型的消费群体、竞争态势以及市场饱和度。 主流消费市场: 考察中等价位车型(如10-20万元区间)的消费偏好、品牌忠诚度以及产品更新换代的速度。 中高端/豪华市场: 分析高收入人群对品牌、性能、配置、设计以及服务的需求,关注豪华品牌在中国市场的增长潜力与竞争格局。 4. 竞争格局分析: 我们将运用波特五力模型等工具,系统分析中国汽车市场的竞争强度: 现有竞争者之间的竞争: 评估行业内企业数量、产品同质化程度、产能过剩情况、价格战的普遍性等。 潜在进入者的威胁: 考察行业壁垒(如技术、资金、品牌、渠道)、政府管制等因素对新进入者的影响。 替代品的威胁: 分析公共交通、共享出行、摩托车、自行车等替代出行方式对汽车消费需求的影响,以及新能源汽车对传统燃油车的替代效应。 供应商的议价能力: 考察关键零部件供应商(如动力电池、芯片、智能驾驶系统供应商)的市场集中度、技术优势以及对汽车制造商的影响。 购买者的议价能力: 分析消费者对价格、品牌、产品质量、服务等方面的敏感度,以及团购、二手车市场等对购买者议价能力的影响。 三、 核心问题与挑战分析 中国汽车工业在蓬勃发展的同时,也面临着诸多复杂且相互关联的核心问题与挑战,这些挑战的识别与应对,是实现可持续发展与战略优化的关键。 1. 技术创新与自主研发能力不足: 尽管中国汽车工业取得了长足进步,但在核心技术(如高性能发动机、先进变速箱、高端芯片、自动驾驶核心算法等)的自主研发与掌握方面,仍存在一定短板。对外依赖度较高,容易受国际政治经济形势和技术封锁的影响。 2. 品牌价值与国际竞争力待提升: 自主品牌在产品质量、可靠性、品牌形象、售后服务等方面,与国际知名品牌相比仍有差距。如何在国际市场上建立起强大的品牌影响力,提升产品溢价能力,是自主品牌面临的长期挑战。 3. 产业结构性过剩与同质化竞争: 部分细分市场产能过剩,产品同质化严重,导致低端市场价格竞争激烈,利润空间被压缩。这不仅浪费了资源,也阻碍了行业向价值链高端攀升。 4. 新能源汽车发展的瓶颈: 尽管新能源汽车市场增长迅速,但仍面临续航里程焦虑、充电基础设施布局不均、电池成本高昂、电池回收体系不完善、以及对传统燃油车替代的社会接受度等挑战。 5. 智能化与网联化转型的复杂性: 汽车智能化、网联化涉及软硬件的深度融合、数据安全与隐私保护、以及法律法规的配套,转型过程中需要大量的研发投入、跨界合作以及人才储备。如何有效整合资源,克服技术与商业模式上的障碍,是重要课题。 6. 环保压力与可持续发展: 随着国家环保标准的日益提高,汽车生产和使用过程中的碳排放、污染物排放等问题,对企业提出了更高的环保要求。如何实现绿色生产,开发更环保的车型,构建循环经济体系,是产业面临的长期挑战。 7. 国际贸易摩擦与地缘政治风险: 全球贸易保护主义抬头,地缘政治风险加剧,可能导致原材料供应不稳定、零部件进出口受阻、以及海外市场拓展困难等问题,对中国汽车产业的全球化战略构成挑战。 8. 消费者需求快速变化与个性化趋势: 消费者对汽车的需求日益个性化、多样化,对产品设计、性能、功能、服务等方面提出了更高要求。企业需要更敏锐地捕捉市场变化,提供定制化、差异化的产品与服务。 四、 战略优化建议 基于以上市场分析与挑战识别,本研究将为中国汽车工业的参与者提供具有前瞻性与实践性的战略优化建议,旨在帮助企业在日益复杂的市场环境中实现高质量发展。 1. 强化技术创新,提升自主研发能力: 聚焦核心技术突破: 重点投入研发下一代动力系统(如固态电池、氢燃料电池)、自动驾驶关键技术(如高精地图、传感器融合、决策规划)、车规级芯片、智能座舱软硬件集成等。 构建产学研用一体化创新体系: 加强与高校、科研院所的合作,建立开放式创新平台,加速科技成果转化。 吸引与培养高端人才: 建立有竞争力的人才激励机制,吸引全球顶尖的研发、工程、软件人才。 2. 品牌升级与价值重塑: 坚持以用户为中心: 深入理解用户需求,通过产品力、设计力、服务力等全方位提升品牌感知价值。 打造差异化品牌形象: 在细分市场或特定技术领域(如智能化、新能源)建立独特品牌定位,形成差异化竞争优势。 拓展国际市场: 积极参与全球汽车产业分工,通过产品出口、海外设厂、并购整合等方式,提升中国汽车品牌的国际影响力。 3. 优化产业结构,推动绿色可持续发展: 淘汰落后产能,淘汰落后产能,避免低水平重复建设。 鼓励企业向智能化、高端化、定制化方向转型。 大力发展新能源汽车: 持续推进技术创新,完善充电基础设施,建立健全电池回收体系,降低使用成本,提升消费者接受度。 践行绿色制造: 在生产制造全流程推广节能减排技术,优化能源结构,减少环境污染。 4. 拥抱智能化与网联化,引领出行新生态: 深化“新四化”融合: 将电动化、智能化、网联化深度融合,开发具有竞争力的智能网联汽车产品。 构建数据生态系统: 建立安全可靠的数据采集、存储、分析与应用体系,为用户提供个性化服务,为企业提供决策支持。 探索新的商业模式: 积极布局共享出行、自动驾驶运营、出行即服务(MaaS)等新兴领域,探索新的收入增长点。 5. 增强供应链韧性,应对外部风险: 多元化供应链布局: 建立多元化的关键零部件供应商体系,降低对单一供应商或地区的依赖。 加强本土配套能力: 鼓励和支持国内零部件企业提升技术水平和生产能力,构建自主可控的供应链。 关注国际贸易政策变化: 密切关注全球贸易环境,灵活调整生产与销售策略,规避贸易摩擦风险。 6. 实施精益化运营与成本控制: 提升生产效率: 运用数字化、智能化手段优化生产流程,降低制造成本。 精细化营销管理: 针对不同细分市场和用户群体,制定精准的营销策略,提升市场转化率。 优化财务管理: 加强现金流管理,优化融资结构,提升盈利能力。 五、 结论 中国汽车工业正处于转型升级的关键时期,市场环境复杂多变,挑战与机遇并存。本研究通过对宏观环境、市场细分、竞争格局、核心问题与挑战的深入分析,为行业参与者提供了全面的洞察。在未来的发展中,企业需要坚持技术创新驱动,强化品牌建设,积极拥抱智能化与网联化,推行绿色可持续发展战略,并具备应对复杂外部环境的韧性,才能在中国乃至全球汽车市场中赢得先机,实现高质量、可持续的发展。