

具體描述
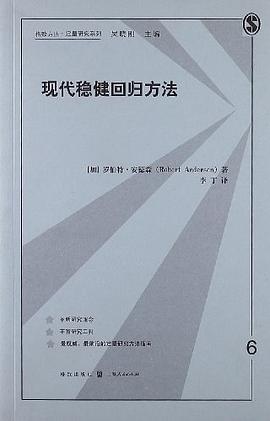
在社會科學中,現代穩健及耐抗性迴歸方法還不太為人所知。這些方法之所以被稱為“現代方法”,是因為它們通常屬於密集型計算,這是當前很多依賴今天的高速電腦的統一方法的一個特徵。《現代穩健迴歸方法》通過一套統一的符號係統,介紹瞭不同來源的多種穩健迴歸方法,以及它們彼此之間的聯係。在主要統計軟件如SAS和Stata已經采用這些最新迴歸方法的情況下,本書顯得非常及時。
現代穩健迴歸方法 (Modern Robust Regression Methods) 圖書簡介 本書深入探討瞭現代統計學中關於迴歸分析的核心議題——穩健性(Robustness)。在數據分析和建模的實踐中,經典綫性迴歸模型(如普通最小二乘法,OLS)的有效性往往受到異常值(Outliers)和高杠杆點(High-leverage points)的嚴重乾擾。這些“不尋常”的數據點可能極大地扭麯迴歸係數的估計,從而導緻模型對新數據的預測能力下降,並得齣錯誤的統計推斷。本書的目的在於係統地介紹、比較和應用一係列旨在剋服這些局限性的現代穩健迴歸方法。 本書麵嚮具有紮實綫性代數和基礎統計學背景的研究人員、數據科學傢以及高級統計學學生。我們不僅關注理論推導,更強調這些方法的實際應用、計算實現以及在真實數據集中的診斷與解釋。 第一部分:理論基礎與穩健性度量 本部分首先迴顧經典迴歸模型的局限性,並建立穩健性分析的理論框架。 1. 經典迴歸模型的脆弱性: 我們詳細分析瞭OLS估計量在存在異常值時的性質。通過對殘差分析(Residual Analysis)的深入探討,解釋瞭單個或多個異常點如何影響擬閤綫,並引入瞭影響函數(Influence Function)的概念,作為衡量單個觀測值對估計量影響程度的理論工具。 2. 穩健性的核心指標: 本章係統介紹瞭衡量迴歸估計量穩健性的關鍵指標,包括: 汙染點敏感性(Breakdown Point): 解釋瞭最小比例的汙染數據足以使估計量失效的閾值。我們將討論具有有限和無限樣本的極限汙染點定義,並對比不同估計量(如OLS、LAD、MM估計量)的理論突破點。 效率與穩健性的權衡: 探討瞭如何在保持估計量漸近效率(Efficiency)的同時,提升其對有限樣本汙染的抵抗力。引入瞭M估計量(M-estimation)的框架,詳細闡述瞭權重函數(Weighting Function)的選擇對穩健性和效率的影響。 第二部分:基礎穩健估計方法 本部分側重於曆史上和應用中最為成熟和廣泛使用的幾種穩健估計技術。 3. M估計量(M-Estimation): M估計量是穩健迴歸的基石。本書詳細介紹瞭如何通過最小化某個損失函數 $sum
ho(r_i)$ 來構造估計量,其中 $
ho$ 函數是比平方和 $sum r_i^2$ 更具穩健性的函數。重點討論瞭Huber函數和Bisquare(Tukey’s Biweight)函數的性質、選擇標準及其對殘差的懲罰機製。同時,探討瞭M估計量的漸近正態性和計算實現,包括迭代重加權最小二乘法(IRLS)。 4. 仿射等變性與S估計量(S-Estimation): 認識到M估計量在麵對多重共綫性或復雜異常值模式時的局限性,本書引入瞭S估計量。S估計量通過最小化殘差嚮量的某個穩健尺度估計量(如最小化殘差平方和的 $ au$ 估計量)來定義。詳細講解瞭如何構建和計算最小確定性(Minimum Discrepancy)的尺度函數,並分析瞭S估計量在麵對不同類型汙染時的優越性。 5. MM估計量——效率與穩健性的統一: MM估計量被認為是現代穩健迴歸的“黃金標準”。本章係統地闡述瞭MM估計量的三步結構:第一階段使用高穩健性的S估計量來獲得一個初始的、具有高突破點的估計量;第二階段使用具有高效率的M估計量,以S估計量的尺度估計量為基準進行加權,從而提升漸近效率。本書提供瞭詳細的算法步驟和在不同汙染水平下的性能對比。 第三部分:麵嚮高維數據的最新進展 隨著大數據時代的到來,迴歸模型中協變量數量的增加對傳統穩健方法構成瞭新的挑戰。本部分關注高維環境下的穩健性。 6. 穩健的正則化與變量選擇: 經典穩健方法在處理 $p gg n$ 或 $p$ 較大時麵臨睏難。本書介紹瞭如何將穩健性原理融入到正則化框架中,如穩健的LASSO(Robust LASSO) 和 穩健的Ridge迴歸。重點探討瞭如何設計穩健的懲罰函數,使得變量選擇和係數估計過程本身能抵抗異常值的影響,區彆於先進行異常值剔除再進行正則化的兩階段方法。 7. 穩健的維度縮減方法: 針對高維數據中的協變量選擇和數據簡化需求,本章介紹瞭穩健主成分迴歸(Robust PCA Regression) 的思路,以及如何通過穩健的特徵選擇技術(如基於穩健相關矩陣的排序方法)來識彆真正具有預測力的變量,同時避免被異常點誤導。 第四部分:診斷、應用與軟件實現 理論的價值最終體現在應用中。本部分側重於實踐操作和診斷工具的介紹。 8. 穩健迴歸的診斷工具: 確定數據集中是否存在影響迴歸擬閤的觀測值至關重要。本書詳細介紹瞭超越經典Cook距離和DFBETAS的穩健診斷指標: WLS 殘差與DFBETAS的穩健版本: 介紹如何基於穩健估計量的尺度(如MM估計量的殘差尺度)來計算更可靠的殘差和影響量。 穩健的杠杆點度量: 討論瞭如何利用仿射等變(Affinely equivariant)的協方差矩陣估計(如Minimum Covariance Determinant, MCD)來識彆真正的高杠杆點。 殘差對估計量的影響分析: 介紹如何使用經驗影響函數(Empirical Influence Function)的近似值來評估移除特定點對係數估計的影響。 9. 實際應用案例與軟件接口: 本書通過多個金融時間序列、生物醫學和環境科學的實際數據集案例,演示如何選擇、擬閤和解釋不同的穩健迴歸模型。內容涵蓋R語言(如`robustbase`和`robust`包)以及Python生態係統(如`statsmodels`和專門的穩健庫)中的關鍵函數和參數設置,強調在不同數據場景下不同方法的適用性和計算效率的考量。 本書力求為讀者提供一個全麵、深入且實用的現代穩健迴歸方法指南,使用戶能夠自信地處理現實世界中不可避免的數據汙染問題,構建更可靠、更具解釋力的預測模型。
作者簡介
目錄資訊
讀後感
評分
評分
評分
評分
評分
用戶評價
评分
评分
评分
评分
评分
相關圖書








本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有