


具体描述
作者简介
目录信息
读后感
用户评价
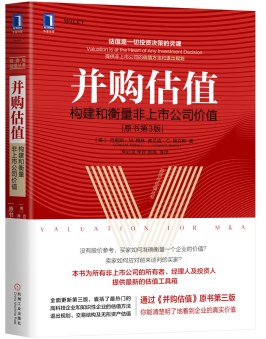
这本书在处理“计算”这个环节时,展现出极高的专业性和严谨性。特别是在处理非流动性资产和特定行业风险时,它的分析工具箱非常丰富。我个人对其中关于“期权定价模型在非常规资产估值中的应用”那一章节印象深刻。在非上市公司中,很多潜在的价值体现在尚未完全实现的增长潜力或特定技术路径上,这些往往难以用简单的折现率来捕捉。作者引入了更灵活的模型,允许我们在不同的未来情景下进行敏感性分析,这极大地增强了估值的鲁棒性。同时,它对估值报告的结构和逻辑链的阐述也极具指导意义。它不仅仅是数学公式的堆砌,更像是一份完整的说服性文件模板,教你如何将复杂的估值逻辑清晰、有条理地传达给董事会、投资人或监管机构,这在实际的商业谈判中,是决定成败的关键一环。
评分读完这本书后,我最大的感受是,它彻底颠覆了我对传统“价值创造”定义的理解。以往我们总关注交易完成后的财务整合,但这本书更侧重于**“并购前夜”**的价值发掘与锁定。作者似乎在试图构建一套前瞻性的价值蓝图,它不仅仅是告诉你如何计算“现在的价值”,更重要的是教你如何通过精妙的交易结构设计和协同效应的量化,来“创造未来的价值”。例如,书中对“战略协同”的拆解非常细致,它没有停留在口号层面,而是深入到运营、技术和市场渠道层面,将那些虚无缥缈的“1+1>2”用具体的财务指标和时间表固定下来。这对于并购决策者来说至关重要,因为战略意图必须通过可衡量的价值来实现,否则,协同效应就可能成为安慰剂而非增长引擎。这种深度聚焦于价值创造源头的视角,使得这本书的实用性远超一般的财务手册。
评分这本书的开篇就给我一种非常扎实的感觉,作者似乎非常清楚,在当下的商业环境中,企业价值评估不再仅仅是教科书上的理论堆砌,而是需要深度结合实战的复杂艺术。我特别欣赏它对“非上市”这一关键前提的强调。要知道,对于非上市公司而言,信息的透明度和可获取性远低于那些在公开市场上交易的巨头,这使得传统的DCF模型在应用时面临巨大的挑战和调整需求。这本书并没有回避这些难题,反而深入探讨了在信息不对称的情况下,如何通过更审慎的对标分析、对未来现金流更现实的预测,以及对风险溢价更精准的量化,来构建一个既有理论基础又贴合实际的估值框架。特别是关于控制权溢价和少数股权折价的讨论,我认为处理得非常到位,这往往是实务操作中最容易产生争议和估值偏差的地方。它似乎提供了一套系统性的方法论,帮助我们在这种模糊地带找到一个相对稳健的价值锚点,而不是仅仅依赖一个孤立的数字。这种实战导向的视角,对于那些正在进行非公开股权投资或准备进行并购的中高层管理者来说,无疑是一份极具参考价值的指南。
评分从整体结构上看,这本书的章节安排体现了高度的逻辑自洽性,它完美地串联起了并购交易的“前因后果”。从初始的战略匹配性评估,到深入的尽职调查(侧重于财务和运营风险的挖掘),再到最终的价值确认和交易条款的谈判,作者似乎将整个并购生命周期中的价值评估环节都囊括进去了。最让我赞赏的是,它对“隐性负债”和“或有风险”的识别与量化给予了足够的重视。对于非上市企业,这些隐藏的风险往往是吞噬并购溢价的黑洞。这本书提供了一套系统的排雷机制,帮助评估师在深入尽调时,能够主动去寻找这些未被账面完全反映的潜在成本。这使得整本书的评估结果不仅仅是数字的艺术,更是一份全面的风险管控工具。
评分这本书的文字风格非常适合那种既需要理论深度又偏爱清晰逻辑的专业人士。它没有采用那种过于学术化、让人望而却步的晦涩语言,而是用一种非常务实的、类似“资深顾问手记”的口吻来阐述复杂的概念。我尤其喜欢它在介绍不同估值方法(如可比公司法、可比交易法、以及各种修正后的收益法)时,总是会立刻指出每种方法的适用边界和潜在的“陷阱”。这种**“授人以渔”**式的教学方法,避免了读者盲目套用单一模型。它强调的是,估值是一个动态的、需要结合情景不断调整的过程,而不是一个静态的计算任务。这种对方法论局限性的坦诚披露,恰恰体现了作者对该领域深刻的洞察力,避免了纸上谈兵的尴尬。
评分专业参考书,假设很多,评估难度很大,但非常具有启发意义。
评分专业参考书,假设很多,评估难度很大,但非常具有启发意义。
评分专业参考书,假设很多,评估难度很大,但非常具有启发意义。
评分专业参考书,假设很多,评估难度很大,但非常具有启发意义。
评分专业参考书,假设很多,评估难度很大,但非常具有启发意义。
相关图书








本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有