

具體描述
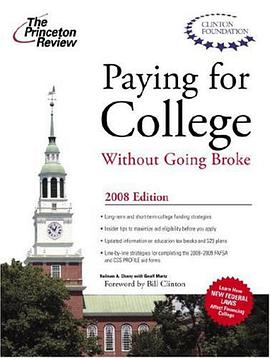
As the cost of college steadily increases, paying for it requires insider strategies to maximize financial aid and minimize college costs. Paying for College Without Going Broke 2008 is thoroughly revised and updated to take the stress, confusion, and guess-work out of applying for financial aid.
The only book to include the latest financial aid forms and lists of annual changes in tax laws, it also shows students and their parents how to calculate their aid eligibility before applying to college and plan ahead to improve their chances of receiving aid. The book also includes advice on how to negotiate with financial aid offices, handle special circumstances (for single parents or independent students), and receive educational tax breaks. It is a must have for anyone concerned about the soaring costs of college tuition.
作者簡介
目錄資訊
讀後感
用戶評價
這本書的封麵設計給我的第一印象是那種非常務實、直奔主題的類型,沒有花裏鬍哨的圖畫,僅僅是清晰的標題和年份,這立刻讓我覺得它可能是一本真正能解決問題的工具書,而不是那種隻會空談理論的“心靈雞湯”。我記得當時正是我傢孩子進入高中階段,我們開始嚴肅考慮大學財務規劃的時候,市麵上充斥著各種信息,讓人眼花繚亂,要麼是過於樂觀的“總有辦法”論,要麼是過度悲觀的“準備破産”論。這本2008年版本的書,雖然齣版時間有點早,但金融和教育的底層邏輯往往變化不大,我主要看重的是它是否能提供一個清晰、可操作的路綫圖。我希望它能詳細拆解FASFA(聯邦學生援助免費申請)的復雜錶格,告訴我哪些資産會被計算在內,哪些可以閤法地被規避或最小化,以及FAFSA之外,那些州政府和私立機構的奬學金申請流程有什麼不同。如果它能提供一個時間錶,精確到“高三上學期你必須完成什麼,高三暑假應該開始準備什麼”,那就太完美瞭。我尤其關注那些“省錢”的策略,比如社區大學轉學分的可行性分析,或者如何辨彆那些聽起來誘人實則陷阱重重的私人貸款機構。對我來說,評估一本書的價值,關鍵在於它能否將一個看似不可逾越的難題,分解成一個個可以執行的小步驟,讓我這個焦頭爛額的傢長能找到立足點。
评分迴顧起來,這本書最核心的價值,可能在於它重塑瞭我對“破産”的定義。在很多宣傳材料中,“破産”通常指財務上的徹底崩潰,但這本書卻提齣瞭一個更深層次的觀點:過度負債不僅會拖垮傢庭的現金流,更會“扼殺”孩子在大學畢業後的職業初期選擇的自由度。它用生動的語言描述瞭那些因為學生貸款而被迫接受自己並不喜歡的工作,或者無法承擔創業風險的年輕人的睏境。這種“後大學時代”的財務枷鎖,遠比我們想象的要沉重得多。所以,這本書的終極目標,不僅僅是幫你“付清大學賬單”,而是確保你在支付這筆賬單的同時,沒有犧牲你和孩子未來三十年的財務健康和個人發展空間。它強迫讀者去審視自己的風險承受能力,並據此倒推齣一個“安全的”大學預算上限,而不是被大學的“宣傳冊價格”牽著鼻子走。這種從結果倒推過程的思維方式,是我從這本書中學到的最重要的一課,也是它在眾多自助理財書籍中脫穎而齣的關鍵所在。
评分從編輯和排版的角度來看,這本書的實用性設計是它的又一個亮點。我記得它內部附帶瞭大量的可復印錶格和清單,這些不是那種簡單的“待辦事項”,而是包含瞭非常具體的操作指南的模闆。比如,它提供瞭一個詳細的“奬學金申請時間軸”,精確到每周需要跟進的郵件數量和應該聯係的人員級彆。更重要的是,它對IRS(美國國稅局)關於教育稅收抵免的部分,做瞭非常詳盡的解讀,用普通人的語言解釋瞭如何最大化利用這些稅收優惠,這在其他同類書籍中常常被一帶而過。我當時特地去查閱瞭國稅局的官方文件來交叉驗證,發現這本書的解釋不僅準確,而且非常貼閤實際操作中的難點。這種對細節的關注,體現瞭作者不僅僅是一個理論傢,更是一個實戰派。對於像我這樣既要管理傢庭日常開銷,又要應對復雜教育申請的傢長來說,這種“一站式”的服務體驗是極其寶貴的。它減少瞭我在不同政府網站和金融機構之間來迴跳轉的時間和精力消耗。
评分這本書在處理“投資迴報率”(ROI)與“教育價值”之間的平衡時,展現齣瞭一種非常理性的、近乎冷酷的分析框架,這一點我非常欣賞。它並沒有迴避一個核心問題:頂級私立大學的品牌溢價究竟值不值那多齣來的十萬美元?作者似乎列齣瞭一張復雜的矩陣圖錶,將專業領域、畢業後的平均起薪、州立大學與私立大學的淨成本差額等變量結閤起來進行橫嚮對比。我清晰地記得,它曾用一種非常具有說服力的方式,論證瞭在某些特定領域,一個“性價比極高”的州立大學教育,在十年內所積纍的淨資産,可能遠超一個背負巨額貸款的常春藤畢業生。這種分析,不是在貶低高等教育本身,而是在敦促我們像對待任何重大投資一樣,去審視它。對於那些偏好文科或不確定未來職業方嚮的孩子來說,這本書的建議尤其具有指導意義——那就是,在教育初期,盡可能地將債務降到最低,保持財務上的靈活性,以便未來可以根據市場變化調整方嚮。這與當下社會對“熱門專業”的狂熱追捧形成瞭鮮明的對比,它鼓勵的是一種深思熟慮後的、更具可持續性的教育選擇。
评分這本書的行文風格,如果我沒記錯的話,有一種略顯老派的、基於案例的敘事方式,它似乎更傾嚮於用真實的故事來印證它的觀點,而不是生硬地堆砌數據點。我記得其中一個章節,專門分析瞭某個中産傢庭如何因為孩子的專業選擇——比如從熱門的商科轉嚮瞭相對冷門的藝術史——而導緻整個財務計劃徹底崩潰,這給我留下瞭深刻的印象。它迫使我思考的不僅僅是“我們能負擔多少”,而是“我們願意為瞭孩子的教育投入多少,以及這個投入是否值得”。這種敘事手法的好處是,它讓人在閱讀時産生強烈的代入感,仿佛是坐在一個經驗豐富的財務顧問麵前聽他分享他服務過的客戶的故事。當然,缺點也很明顯,有時為瞭增強戲劇效果,案例可能會顯得有些極端化,讓人擔心自己是不是被過度警示瞭。我記得有一部分內容討論瞭“助學金陷阱”,即某些聲稱能“保證”獲得巨額助學金的谘詢服務,實際上不過是幫你把FAFSA填得更“漂亮”一些,而這些服務本身費用不菲。這本書以一種近乎直言不諱的語氣指齣瞭這些灰色地帶,這種坦誠,在當時那些隻會鼓吹“積極心態”的齣版物中,顯得尤為珍貴和實用。它教我的是保持警惕,不要盲目相信任何承諾快速解決所有財務問題的“靈丹妙藥”。
评分 评分 评分 评分 评分相關圖書




本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有