

具体描述
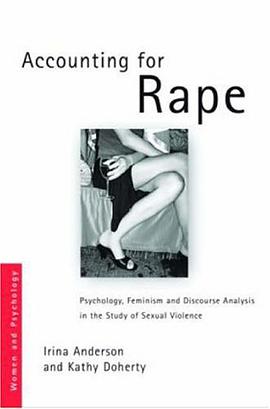
Accounting for Rape presents an original perspective on the subject of rape, focusing on both female and male sexual violence. The authors investigate everyday beliefs about rape, to examine how blaming the victim and the normalization of rape are achieved by people in a discussion about sexual violence. They synthesize discursive psychology and a feminist standpoint to explore precisely how rape and rape victimhood are defined in ways that reflect the social, political and cultural conditions of society. By analysing conversational data, Anderson and Doherty suggest that the existing social psychological experimental research into rape and rape perception fails to analyse the subtlety and political significance of rape supportive reasoning. Accounting for Rape provides a critical interrogation of the dominant theories and methodologies, focusing on: How the gender and sexual orientation of alleged victims and perpetrators is crucial to social participants when making sense of a rape report and in apportioning blame and sympathy How arguments that are critical of alleged victims are built in ways that are 'face saving' for the participants in the conversations, and how victim-blaming arguments are presented as 'common sense'. The potential of applying this approach in both professional and academic contexts to promote attitude change. The book will be of great interest to those studying social and clinical psychology, cultural studies, sociology, women's studies and communication studies.
作者简介
目录信息
读后感
用户评价
这部作品的语言风格是极其冷峻而疏离的,它避免了一切煽情和戏剧化的高潮,取而代之的是一种近乎科学报告般的客观记录,然而,正是这种客观,反衬出事件本身的极度主观性和内在的混乱。它的章节安排也颇具匠心,时而采用非线性叙事,时而插入一些看似无关的、如同脚注般的文本片段,这些碎片化的信息最终汇集成一股强大的隐形暗流。它挑战了传统阅读习惯,要求读者放弃对即时满足的期待,转而拥抱一种缓慢、晦涩但最终回报丰厚的体验。我认为,这部书更像是一部关于“存在悖论”的沉思录,它探讨了在既定框架下,个体如何努力去定义和维系自身的完整性。读完后,我需要时间来“消化”那些铺陈开来的意象和概念,它留下的是一种需要长期回味才能完全理解的复杂韵味。
评分从纯粹的叙事角度来看,这部作品展现了一种令人敬佩的克制力。作者似乎深谙“少即是多”的艺术,他用最经济的笔墨勾勒出复杂的人物群像,每个人物都带着他们无法言说的创伤和未竟的渴望。最让我震撼的是他对沉默的描绘,文字所未表达出来的部分,往往比直接倾诉的部分更具震撼力。这种留白策略迫使读者将自己的经验和想象力投射进去,填补叙事中的巨大空洞,从而形成一种极具个人化的阅读体验。这本书探讨的社会议题,并非停留在表面的控诉,而是深入到社会结构和集体无意识层面,揭示出那些看不见的、维系着某种不公状态的隐形契约。我感觉自己像是在跟随一位技艺高超的心理学家,进行了一次漫长而深入的潜意识勘探。
评分我必须承认,一开始我被它的叙事节奏搞得有些不知所措。它不像传统的小说那样提供清晰的因果链条,反而更像是一组意识流的碎片集合,充满了跳跃和闪回。初读时,你可能会感到一种疏离感,仿佛站在一个巨大的、泛着冷光的玻璃罩外观察着内部发生的一切。然而,正是这种刻意的距离感,最终成就了其独特的艺术魅力。作者对环境氛围的营造达到了令人窒息的程度,无论是对某个特定场景光影的描摹,还是对某种社会潜规则的揭示,都细致入微,毫不留情。它探讨的核心议题,尽管隐藏得极为巧妙,却像一个持续低鸣的次声波,在你不知不觉中渗透和影响你的认知框架。这本书的伟大之处在于,它拒绝提供舒适区,它要求读者投入极高的注意力和分析能力,将阅读本身变成一种主动的、充满张力的“重构”过程。
评分这部作品的结构犹如一座精心搭建的迷宫,作者以一种近乎冷酷的精准度,拆解了人类情感中最隐晦、最错综复杂的那些层面。叙事视角不断在宏大历史背景与个体微观体验之间游移,让人仿佛置身于一个巨大的全景镜头下,既能洞察时代的洪流,又能清晰地捕捉到漂浮其中的尘埃的轨迹。尤其值得称道的是,他对语言的驾驭达到了出神入化的地步,那些看似寻常的词汇,在特定的语境中被赋予了令人不安的张力,每一个句子的停顿、每一个转折,都像是精准计算过的节拍,引导着读者的心绪跌宕起伏。我特别欣赏其中对于“记忆的不可靠性”这一母题的探讨,作者并未给出任何确凿的答案,而是通过多重叙事声音的交织,让“真相”成为一个不断变动的、需要读者亲手去拼凑的幻象。读完后,那种感觉不是释然,而是一种深刻的、挥之不去的智力上的挑战,它迫使你重新审视自己对“理解”的定义。
评分这本书的文本密度令人咋舌,每一个段落都像是浓缩了精华的哲学论述,完全没有冗余。我不得不反复停下来,去咂摸那些措辞的微妙差别,很多地方我甚至需要查阅字典来理解作者为达到特定意境而使用的生僻词汇或古老句法。它展现了一种对文学形式的近乎偏执的追求,似乎作者的每一个选择,从字体到页边距,都是服务于其复杂主题的特定表达。故事的底层逻辑是关于权力、规训和身份解体的,但这些概念并非通过枯燥的理论阐述,而是巧妙地编织在人物那些近乎荒诞的日常对话和内心独白之中。这种“轻描淡写下的沉重”是其最迷人的特质。它更像是一件精密的手工艺品,需要用放大镜来欣赏其每一个微小的、却至关重要的雕刻细节,绝非可以囫囵吞枣一饮而尽的快餐文学。
评分 评分 评分 评分 评分相关图书








本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有