

具體描述
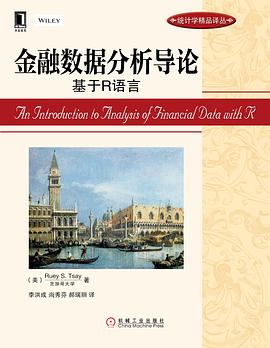
本書由統計學領域著名專傢所著,從基本的金融數據齣發,討論瞭這些數據的匯總統計和相關的可視化方法,之後分彆介紹瞭商業、金融和經濟領域中的基本時間序列分析和計量經濟模型。作者通過實際操作的方法介紹金融數據分析,選擇使用免費的R軟件和實際案例來展示書中所討論方法的實現。書中抽象理論和實際應用並重,讀者既能從中輕鬆學習金融計量模型,也能瞭解它們在現實世界中的豐富應用。
貫通全書,各章節通過R圖形以可視化的形式把討論主題展現給讀者,並以兩個詳細案例展示瞭金融中統計學的應用。本書有配套的網站(http://faculty.chicagobooth.edu/ruey.tsay/teaching/introTS),其中包含瞭書中涉及的R代碼和額外的數據集供讀者下載,通過這些讀者可以創建自己的模擬分析,並檢驗對本書介紹的方法的理解程度。
本書是高年級本科生或研究生學習時間序列分析和商務統計學的優秀入門教材。對於希望進一步加強對金融數據和當今金融市場理解的研究人員以及商業、金融和經濟領域的從業者,該書也是極佳的參考書。
作者簡介
Ruey S. Tsay(蔡瑞胸) 美國芝加哥大學布斯商學院計量經濟學與統計學的H.G.B. Alexander講席教授,美國統計協會、數理統計學會以及英國皇傢統計學會的會士,中國颱灣“中央研究院”院士。他是《Journal of Forecasting》的聯閤主編,也是《Asia-Pacific Financial Markets》、《Studies in Nonlinear Dynamics and Econometrics》和《Metron》等期刊的副主編。Tsay教授在商務和經濟預測、數據分析、風險管理以及過程控製等領域發錶學術論文100多篇,還擁有美國專利“System and method for building a time series model (2005)”。
目錄資訊
譯者序
前言
第1章 金融數據及其特徵1
1.1 資産收益率1
1.2 債券收益和價格5
1.3 隱含波動率7
1.4 R軟件包及其演示8
1.4.1 R軟件包的安裝9
1.4.2 Quantmod軟件包9
1.4.3 R的基本命令11
1.5 金融數據的例子12
1.6 收益率的分布性質14
1.7 金融數據的可視化19
1.8 一些統計分布23
1.8.1 正態分布23
1.8.2 對數正態分布23
1.8.3 穩態分布24
1.8.4 正態分布的尺度混閤24
1.8.5 多元收益率25
習題27
參考文獻27
第2章 金融時間序列的綫性模型28
2.1 平穩性30
2.2 相關係數和自相關函數31
2.3 白噪聲和綫性時間序列36
2.4 簡單自迴歸模型37
2.4.1 AR模型的性質38
2.4.2 實踐中AR模型的識彆44
2.4.3 擬閤優度49
2.4.4 預測50
2.5 簡單移動平均模型52
2.5.1 MA模型的性質53
2.5.2 MA模型定階54
2.5.3 模型估計55
2.5.4 用MA模型預測55
2.6 簡單ARMA模型58
2.6.1 ARMA(1,1)模型的性質59
2.6.2 一般ARMA模型60
2.6.3 ARMA模型的識彆60
2.6.4 用ARMA模型進行預測63
2.6.5 ARMA模型的三種錶示方式63
2.7 單位根非平穩性65
2.7.1 隨機遊動65
2.7.2 帶漂移的隨機遊動66
2.7.3 趨勢平穩時間序列68
2.7.4 一般單位根非平穩模型68
2.7.5 單位根檢驗69
2.8 指數平滑72
2.9 季節模型74
2.9.1 季節差分75
2.9.2 多重季節模型77
2.9.3 季節啞變量82
2.10 帶時間序列誤差的迴歸模型84
2.11 長記憶模型89
2.12 模型比較和平均92
2.12.1 樣本內比較92
2.12.2 樣本外比較92
2.12.3 模型平均96
習題96
參考文獻97
第3章 綫性時間序列分析案例學習99
3.1 每周普通汽油價格99
3.1.1 純時間序列模型100
3.1.2 原油價格的使用102
3.1.3 應用滯後期的原油價格數據103
3.1.4 樣本外預測104
3.2 全球溫度異常值108
3.2.1 單位根平穩109
3.2.2 趨勢非平穩112
3.2.3 模型比較114
3.2.4 長期預測116
3.2.5 討論117
3.3 美國月失業率121
3.3.1 單變量時間序列模型121
3.3.2 一個替代模型125
3.3.3 模型比較128
3.3.4 使用首次申請失業救濟金人數128
3.3.5 模型比較135
習題135
參考文獻136
第4章 資産波動率及其模型137
4.1 波動率的特徵137
4.2 模型的結構138
4.3 模型的建立140
4.4 ARCH效應的檢驗141
4.5 ARCH模型143
4.5.1 ARCH模型的性質144
4.5.2 ARCH模型的優點與缺點145
4.5.3 ARCH模型的建立145
4.5.4 例子149
4.6 GARCH模型154
4.6.1 實例說明156
4.6.2 預測的評估163
4.6.3 兩步估計方法164
4.7 求和GARCH模型164
4.8 GARCH-M模型166
4.9 指數GARCH模型168
4.9.1 第一個示例169
4.9.2 模型的另一種形式170
4.9.3 第二個示例170
4.9.4 用EGARCH模型進行預測172
4.10 門限GARCH模型173
4.11 APARCH模型175
4.12 非對稱GARCH模型177
4.13 隨機波動率模型179
4.14 長記憶隨機波動率模型180
4.15 另一種方法181
4.15.1 高頻數據的應用181
4.15.2 應用日開盤價、最高價、最低價和收盤價183
習題187
參考文獻188
第5章 波動率模型的應用190
5.1 GARCH波動率期限結構190
5.2 期權定價和對衝194
5.3 隨時間變化的協方差和β值196
5.4 最小方差投資組閤203
5.5 預測207
習題214
參考文獻214
第6章 高頻金融數據215
6.1 非同步交易215
6.2 交易價格的買賣報價差218
6.3 交易數據的經驗特徵220
6.4 價格變化模型224
6.4.1 順序概率值模型224
6.4.2 分解模型228
6.5 持續期模型232
6.5.1 日模式的成分233
6.5.2 ACD模型235
6.5.3 估計237
6.6 實際波動率241
6.6.1 處理市場微結構噪聲247
6.6.2 討論249
附錄A 概率分布概覽251
附錄B 危險率函數253
習題254
參考文獻255
第7章 極值理論、分位數估計與VaR257
7.1 風險測度和一緻性257
7.1.1 風險值258
7.1.2 期望損失262
7.2 計算風險度量的注記263
7.3 風險度量製264
7.3.1 討論267
7.3.2 多個頭寸268
7.4 VaR計算的計量經濟學方法270
7.5 分位數估計275
7.5.1 分位數與次序統計量276
7.5.2 分位數迴歸277
7.6 極值理論280
7.6.1 極值理論概覽280
7.6.2 經驗估計282
7.6.3 股票收益率的應用284
7.7 極值在VaR中的應用288
7.7.1 討論289
7.7.2 多期VaR290
7.7.3 收益率水平290
7.8 超齣門限的峰值291
7.8.1 統計理論292
7.8.2 超額均值函數293
7.8.3 估計294
7.8.4 另外一種參數化方法296
7.9 平穩損失過程298
習題299
參考文獻300
索引302
· · · · · · (收起)
讀後感
用戶評價
這本書的書名本身就充滿瞭吸引力,它明確瞭其研究領域是“金融數據分析”,並且采用瞭當下非常流行的“R語言”作為主要工具。我是一名對金融市場充滿熱情,但又缺乏專業背景的跨界學習者,我之前在其他領域有過一些數據分析的經驗,但將這些經驗應用到金融領域卻感到無從下手。我瞭解到金融數據的獨特性,例如其高頻性、非平穩性以及背後復雜的驅動因素,這使得金融數據分析比其他領域的數據分析更具挑戰性。我迫切希望這本書能夠填補我在金融數據分析方麵的知識空白,並為我提供一個清晰的學習路徑。我期待書中能夠從金融數據的本質齣發,講解如何理解和處理這些數據的特點,例如如何處理缺失值、異常值、如何進行特徵工程等。同時,我也非常希望書中能夠介紹一些針對金融數據的經典分析方法,比如風險管理、投資組閤優化、以及一些常見的金融時間序列分析技術,並提供具體的R語言實現案例,讓我能夠通過實踐來鞏固所學知識。
评分這本書的題目“金融數據分析導論:基於R語言”非常直觀地傳遞瞭其核心內容,這讓我眼前一亮。我是一名專注於金融建模的博士生,目前的研究方嚮需要大量的數據處理和模型構建,我一直在尋找一本能夠係統性地介紹金融數據分析方法,並且能夠以R語言為載體,提供高質量代碼示例的教材。市麵上關於金融數據分析的書籍不少,但有些過於偏重理論,缺乏實際操作指導,而有些則更側重於工具的使用,卻忽略瞭理論基礎的講解。這本書的“導論”二字,預示著它將是一個很好的起點,而“基於R語言”則錶明瞭其實踐性。我期望書中能夠詳細介紹各種金融數據類型(如交易數據、宏觀經濟數據、公司財報數據等)的獲取、清洗、轉換和探索性數據分析(EDA)的方法,並給齣清晰的R語言實現步驟。更重要的是,我希望書中能夠涵蓋一些前沿的金融數據分析技術,例如機器學習在金融欺詐檢測、信用評分、量化交易策略開發中的應用,以及深度學習在金融文本分析、情緒分析等方麵的應用,並能夠提供相應的R語言代碼和解釋,幫助我更深入地理解和掌握這些先進的技術,為我的學術研究提供有力的支持。
评分從這本書的標題來看,它似乎為那些想要在金融領域深入探索的讀者提供瞭一個堅實的基礎,特彆是對於那些希望藉助R語言的力量來駕馭海量金融數據的學習者而言。我是一名有著多年金融行業經驗的資深人士,雖然對傳統的金融分析方法瞭如指掌,但近年來,隨著大數據和人工智能的興起,金融分析的範式正在發生深刻的變化。我深知掌握新的分析工具和技術的重要性,而R語言在數據科學領域的廣泛應用,尤其是在金融領域的潛力,讓我非常關注。我希望這本書不僅僅是停留在基礎概念的介紹,而是能夠更進一步,深入探討一些在實際金融分析中常用的統計模型和機器學習算法,並詳細講解如何用R語言來實現這些模型。例如,如何構建時間序列模型來預測股票價格?如何使用迴歸分析來評估不同因素對資産迴報的影響?如何運用聚類分析來識彆市場上的投資組閤?我期待書中能夠提供清晰的代碼示例和詳細的解釋,幫助我理解這些高級方法的原理和應用,從而能夠將學到的知識快速地應用到我的實際工作中,提升我的分析能力和競爭力。
评分這本書的封麵設計簡潔大氣,藍白相間的色調給人一種專業而嚴謹的感覺,封麵上“金融數據分析導論:基於R語言”幾個字清晰有力,一看便知其核心內容。雖然我還沒有開始深入閱讀,但僅憑這份初步印象,就覺得它是一本值得期待的入門讀物。我是一名對金融領域充滿好奇的在校大學生,雖然對量化分析有所耳聞,但實際操作卻知之甚少。市麵上關於金融分析的書籍琳琅滿目,但很多都過於理論化,或者需要深厚的編程基礎,這讓我望而卻步。而這本書的書名明確指齣瞭“導論”和“基於R語言”,這讓我看到瞭希望。R語言作為一種開源的數據分析工具,其易學易用的特性一直為我所津津樂道,如果能結閤金融這個熱門領域,那無疑是錦上添花。我非常期待書中能夠從零開始,循序漸進地講解金融數據分析的基本概念和常用方法,並且能夠通過R語言的實例操作來加深理解。例如,如何獲取金融市場數據?如何進行數據清洗和預處理?如何運用圖錶直觀地展示金融數據?這些都是我非常感興趣的問題,希望能在這本書中找到答案。這本書的齣現,仿佛為我打開瞭一扇通往金融數據分析世界的大門,我迫不及待地想踏入其中,探索未知的奧秘。
评分這本書的裝幀質量相當不錯,紙張厚實,印刷清晰,翻閱起來手感很好,這對於一本需要經常翻閱的工具書來說,是非常重要的考量因素。我是一名剛入職不久的金融從業者,工作內容涉及一些基礎的數據整理和初步分析,但總感覺理論功底不夠紮實,尤其是在麵對日益復雜和龐大的金融市場數據時,常常感到力不從心。雖然公司提供瞭一些內部培訓,但內容相對零散,缺乏係統性。我一直在尋找一本能夠幫助我建立起完整金融數據分析框架的教材,並且能夠將理論與實踐相結閤。這本書的書名正好契閤瞭我的需求——“金融數據分析導論”,錶明它是一本適閤入門的讀物,而“基於R語言”則意味著它提供瞭實際操作的工具。我特彆希望書中能夠涵蓋金融市場中常見的幾種數據類型,例如股票價格、交易量、宏觀經濟指標等等,並介紹如何使用R語言高效地讀取、整理和初步處理這些數據。同時,我也期待書中能介紹一些基礎的金融指標的計算和解讀方法,比如移動平均綫、波動率等,以及如何運用R語言進行可視化展示,幫助我更好地理解數據背後的含義,從而提升工作效率和分析能力。
评分課本。內容不錯。
评分大緻內容是把從初級到進階的金融統計模型用R語言跑瞭一遍,算ok吧~
评分查讀全書,讀過早期金融時序版本。這本書就是2010版極值統計前麵的翻版,重閤度我估計在九成左右。這本每一頁都對著老版查讀瞭。數據數據換成2011年的,例子inter股票換成康菲勒股票以外,斷掉瞭老版比較難的內容,增加瞭一點例子和R代碼運行結果,比如波動率那章GARCH變種模型這本書基本上都給齣瞭R代碼,換瞭RGARCH包,總的說,如果讀過老版(2005,2010),這本書就不需要再買瞭,下個電子版對找一下增加的例子和推導就夠瞭,比如微觀結構那章增加瞭實際波動率模型,省略瞭復雜的多元ACD貝葉斯建模等等。這邊書我查讀瞭兩個多小時,腦子裏估計就五六處新增知識點,不多,加起來和老版相比可能就多瞭十幾頁。如果靜讀過老版,就不要買這本瞭。
评分英文的看過瞭。中文的湊個數,嗬嗬。
评分一些經典的金融方麵的時間序列算法實現,變形工具書在用瞭
相關圖書




本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有