具体描述
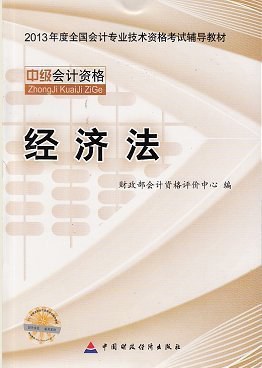
《全国会计专业技术资格考试辅导教材•中级会计资格:中级会计实务(2013)》由财政部会计资格评价中心编。全国会计专业技术资格考试领导小组办公室修订印发了全国会计专业技术资格考试大纲(初、中、高级),用于2013年度考试。《全国会计专业技术资格考试辅导教材•中级会计资格:中级会计实务(2013)》介绍了存货、固定资产、投资性房地产、长期股权投资、无形资产、资产减值等内容,供读者阅读参考。
作者简介
目录信息
第一节 财务报告目标
第二节 会计信息质量要求
第三节 会计要素及其确认与计量原则
第二章 存货
第一节 存货的确认和初始计量
第二节 存货的期末计量
第三章 固定资产
第一节 固定资产的确认和初始计量
第二节 固定资产的后续计量
第三节 固定资产的处置
第四章 投资性房地产
第一节 投资性房地产的定义、特征及范围
第二节 投资性房地产的确认和初始计量
第三节 投资性房地产的后续计量
第四节 投资性房地产的转换和处置
第五章 长期股权投资
第一节 长期股权投资的初始计量
第二节 长期股权投资的后续计量
第三节 共同控制经营和共同控制资产
第六章 无形资产
第一节 无形资产的确认和初始计量
第二节 内部研究开发支出的确认和计量
第三节 无形资产的后续计量
第四节 无形资产的处置
第七章 非货币性资产交换
第一节 非货币性资产交换的认定
第二节 非货币性资产交换的确认和计量
第八章 资产减值
第一节 资产减值概述
第二节 资产可收回金额的计量和减值损失的确定
第三节 资产组减值的处理
第四节 商誉减值的处理
第九章 金融资产
第一节 金融资产的分类
第二节 金融资产的计量
第三节 金融资产的减值
第十章 股份支付
第一节 股份支付概述
第二节 股份支付的确认和计量
第十一章 长期负债及借款费用
第一节 长期负债
第二节 借款费用
第十二章 债务重组
第一节 债务重组方式
第二节 债务重组的会计处理
第十三章 或有事项
第一节 或有事项概述
第二节 或有事项的确认和计量
第三节 或有事项会计处理原则的应用
第十四章 收入
第一节 销售商品收入的确认和计量
第二节 提供劳务收入的确认和计量
第三节 让渡资产使用权收入的确认和计量
第四节 建造合同收入的确认和计量
第十五章 政府补助
第一节 政府补助概述
第二节 政府补助的会计处理
第十六章 所得税
第一节 计税基础与暂时性差异
第二节 递延所得税负债和递延所得税资产的确认和计量
第三节 所得税费用的确认和计量
第十七章 外币折算
第一节 外币交易的会计处理
第二节 外币财务报表的折算
第十八章 会计政策、会计估计变更和差错更正
第一节 会计政策及其变更
第二节 会计估计及其变更
第三节 前期差错更正
第十九章 资产负债表日后事项
第一节 资产负债表日后事项概述
第二节 资产负债表日后调整事项
第三节 资产负债表日后非调整事项
第二十章 财务报告
第一节 财务报告概述
第二节 合并资产负债表
第三节 合并利润表
第四节 合并现金流量表
第五节 合并所有者权益变动表
第六节 合并财务报表附注
第七节 合并财务报表综合举例
第二十一章 事业单位会计
第一节 事业单位会计概述
第二节 事业单位特定业务的核算
第二十二章 民间非营利组织会计
第一节 概述
第二节 民间非营利组织特定业务的核算
第三节 民间非营利组织的财务会计报告
· · · · · · (收起)
读后感
用户评价
作为一本备考教材,它的使用体验往往决定了考生能否坚持到最后。这本书的纸张质量虽然厚实,但相对而言,它在“笔记”方面的兼容性略显不足。由于印刷的密度很大,我不得不购买专门的透明便签纸,贴在关键知识点的旁边,用来记录自己的理解偏差和临时的心路历程。然而,正是这种“需要主动做笔记”的设计,反而迫使我进行更深层次的思考。它不是那种“填鸭式”的教材,它为你预留了大量的“思考空白”,等待你去填充。特别是在处理涉及租赁会计和所得税会计这种交叉学科的难题时,我习惯于在空白处画出“时间轴”或“影响路径图”,这本书的严谨结构为我提供了坚实的“骨架”,而我的个性化注解则成了丰富血肉。我对它最深刻的印象,来自于它对“实务操作难度”的预判。比如,在讲解政府会计的“净资产变动”时,它特别提醒了与企业会计处理方式的差异,这种前瞻性的提醒,极大地避免了我在做题时将不同会计体系混淆的低级错误。总的来说,这本书不是一本读起来让你感到愉快的读物,但它绝对是能让你在考场上感到“胸有成竹”的利器,它以一种近乎苛刻的专业度,铸就了备考者的核心竞争力。
说实话,这本书的排版和字体选择,初看之下可能不如那些追求“年轻化”和“互联网感”的教材那么抢眼,它甚至有点偏向于传统的教科书风格,大段的文字描述,密集的公式,这对于习惯碎片化阅读的现代读者来说,可能是一个小小的挑战。但这恰恰是它的魅力所在——它拒绝一切形式上的取悦,专注于内容的深度和广度。我记得有一次,我为了搞懂“金融工具的分类”中关于“业务模式”和“合同现金流特征”的判断标准,整整卡了三天。我查阅了许多网络资料,得到的解释都是零散且自相矛盾的。最终,我回过头来翻阅这本书,它用了一整页的篇幅,通过一个精心设计的流程图,将所有判断分支清晰地罗列出来,并且用非常精准的会计术语去锚定每一个节点。那一刻,我才明白,真正的专业知识,需要用最严谨的语言来承载。这本书的价值不在于让你读起来“轻松”,而在于让你在“啃下”它之后,收获的是实实在在、能够经受住考试和未来职业生涯检验的硬知识。它对细节的偏执,最终转化成了读者对考试的信心。
这本书,坦白说,我拿到手的时候,第一感觉是它的“厚重”。那种纸张的质感,拿在手里沉甸甸的,仿佛承载着无数考试的汗水和无数会计准则的精髓。我当时正在为那年的中级考试做最后的冲刺,时间紧、任务重,迫切需要一本能帮我快速抓住核心、梳理知识脉络的“救命稻草”。这本书的封面设计虽然朴实,甚至可以说是有些传统的,但正是这种不花哨的风格,让我对它充满了信任感。我记得最清楚的是它对那些复杂交易的案例解析,那些步骤繁琐的合并报表处理,或者那些让人头疼的长期股权投资的计量与核算,书里给出的讲解逻辑是层层递进的,不会让你在半路迷失方向。尤其是对于那些需要结合具体税法和会计准则进行综合判断的题目,它的解析详尽到了每一个数字变动背后的理论依据。我个人在学习“资产负债表日后调整”这一块时,总是把握不好区分“非调整事项”和“调整事项”的标准,这本书通过大量的对比图表,非常直观地就把这两者的区别呈现了出来,这对我后来的解题速度提升起到了关键性的作用。我甚至有段时间,晚上复习到很晚,实在疲惫了,就会把这本书翻开,随便翻到一页,看看那些密密麻麻的公式和文字,就有一种莫名的踏实感,仿佛只要跟着这本书的节奏走,胜利就在不远处。那种感觉,对于一个备考者来说,是无价的心理支撑。
如果要用一个词来概括这本书给我的印象,那一定是“体系化”。中级会计考试的难度,很多时候不在于单个知识点的复杂程度,而在于它要求你将不同科目、不同章节的知识点融会贯通地应用到一道大题中去。这本书在这一点上做得极为出色。它不像一本简单的习题集,更像是一部结构严谨的工程蓝图。我记得在学习“所有者权益变动”这一章时,它巧妙地回顾了前面“利润表”的确认逻辑,又预示了后面“现金流量表”中“净利润调节”的计算入口。这种跨章节的引用和衔接,让我真正体会到了财务报表三者的相互依存关系。更让我受益匪浅的是,书中后半部分针对“合并报表”和“政府会计”这两大难点区域,设置了专门的“难点攻坚模块”。这个模块不是简单地堆砌例题,而是通过剖析历年真题中那些最具迷惑性的选项,反向推导出如何构建最优的解题策略。在我看来,这本书更像是一位经验丰富的老会计师,他不是直接告诉你答案,而是手把手地教你如何构建一个可靠的判断框架,让你在面对全新的、从未见过的考试情境时,依然能够依据既有的逻辑链条,推导出正确的处理路径。这种“授人以渔”的教学方法,是任何速成秘籍都无法替代的。
说实话,当我开始翻阅这本书时,最大的震撼来自于它对基础概念的“不妥协”。很多市面上其他辅导资料为了追求阅读的流畅性,会默认你已经掌握了初级会计的那些基础,直接跳到中级难点。但这本书不同,它非常扎实地从源头抓起,即便是那些看似已经被我们烂熟于心的会计恒等式,它也会用更贴近实务的视角去重新定义和应用。比如在讲解收入确认的时候,它不仅仅是照搬了准则的条文,而是引入了几个非常经典的、具有争议性的“特定情境”案例,比如售后回购、附带售后选择权的销售等等。我当时就觉得,编写者显然是深谙考官的出题思路,他们知道考生在哪些地方容易混淆,并且提前在知识点内部埋下了“陷阱”和“排雷指南”。我尤其欣赏它在讲解“或有事项”那部分的处理方式,那种对或有负债和或有资产的界定,那种对“很可能发生”和“可能发生”的量化描述,清晰得就像一把手术刀,将模糊地带切割得干干净净。这本书的行文风格是极其严谨的,带着一种不容置疑的权威感,读起来虽然需要集中十二分的注意力,但一旦你跟上它的节奏,你会发现自己对整个会计体系的理解深度得到了一个质的飞跃,不再是零散的知识点堆砌,而是一个完整的、相互勾连的知识网络。
一看就头晕,真心晕。。
哎呦喂,对于一名从2013年就开始考,一直都没有三科全过的骨灰级考生,这本书就是噩梦的开始哇!无论如何,今年一定努力!加油!
沈洪波算你狠= =
到货真慢,纸质真差,讲得真浅... 其实会计看轻松过关应该就行了,个别章节段落翻翻教材。
沈洪波算你狠= =