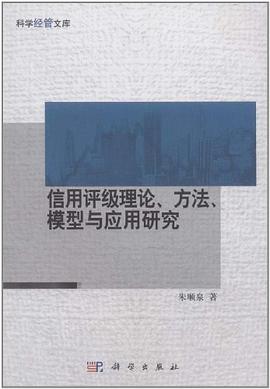
《信用评级理论、方法、模型与应用研究》的主要内容包括:①信用评级的相关概念、历史与制度;②信用评级的程序、方法、指标与机构;③企业信用评级与企业债券评级的传统方法;④信用评级模型;⑤信用风险计量模型;⑥基于因子分析法的我国上市公司信用评级模型及其应用研究;⑦基于Logistic回归模型的上市公司信用评级建模及其应用研究;⑧基于神经网络方法的信用评级模型及其应用研究;⑨基于最小二乘支持向量机方法的上市公司信用评级及应用研究;⑩基于市场价格与期权定价模型的上市公司违约概率预测及应用研究;皕瑏瑡基于Copula函数的企业(银行)内部评级法预警应用研究;皕瑏瑢资本结构作为信用风险信号的博弈模型的构建及应用研究。
《信用评级理论、方法、模型与应用研究》内容全面、新颖、实用性强,集理论、方法、模型和应用于一体,适合信用管理学、金融学、金融工程学、投资学、保险学、工商管理学、市场营销学、财务管理学、会计学、经济学、国际经济与贸易、统计学、数量经济学、管理科学与工程等专业的本科高年级学生或研究生使用、参考。
资本市场中的信用风险定价:历史演进、模型构建与实践挑战 在现代金融体系中,信用风险如同影随形,无处不在。从宏观经济的稳定运行到微观个体的金融决策,信用风险的评估与管理始终是核心议题。本书旨在深入探讨资本市场中信用风险定价的理论基础、模型演进以及在实践中面临的挑战,为理解和应对这一复杂议题提供全面的视角。 一、信用风险的本质与历史演进 信用风险,本质上是指借款人未能按时足额偿还债务的风险。这种风险的存在,使得资本市场参与者在进行借贷、投资等金融活动时,必须对其潜在损失进行考量。信用风险的识别与定价,并非一蹴而就,而是随着金融市场的不断发展而逐步演进的。 早期,信用风险的评估主要依赖于经验判断和主观评估。金融机构通过对借款人的声誉、经营状况、抵押品等进行非量化的考察,来决定是否提供信贷以及设定的利率。这种方式在一定程度上有效,但缺乏系统性和客观性,尤其是在市场规模扩大、交易复杂化之后,其局限性日益凸显。 随着金融学的理论发展和数据统计方法的进步,量化信用风险评估逐渐兴起。19世纪末20世纪初,信用评级机构的出现标志着信用风险评估进入了一个新的阶段。这些机构通过标准化流程,对发行人的信用状况进行评估,并赋予其评级,为投资者提供了重要的参考信息。早期的信用评级更多地关注静态的财务指标和行业分析,但随着金融工具的复杂化和市场波动性的增加,对信用风险的动态、前瞻性评估需求日益迫切。 20世纪后半叶,随着金融工程和计量经济学的飞速发展,信用风险模型的研究取得了突破性进展。从早期的精算模型到后来的结构模型和简化模型,研究者们试图通过数学和统计工具,更精准地量化信用违约的可能性、违约损失率以及违约事件发生后的暴露值。这些模型的出现,极大地提升了信用风险定价的科学性和效率,为金融机构的风险管理和资本配置提供了重要的理论支持。 二、信用风险定价的核心理论与模型 信用风险的定价,本质上是对未来可能发生的违约损失进行贴现,从而确定一个合理的回报率或价格。这一过程涉及到对违约概率、违约损失率、违约暴露以及风险中性定价等关键概念的深入理解。 1. 违约概率(Probability of Default, PD) 违约概率是信用风险定价中最核心的参数之一。它衡量了在未来特定时间段内,借款人发生违约的可能性。早期的PD估算主要依赖于历史违约数据,但随着金融工具的多样化和市场环境的变化,这种方法存在滞后性。 精算模型(Actuarial Models):基于历史违约数据,计算不同评级或不同特征借款人的违约率。这种方法简单易懂,但对数据的充分性和代表性要求很高。 宏观经济模型(Macroeconomic Models):将宏观经济变量(如GDP增长率、失业率、通货膨胀率等)纳入模型,认为经济环境的变化会影响企业的偿债能力,从而影响违约概率。 基本面模型(Fundamental Models):关注企业的财务报表、经营状况、行业地位、管理层能力等基本面信息,通过回归分析或机器学习等方法,预测违约可能性。 市场隐含模型(Market Implied Models):利用市场价格信息(如股票价格、债券利差、信用违约互换(CDS)价格等)来反推潜在的违约概率。例如,股票价格的波动性以及公司股票价格的下跌幅度,通常预示着较高的违约风险。 2. 违约损失率(Loss Given Default, LGD) 违约损失率是指在发生违约后,债权人实际遭受的损失占违约发生时未偿还债务本息的比例。LGD的大小受到多种因素影响,例如抵押品的价值和变现能力、回收协议的有效性、诉讼程序的长短以及破产清算过程中的费用等。 历史回收率研究(Historical Recovery Rate Studies):通过分析历史违约案例,计算不同类型债券、不同行业、不同抵押品情况下的平均回收率,进而推算LGD。 抵押品价值分析(Collateral Valuation):对于有抵押品的债务,LGD的计算需要考虑抵押品在违约发生时的市场价值以及变现的成本和效率。 回收协议与法律框架(Recovery Agreements and Legal Frameworks):不同国家和地区的破产法律制度、债权人权益保护程度会直接影响违约后的回收情况。 3. 违约暴露(Exposure at Default, EAD) 违约暴露是指在借款人发生违约时,债权人面临的未偿还债务总额。对于传统的贷款,EAD通常等于未偿还本金和利息。但对于某些金融衍生品(如信用衍生品、贷款承诺等),EAD的计算更为复杂,需要考虑这些工具在未来可能产生的潜在价值。 4. 信用风险定价模型 基于上述核心要素,各类信用风险定价模型应运而生,为市场参与者提供了量化的定价工具。 结构模型(Structural Models):这类模型将公司的违约视为一个内生的金融事件,通常以 Merton 模型为代表。Merton 模型将公司的资产价值视为一个随机过程,当其价值跌至某一阈值(通常与债务水平相关)以下时,公司发生违约。这种模型能够很好地解释公司股票价格与信用风险之间的关系,并能导出违约概率的计算公式。 Merton 模型:基于期权定价理论,将公司的股权视为一种看涨期权。当公司资产价值低于其债务时,股权价值归零,即发生违约。模型假设公司资产价值服从几何布朗运动,可以推导出违约概率的表达式。 其他结构模型:如Black-Cox模型、Geske模型等,对Merton模型的假设进行了扩展和改进,考虑了更多复杂的因素,如公司股息支付、短期债务、债务期限结构等。 简化模型(Reduced-form Models):这类模型不关注公司资产价值的具体动态,而是将违约视为一个外生的、与公司基本面无关的随机事件,其发生由一个泊松过程或其他随机过程驱动。简化模型通过对市场上可观察到的信用产品价格(如债券收益率、CDS价格)进行校准,来反推违约概率和风险溢价。 Jarrow-Turnbull 模型:一种经典的简化模型,将违约发生的时间视为一个随机过程,并利用市场上的债券收益率曲线来校准模型参数,从而计算违约概率和信用利差。 Duffie-Singleton 模型:进一步发展了Jarrow-Turnbull模型,引入了更灵活的风险中性违约强度过程,能够更好地捕捉信用利差的动态变化。 信用违约互换(CDS)定价模型:CDS是一种信用衍生品,其价格直接反映了市场对特定主体违约风险的预期。CDS定价模型通常基于风险中性框架,通过匹配CDS合约的价格来推断违约概率和LGD。 机器学习与人工智能在信用风险定价中的应用:近年来,随着大数据和计算能力的提升,机器学习和人工智能技术在信用风险定价领域展现出巨大的潜力。这些技术能够处理海量、多维度的数据,发现复杂的非线性关系,从而提高模型的预测精度和鲁棒性。 分类算法:如逻辑回归、支持向量机(SVM)、随机森林、梯度提升树(GBDT)等,用于预测借款人是否会违约。 回归算法:如神经网络、深度学习模型等,用于预测违约损失率或违约暴露。 自然语言处理(NLP):用于分析新闻报道、财报公告、社交媒体等文本信息,提取可能预示信用风险的信号。 三、信用风险定价在资本市场中的应用 信用风险定价不仅是金融学理论研究的重要领域,更是资本市场实践中不可或缺的环节。 债券定价与投资决策:债券的收益率通常由无风险利率、信用利差和期限溢价构成。信用利差直接反映了债券发行人的信用风险,因此,对信用风险的准确定价是债券投资决策的基础。投资者需要评估债券的违约概率和违约损失,以确定是否值得承担相应的风险。 贷款定价与信贷组合管理:商业银行和其他贷款机构在发放贷款时,需要根据借款人的信用风险来设定贷款利率。高风险借款人需要支付更高的利率,以弥补潜在的违约损失。同时,金融机构也需要对整个贷款组合的信用风险进行集中管理,通过分散化、风险对冲等方式来降低整体风险。 信用衍生品市场:信用违约互换(CDS)、信用联结票据(CLN)等信用衍生品,为信用风险的转移和对冲提供了工具。这些产品的定价高度依赖于对信用风险的量化评估。CDS可以作为一种保险,为持有人提供在借款人违约时的赔偿。 监管要求与资本充足性:监管机构(如巴塞尔协议)要求金融机构持有足够的资本来覆盖其承担的信用风险。信用风险定价模型是计算所需资本的基石,确保金融体系的稳健运行。 公司财务与估值:对于上市公司而言,其信用评级和信用风险直接影响其融资成本和股票估值。投资者在分析公司时,会深入评估其信用状况,将其作为企业价值评估的重要考量因素。 四、实践中的挑战与前沿研究 尽管信用风险定价理论和模型取得了显著进展,但在实践中仍然面临诸多挑战,并驱动着前沿研究的不断深入。 数据可得性与质量:尤其是在新兴市场或对于初创企业,高质量、长周期的历史数据往往难以获得,这限制了模型的准确性。 模型假设的局限性:许多模型依赖于一定的数学假设(如资产价格的对数正态分布、违约事件的独立性等),这些假设在现实世界中可能并不完全成立,导致模型预测的偏差。 市场非理性与情绪影响:金融市场并非总是理性运行,投资者情绪、羊群效应等非理性因素可能导致资产价格的剧烈波动,从而影响信用风险的定价。 系统性风险的捕捉:传统模型多侧重于个体信用风险的评估,而对于不同主体之间相互关联、可能引发系统性崩溃的风险,其捕捉能力相对较弱。 信用评级机构的独立性与准确性:信用评级机构在市场中扮演着重要角色,但其独立性、评级标准的客观性以及评级预测的准确性,一直是备受关注和争议的话题。 新兴金融工具与交易模式:随着金融创新的不断涌现,如P2P借贷、加密货币、自动化交易等,对这些新型金融活动中的信用风险进行有效定价,提出了新的挑战。 “黑天鹅”事件的处理:极端、突发的“黑天鹅”事件,如全球金融危机、重大地缘政治冲突等,往往超出了模型的预测范围,对信用风险定价带来巨大冲击。 为了应对这些挑战,未来的研究将更加关注: 更复杂的计量模型:如考虑时间序列相关性、异方差性、非对称分布等的模型。 结合多种模型的方法:例如,将结构模型和简化模型结合,以发挥各自优势。 更精细化的宏观经济因素分析:深入研究不同宏观经济变量对信用风险的传导机制。 对系统性风险的建模与管理:开发能够量化和预测金融体系系统性风险的模型。 利用大数据与人工智能技术的进一步发展:探索更先进的机器学习算法,以及自然语言处理在风险预警中的应用。 构建更具弹性的监管框架:以适应不断变化的金融市场和风险格局。 总之,信用风险定价是资本市场运行的基石,其理论研究的深度和模型应用的广度,直接关系到金融体系的稳定性和效率。本书旨在梳理信用风险定价的脉络,探讨其核心理论、模型演进与实践应用,并对未来发展趋势进行展望,以期为相关领域的学者、从业者以及政策制定者提供有益的参考。