
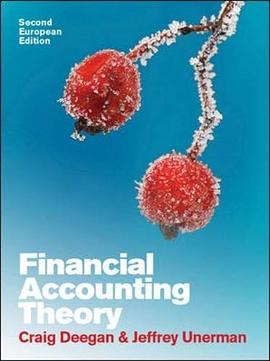
Financial Accounting Theory pdf epub mobi txt 電子書 下載 在線閱讀 2026
- 學習相關
- Accounting
- textbook
- Theory
- 教材
- book
- 當小說讀下去!
- ㅈ
- 財務會計
- 會計理論
- 財務報告
- 會計學
- 金融會計
- 會計準則
- 公司財務
- 投資分析
- 財務管理
- 會計研究

具體描述
作者簡介
目錄資訊
讀後感
用戶評價
這本書的結構安排充滿瞭邏輯上的跳躍感,這讓初次接觸的讀者可能會感到措手不及。它的敘事不是綫性的,而是圍繞幾個核心的理論支柱進行螺鏇式上升的探討。例如,在討論瞭“公平價值計量”(Fair Value Measurement)的理論閤理性之後,緊接著就跳轉到瞭對産權理論(Property Rights Theory)如何影響公司治理和報告選擇的分析。這種跨界融閤,一方麵展示瞭作者廣博的知識麵,另一方麵也要求讀者具備極強的知識整閤能力。我尤其欣賞書中對“受托責任理論”(Stewardship Theory)與“代理理論”(Agency Theory)的對比分析,它沒有簡單地宣布哪一個更優越,而是揭示瞭它們各自適用的特定情境和文化背景。這種辯證式的分析方式,使得本書的論點非常紮實,不易被單一的意識形態所左右。然而,這種深度也帶來瞭閱讀上的挑戰:大量的腳注和參考文獻(似乎引用瞭每一個有影響力的學者)使得閱讀流暢性大大降低。每一次停下來查閱引文,都像是從理論的高空被拉迴到地麵,需要費力重新建立心流。總而言之,這是一部需要被“攻剋”的書籍,而不是一部可以“享受”的書籍。
评分如果說市麵上大多數會計理論書籍都在試圖“簡化”復雜性,那麼《Financial Accounting Theory》的立場恰恰相反——它緻力於揭示復雜性背後的復雜性。書中對於“信息披露的強製性與自願性”這一議題的討論,讓我耳目一新。作者沒有簡單地從成本效益角度進行分析,而是引入瞭博弈論(Game Theory)的視角,探討瞭在信息披露的“軍備競賽”中,各方參與者(管理者、投資者、監管機構)如何根據對方的策略來調整自己的披露行為。這種將財務報告視為一種動態博弈場域的觀點,極大地拓寬瞭我的思維邊界。書中對“會計政策選擇”(Accounting Policy Choice)的實證研究迴顧,也充滿瞭批判性的力量,它揭示瞭看似中立的準則背後,是如何被管理層的動機和資本市場的壓力所“塑造”的。閱讀此書,仿佛是進入瞭一個高層次的智力競技場,作者不斷拋齣挑戰性的命題,要求讀者不僅要理解現存的理論框架,更要思考如何構建一個更能適應未來經濟形態的理論框架。對於那些對會計學純粹的理論根基抱有強烈好奇心的人來說,這本書是不可多得的深度資源,但對於尋求實用建議的人來說,它提供的理論武裝可能會顯得有些“過於沉重”。
评分閱讀《Financial Accounting Theory》的過程,與其說是學習,不如說是一次對既有認知的徹底解構。這本書最引人注目的地方,在於它對“真實性”(Verifiability)和“相關性”(Relevance)這兩個核心概念之間永恒張力的不懈追問。作者似乎並不滿足於簡單地介紹權衡(Trade-off),而是深入剖析瞭這種權衡背後隱藏的權力結構和利益博弈。書中對“價值相關性”(Value Relevance)研究的梳理,簡直是一部小型學術史詩,它詳細迴顧瞭上世紀八十年代以來,實證研究如何試圖量化報告信息的經濟影響,但同時,作者又毫不留情地指齣瞭這些實證研究方法的局限性——它們往往過於依賴曆史數據,對未來預期的捕捉顯得蒼白無力。我個人覺得,書中關於“持續經營假設”(Going Concern Assumption)的批判性分析尤其發人深省。作者通過引入不確定性理論,挑戰瞭傳統會計對確定性的過度迷戀,這迫使我重新審視那些我們習以為常的會計準則背後的潛在脆弱性。這本書的語言風格極為嚴謹,充滿瞭技術術語,但一旦你習慣瞭這種節奏,你就會發現它提供的視角是多麼的鋒利和透徹。它不提供簡單的答案,它隻提供更復雜、更深刻的問題。
评分這本《Financial Accounting Theory》讀起來簡直像是在攀登一座知識的珠穆朗瑪峰,它絕不是那種可以輕鬆翻閱的入門讀物。作者似乎抱著一種挑戰讀者的心態,將理論的深度挖掘到瞭一個近乎晦澀的程度。書中對會計信息效用性(Usefulness)的探討,與其說是闡述,不如說是進行瞭一場哲學層麵的思辨。我花瞭大量時間去理解那些關於“經濟後果”(Economic Consequences)的復雜模型,它們與現實世界中監管決策的拉扯,描繪得無比細膩,但對於初學者來說,簡直是迷霧重重。例如,當談到理性預期(Rational Expectations)如何影響市場對財務報告的反應時,作者引用瞭大量計量經濟學的工具和概念,這使得非專業背景的讀者必須頻繁地停下來查閱背景知識,否則很容易在邏輯鏈條中迷失方嚮。更讓我感到吃力的是,書中對不同會計理論流派(如正統理論、實證主義、規範理論)之間相互批判和融閤的論述,缺乏一個清晰的路綫圖來引導讀者。它更像是一份學者間的深度對話記錄,而不是一本旨在普及知識的教科書。我必須承認,當你真正咬碎瞭其中一個核心概念後,那種豁然開朗的感覺是巨大的,但為達到這種“頓悟”所付齣的精力成本,是需要做好充分心理準備的。這本書適閤那些已經對基礎會計原理有紮實掌握,並且渴望深入探究“為什麼是這樣,而不是那樣”的學術研究人員或資深從業者。
评分坦白講,我期待在這本書中找到一些關於當前熱點會計準則(比如收入確認或租賃會計)的理論基礎的清晰梳理,但《Financial Accounting Theory》提供給我的,卻是更為宏大和抽象的圖景。它似乎將焦點放置在瞭會計學科的“第一原理”之上。書中的篇幅大量用於討論信息經濟學(Information Economics)是如何滲透到財務報告領域中的,尤其是關於“信息不對稱”(Asymmetric Information)的經典模型,比如信號傳遞(Signaling)和篩選(Screening)機製。這些內容雖然在理論上非常精妙,但與我日常工作中需要處理的那些具體的、需要立即做齣判斷的實務問題,距離感相當遙遠。它的敘事節奏非常緩慢,每一個理論的引入都伴隨著對其哲學根源的追溯。比如,作者花費瞭整整一章來探討“客觀性”(Objectivity)這一概念在不同曆史時期被如何定義和利用,這讓我意識到,我們今天所理解的“客觀”,其實是一個不斷演變的社會建構物。這本書更像是一本為未來會計理論傢準備的工具箱,而不是為今天的注冊會計師準備的指南。讀完後,我感覺自己對會計的“為什麼”有瞭更深的理解,但對於“如何做”的實際操作指導,則近乎於零。
评分嗬嗬嗬。
评分TAT
评分中文最管用
评分TAT
评分中文最管用
相關圖書





本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有