
具体描述
内容简介
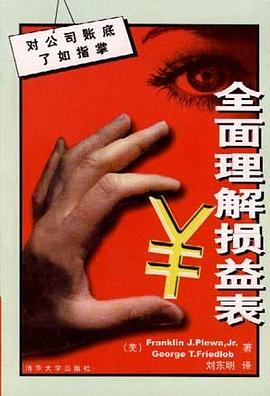
该书是一部颇具特色的商务类畅销书,它站在“大众理解”的全新角度,
以通俗的语言、浅显的运算,深入地探讨了有关损益表的主要内容:1.与损
益表相关的常规财务报表及其工作原则;2.损益表的各组成部分――数据
来源及如何组织;3.每股盈利及损益表与未分配利润表间的关系;4.合并
财务报表、年度报告及脚注;5.收益质量;6.比较与比率分析;7.各国公司
损益表。
本书适合各类企业财会人员、厂长、经理及投资者、债权人、持股或炒股
者阅读;也可作为财、经类大、中专学校学生及教育工作者的学习参考用书。
作者简介
作者简介
FranklinJ.Aera,Jr.是Idaho州立大学会计专业的教授,并
因其在教学和研究方面的贡献而受到表扬和奖励。他的著述很多,
并和GeorgeT.Friedlob合著《提高投资回报的诀窍(ROI)》(Key
toImprovingYourReturnonInvestment)和《财务和商业报表》
(FinancialandBuSinessStatement)。
GeorgeT.Friedlob是Clemson大学会计学院教授,国内审计
研究基金会特别会员。他多次在学术研究方面获奖,并发表了大量
专业文章。
目录信息
第一章 会计流程
第二章 从商业现金流动说起-附实例
第三章 通用财务报表一附实例
第四章 资产负债表――附实例
第五章 对损益表和现金流量表的实例说明
第六章 会计惯例及假定
第七章 损益表
第八章 营业收入
第九章 销售成本与营业费用
第十章 制造成本
第十一章 分步成本与标准成本
第十二章 存货转化为销售成本
第十三章 折旧、折耗与摊销
第十四章 营业外收入和费用,包括所得税、停止经营、非常项目及会计变动
第十五章 每股收益
第十六章 损益表、所有者权益与未分配利润
第十七章 损益表和现金流量表
第十八章 合并与合并式损益表
第十九章 年度报告的主要内容
第二十章 年度报告的内容 ――脚注及附加资料
第二十一章 比较分析
第二十二章 比率分析
第二十三章 收益质量
第二十四章 外国公司的损益报表
· · · · · · (收起)
读后感
用户评价
阅读体验的流畅性是这本书给我留下的第二个深刻印象。我习惯于在通勤路上阅读,对书籍的排版和章节划分非常在意。这本书的排版堪称典范,大段的文字中穿插着恰到好处的图表和案例分析,节奏感把握得非常好。特别是关于“收入确认”和“成本归集”这两个我一直觉得最容易混淆的部分,作者居然设计了一系列贴近日常生活的商业场景来解释,比如描述一家咖啡店的收支情况,而不是直接抛出复杂的会计准则。这种情景化的教学方法,让那些原本抽象的会计概念变得触手可及。读完关于“毛利率”和“营业利润”的章节后,我立刻有种茅塞顿开的感觉,仿佛打开了一扇窗户,看到了公司运营效率的真实面貌。它不是那种读完后你只能记住几个定义,却不知道如何运用的书,而是真正能将理论知识转化为实操洞察的工具书。
这本书的结构设计非常具有逻辑性,它似乎是为那些有志于成为优秀的管理者或投资者而量身打造的。每一章的结尾都会有一个“总结与反思”的小节,这不仅是对本章内容的梳理,更像是对读者提出的挑战和引导。我发现自己常常在读完这些总结后停下来,思考我自己的工作或投资组合中是否存在书中提到的类似问题。这种互动式的阅读体验,极大地增强了知识的吸收效率。更值得称道的是,书中对不同类型企业(如服务业、制造业、电商平台)损益表特征的对比分析,这体现了作者对现实商业世界复杂性的深刻理解。它清晰地指出了在不同商业模式下,哪些指标权重更高,哪些陷阱更容易出现,这远比那些只关注标准工业企业的教科书要实用得多。可以说,这本书的结构引导读者从“学会看”到“学会用”,再到“学会评判”。
这本书的封面设计非常吸引人,那种沉稳的蓝色调和清晰的字体搭配,立刻给人一种专业而可靠的感觉。我是在一个偶然的机会下接触到这本书的,当时我正在为我的创业项目做财务规划,对财务报表一直有点力不从心。坦白说,我之前看过几本相关的书籍,但大多都过于学术化,充满了晦涩难懂的术语,读起来就像在啃一本天书。然而,这本书的导读部分就让我眼前一亮。作者似乎深谙普通读者的痛点,用非常平实的语言和生动的比喻,把损益表这个看似复杂的工具,描绘成了一幅清晰的企业“健康体检报告”。我尤其欣赏它在开篇就强调的“为什么理解损益表比制作损益表更重要”的观点,这一下子抓住了我的注意力,让我明白这本书不是教我如何做表格的,而是教我如何看懂数据背后的商业逻辑。这种从宏观到微观的叙事方式,极大地降低了我的阅读门槛,让我充满信心可以真正掌握这项技能。
我非常欣赏这本书所传递出的那种严谨但不失温度的学风。它没有过分强调复杂的数学推导,而是专注于商业逻辑的阐释,这使得即便是对数字感到头疼的读者也能轻松跟上。在探讨“盈亏平衡点”和“边际贡献”时,作者使用了非常形象的比喻,比如将固定成本比作“沉没的船只”,将变动成本比作“随波逐流的浮木”,这种生动的描述让概念瞬间鲜活起来。此外,全书贯穿着一种“数据驱动决策”的理念,它鼓励读者不要盲目相信数字的表面意义,而是要追溯其来源和背后的商业活动。读完后,我感觉自己对“利润”这个词汇的理解都上升了一个层次,它不再是一个简单的数字,而是企业价值创造过程的综合体现。这本书无疑为我构建了一个坚实的财务分析底层框架,让我对未来的财务学习和应用充满了期待。
这本书在深度和广度上的平衡做得相当出色,这一点对于那些想要从基础进阶到更深层次分析的读者来说,无疑是一大福音。它并没有止步于基础的“收入减去费用等于利润”的简单公式,而是深入探讨了非经常性损益、所得税费用的构成,以及如何识别财务报表中的“粉饰”行为。我特别关注了关于“运营效率指标”的讨论,作者详细列举了几个关键指标(比如应收账款周转天数与利润质量的关系),并提供了具体的计算步骤和分析框架。这部分内容对我后续的商业决策支持起到了至关重要的作用。它提供给读者的不是死板的教条,而是一套可以灵活运用于不同行业、不同规模企业的分析工具箱。我感觉自己像是获得了一套财务侦探的装备,能够更敏锐地察觉到数据背后的潜在风险和未被发现的增长点。