
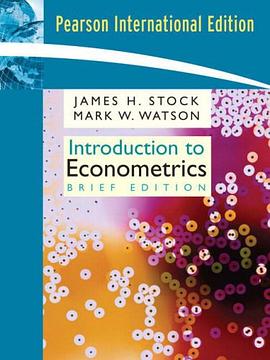
Introduction to Econometrics, Brief Edition pdf epub mobi txt 電子書 下載 在線閱讀 2026
- 計量
- Econometrics
- Statistics
- Economics
- Regression Analysis
- Data Analysis
- Brief Edition
- Introductory
- Textbook
- Academic
- Quantitative Methods

具體描述
In keeping with their successful introductory econometrics text, Stock and Watson motivate each methodological topic with a real-world policy application that uses data, so that students apply the theory immediately. Introduction to Econometrics, Brief Edition, is a streamlined version of their text, including the fundamental topics, an early review of statistics and probability, the core material of regression with cross-sectional data, and a capstone chapter on conducting empirical analysis.
MyLab或是Mastering係列是在綫作業係統。Access Code Card是在綫作業係統的訪問碼,是老師和學生課堂之外網絡互動及交流的平颱,個人是無法使用這個平颱的。請讀者注意您購買的這個ISBN是不帶Access Code Card的。
作者簡介
詹姆斯·H.斯托剋,加州大學伯剋利分校經濟學博士,曾任教於加州大學伯剋利分校及哈佛大學肯尼迪政府學院。研究領域為經濟計算方法、宏觀經濟預測、貨幣政策等,曾發錶論文90項多篇,並齣版若乾其他專著。
目錄資訊
讀後感
讲述清晰,透彻。 覆盖的内容比伍德里奇的那本书稍微少一点,比如面板数据只讲了固定效应模型,没有讲随机效应模型;受限因变量中没有讲Tobit模型、truncated 和censored 模型。 但是所有的内容都讲清楚了,尤其是时间序列部分,比伍德里奇的书说的明白。 目前只用过这本书,不...
評分讲述清晰,透彻。 覆盖的内容比伍德里奇的那本书稍微少一点,比如面板数据只讲了固定效应模型,没有讲随机效应模型;受限因变量中没有讲Tobit模型、truncated 和censored 模型。 但是所有的内容都讲清楚了,尤其是时间序列部分,比伍德里奇的书说的明白。 目前只用过这本书,不...
評分建议看上海人民出版社出的影印版(第二版),全书语言流畅,思想脉络清晰,数学论证非常详细,特别适合对计量经济学的入门和深入理解。
評分细读过本书第二版和第三版,这本书最大的一个特点是:不适合自学。 作者是计量领域的大牛,毫无疑问,上来略过很多过时的东西,直接把最有用的东西告诉读者(如不讲经典假设下OLS估计量的t统计量,直接讲异方差稳健的t统计量)。所以,作为初学者学这本教材,如果没有人的指导...
評分讲述清晰,透彻。 覆盖的内容比伍德里奇的那本书稍微少一点,比如面板数据只讲了固定效应模型,没有讲随机效应模型;受限因变量中没有讲Tobit模型、truncated 和censored 模型。 但是所有的内容都讲清楚了,尤其是时间序列部分,比伍德里奇的书说的明白。 目前只用过这本书,不...
用戶評價
這本書的語言風格有一種獨特的、近乎“老派學者”的剋製感,這對於習慣瞭現代教材那種活潑、對話式敘述的讀者來說,初期可能會感到些許距離感。它很少使用感嘆號或過於熱情的措辭,一切都以邏輯的嚴密性為最高準則。舉例來說,在介紹異方差和序列相關的處理時,作者似乎不願在概念上做任何含糊的妥協。他對於白檢驗(White Test)的局限性進行瞭深刻的反思,並清晰地指齣瞭其在低樣本量下的性能衰減。這種不輕易給齣“萬能解藥”的態度,反而讓我感到踏實。因為計量經濟學本身就充滿瞭“在特定條件下做最佳選擇”的過程,這本書沒有販賣任何廉價的統計樂觀主義。每當一個復雜概念被引入,作者總會用一種近乎冷靜的筆調,提醒讀者:“請注意,此處的推論嚴格依賴於我們對誤差項分布的假設。”這種持續的警醒,如同一個嚴厲的校對者,時刻提醒我計量分析的邊界在哪裏,極大地訓練瞭我的審慎思維,避免瞭在實際操作中盲目套用公式。
评分這本書的封麵設計簡潔有力,色彩搭配很經典,初次翻閱時,那種老派的學術氣息撲麵而來,讓人感覺它絕非那種浮光掠影的入門讀物。我首先被它在理論構建上的嚴謹性所吸引,作者似乎沒有絲毫妥協於“簡明”二字而犧牲瞭核心的計量經濟學思想。在處理時間序列模型的初始章節,我發現作者花費瞭大量的篇幅來細緻地鋪陳隨機過程的背景知識,這對於一個對宏觀經濟模型有初步瞭解,但計量基礎尚淺的讀者來說,既是一種挑戰,也是一種福分。書中對自迴歸(AR)和移動平均(MA)模型的聯閤推導,沒有采用那種生硬的公式堆砌,而是通過大量的圖形輔助說明,即便在最抽象的數學錶達下,也能感受到模型背後蘊含的經濟直覺。尤其是對平穩性假設的討論,它並非一筆帶過,而是深入探討瞭有限樣本下平穩性可能帶來的偏差,這在我過去閱讀的其他教材中是極少被如此強調的細節。可以說,閱讀前幾章的體驗,更像是在一位經驗豐富的導師的指導下,小心翼翼地搭建起一座理論大廈的基石,每一個連接點都必須牢固可靠,否則上層建築就無從談起。這種紮實的開端,極大地增強瞭我對後續復雜模型的信心。
评分最讓我印象深刻的是它對“假設檢驗”的迴歸本質的闡述。在很多快速入門的教材中,假設檢驗往往被簡化為“拒絕或不拒絕零假設”的機械過程。然而,本書在講解廣義最小二乘法(GLS)時,通過引入費捨爾信息矩陣的概念,深入探討瞭有效估計量背後的信息論基礎。作者沒有將GLS僅僅視為對標準OLS的修正,而是將其提升到瞭“如何最有效地從有限樣本中榨取信息”的更高維度來討論。通過對“有效性”的量化分析,讀者可以深刻理解為什麼在特定條件下,某些估計方法會比其他方法更優越,而不僅僅是“這個方法能處理異方差”。這種從“工具使用”到“工具原理”的深入挖掘,尤其體現在對最大似然估計(MLE)的介紹中,書中對拉格朗日乘數檢驗(LM Test)的推導過程極其詳盡,清晰地展示瞭它如何通過對似然函數的二階導數來衡量特定約束條件的顯著性。這種對理論深度不妥協的風格,使得這本書成為一本真正可以伴隨研究生涯成長的參考書,而不是讀完一遍就可以束之高閣的快消品。
评分我在閱讀因果推斷章節時,體驗到瞭極大的思維衝擊。當代計量經濟學越來越強調“識彆策略”的重要性,這本書無疑抓住瞭這個精髓。它沒有把重點放在傳統的工具變量(IV)法上,而是花瞭相當大的篇幅來講解斷點迴歸設計(Regression Discontinuity Design, RDD)的精髓。作者對RDD的描述,細緻到令人發指,從模糊斷點到清晰斷點,從一階多項式到高階多項式的選擇,每一步都伴隨著對“局部平均處理效應”(LATE)的嚴格數學界定。特彆是當作者討論帶寬選擇的偏倚-方差權衡時,他引入瞭McCrary密度檢驗的圖形化演示,這種處理方式使得原本晦澀的統計學論證變得直觀易懂。我過去總覺得RDD有些玄乎,但通過本書的講解,我清晰地認識到,RDD的有效性完全依賴於我們對分配機製的理解,而非僅僅是統計上的擬閤優度。這種對方法論背後哲學思考的強調,極大地提升瞭我對因果關係識彆的敬畏之心,也讓我對那些僅用簡單O LS迴歸來聲稱發現“因果關係”的研究方法産生瞭更強的批判性眼光。
评分真正讓我眼前一亮的是關於麵闆數據分析的部分。很多教材在處理麵闆數據時,往往將固定效應(Fixed Effects)和隨機效應(Random Effects)的理論講解得過於分離,以至於讀者很難在實際應用中快速判斷何時該選用哪一種模型。然而,這本書巧妙地引入瞭豪斯曼檢驗(Hausman Test)的理論基礎,不僅僅是告訴我們如何計算P值,而是深入剖析瞭這種檢驗背後的核心假設——即個體效應與解釋變量之間的內生性關係。作者通過一個經典的勞動力市場案例,清晰地展示瞭如果忽視這種內生性可能導緻估計係數的係統性偏差。更值得稱贊的是,書中對模型設定的討論跳齣瞭教科書的窠臼,開始探討那些更貼近現實世界研究的灰色地帶,比如異方差在麵闆數據中的處理,以及如何利用差分GMM(Generalized Method of Moments)來處理動態麵闆中的序列相關性問題。這種由淺入深、緊密聯係實證挑戰的敘述方式,讓抽象的數學工具立刻活瞭起來,不再是冷冰冰的公式,而是解決實際經濟難題的銳利武器。我感覺自己不再僅僅是一個理論的學習者,更像是一個初級的數據分析師,開始理解計量方法在真實數據麵前的取捨與權衡。
评分 评分 评分 评分 评分相關圖書






本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有