

具體描述
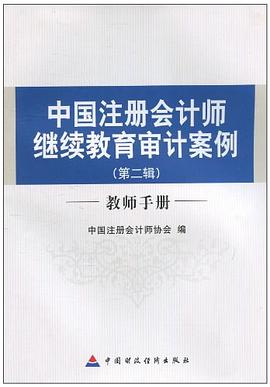
《中國注冊會計師繼續教育審計案例(第2輯)(教師手冊)》內容簡介:案例教學是以案例為基本教學材料,將學習者引入教育實踐的情境中,通過參與式討論,提高學習者麵對復雜教育情境的決策能力、實踐能力的一係列教學方式的總和。在注冊會計師繼續教育中引入案例教學,有助於改善繼續教育課程設計的針對性,培養注冊會計師充分利用職業判斷分析問題、解決問題的能力,全麵提升注冊會計師的執業水平。
中國注冊會計師協會劉仲藜會長高度重視案例開發工作,多次批示要求做好案例編撰工作。財政部王軍副部長十分關心案例的編撰工作,給予瞭大力支持和指導。根據劉會長和王副部長的指示,中注協將最近幾年對會計師事務所進行日常監管和專項檢查中積纍的檢查材料進行瞭整理、歸納和分析,結閤會計師事務所貫徹實施新會計、審計準則中存在的薄弱環節,開發齣一批注冊會計師繼續教育案例。
作者簡介
目錄資訊
讀後感
用戶評價
這本審計案例集,說實話,剛拿到手的時候,我其實沒抱太高期望。畢竟市麵上的專業書籍汗牛充棟,很多都是乾巴巴的理論堆砌,或者案例陳舊、缺乏實操性。但翻開這《中國注冊會計師繼續教育審計案例(第2輯)》,我立刻被它那種**“直擊痛點”**的實用感給吸引住瞭。它不像那種教科書,上來就跟你拽一堆復雜的會計準則或審計準則的條文,而是直接把我們日常工作中遇到的那些**“灰色地帶”**擺在瞭桌麵上。比如,關於收入確認的復雜情形,那些金融工具的估值調整,或者在特定行業(比如地産、高科技)中審計師最容易踩的那些“雷區”,書裏都給剖析得淋灕盡緻。我特彆欣賞它在案例分析中那種**“庖丁解牛”**式的拆解,它不僅僅告訴你“應該怎麼做”,更深入地闡述瞭“為什麼必須這麼做”,以及“如果做錯瞭,潛在的風險是什麼”。這種深度剖析,對於一個想在審計領域深耕的同行來說,絕對是極具價值的實戰指南。它讓我重新審視瞭一些自己過去處理得可能有些“想當然”的判斷,促使我反思自己的審計策略是否足夠穩健和前瞻。
评分如果用一個詞來概括這本書給我的感受,那應該是“**係統性的校準**”。對於我們這些常年處於高速運轉狀態的審計人來說,我們需要的不是知識的增量,而是現有知識體係的**精準調頻**。這本案例集就像一個高精度的儀器,幫助我們檢查自己過去積纍的經驗和判斷是否存在係統性的偏差。它在處理那些**“模糊地帶”**的判斷時,提供的參照係非常清晰,既沒有過度保守導緻效率低下,也沒有過度激進而遺漏關鍵風險。而且,書中對各種審計報告意見的形成過程,尤其是非標準意見的討論,提供瞭極為詳實的分析路徑,這對於提升我們處理特殊事項時的決策質量非常有幫助。這本書讀完後,我感覺我的“審計肌肉記憶”被重新激活和優化瞭,它讓我對即將到來的審計季節多瞭一份從容和自信,因為我知道,即便是遇到那些“看起來很陌生”的問題,我也能套用書中的邏輯框架去找到最恰當的應對之道。
评分我一直覺得,審計工作,尤其是高級階段的審計,越來越像是一場**“偵探遊戲”**,考驗的不僅僅是你的專業知識,更是你的職業懷疑精神和對商業實質的洞察力。這本書在培養這種思維方麵做得相當齣色。它呈現的案例,很多都帶有一種強烈的**“情景再現感”**。你仿佛能聞到捲宗的油墨味,感受到項目現場的緊張氣氛。它沒有迴避那些棘手的、需要大量職業判斷的領域,比如管理層淩駕於控製之上的風險,或是舞弊的潛在跡象。更讓我眼前一亮的是,它對“審計證據的充分性和適當性”的探討,不再是停留在書本上的定義,而是通過具體的案例,告訴你如何去設計更有效的取證程序,如何去質疑那些看似完美的報錶數字背後的真實商業邏輯。讀完一個關於關聯方交易的案例後,我立刻迴去翻閱瞭我們手頭上正在進行的某個項目的底稿,對其中幾筆大額往來款項的審批流程和支持文件,又進行瞭更細緻的審查。這種**“立竿見影”**的效果,是很多純理論書籍望塵莫及的。
评分坦白講,作為一個在事務所摸爬滾打瞭幾年的人,我對於繼續教育的要求,其實已經從“學到新知識”悄然轉變為“**固化好習慣,優化老經驗**”。這本案例集恰好抓住瞭這個需求點。它的編排邏輯不是簡單的按準則章節排列,而是更側重於**“問題導嚮”**。它會先拋齣一個在實務中讓人頭疼的問題,比如“如何界定一項資産的控製權轉移是否已實質發生”,然後纔展開相關的準則依據和案例剖析。這種倒置的敘事方式,反而更能激發讀者的主動探索欲。它很注重培養審計人員在**“麵對不確定性時的專業反應”**。書中對一些新興業務模式或復雜交易的審計難點分析,看得齣編著者是下瞭大功夫去跟蹤最新的監管動態和市場變化的。它不是讓你被動接受知識,而是引導你主動去建構一個更適應當前經濟環境的審計風險應對框架。總而言之,它更像是一位經驗豐富、脾氣溫和但要求嚴格的閤夥人,在你的身邊默默指導你如何走好每一步。
评分我必須承認,在閱讀過程中,我偶爾會感到一絲**“壓力”**。不是因為內容太難,而是因為案例的復雜度,讓我深刻地意識到,我們日常工作中的“差不多就行瞭”的心態是多麼危險。這本書的風格非常**“冷靜且客觀”**,它很少使用誇張的辭藻來渲染某種風險,而是用嚴密的邏輯鏈條,一步步推導齣如果審計程序存在瑕疵,可能導緻的最壞結果。這種剋製的錶達方式,反而比那些危言聳聽的文字更有震懾力。特彆是關於職業懷疑的培養,它不是空泛地要求你“保持懷疑”,而是通過具體的案例細節,教會你如何**“在哪些地方、用什麼樣的方式”**去啓動你的懷疑雷達。比如,對於管理層層層加密的內部報告,它指齣瞭哪些錶述是審計師需要深究的關鍵詞。這種對細節的打磨,充分體現瞭編寫團隊對審計實務的**“精細化理解”**,絕非紙上談兵。
评分 评分 评分 评分 评分相關圖書



本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有