
具体描述
作者简介
目录信息
读后感
用户评价
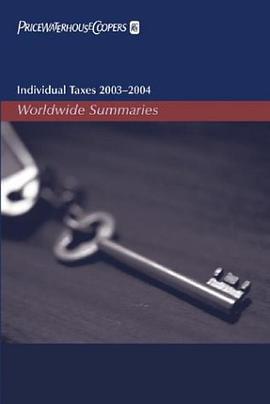
这本《Individual Taxes 2003-2004》简直是税务新手的救星,对于像我这样对复杂的税法条款感到头疼的人来说,这本书的出现简直就是黑暗中的一盏明灯。我记得我第一次尝试自己报税的时候,面对那些密密麻麻的表格和术语,简直想直接把IRS(美国国税局)的网站关掉。但是有了这本书,一切都变得清晰多了。它没有直接给我答案,而是耐心地、一步一步地拆解了2003到2004财年的主要税法变动和申报流程。最让我印象深刻的是它对“标准扣除额”(Standard Deduction)和“逐项扣除”(Itemized Deductions)的对比分析,讲解得极其透彻,配上了大量的实例图表,让我一下子就明白了什么时候应该选择哪一种方式能让我的退税最大化。书里还特别强调了那个时期一些关键的税收抵免,比如教育支出相关的学费抵免,这些细节如果错过,损失可就大了。整本书的结构逻辑性极强,从收入的确认到各种可扣除项目的筛选,最后到税款的计算和表格的填写,每一步都像是有一位经验丰富的税务师在我身边指导。它不是那种枯燥的法律条文堆砌,而是充满了实用的操作建议,这对于初次报税的纳税人来说,价值无可估量。我甚至把一些重要的计算公式抄录了下来,贴在我的工作台前,足见其对我报税过程的指导意义之深远。
说实话,我买这本书纯粹是因为家里老人的税务问题。他们那一辈人对于电子报税心存疑虑,坚持要用纸质表格,而且他们有很多复杂的房产和投资交易发生在那几年。我尝试用现在的电子软件去处理他们那会儿的数据,发现兼容性很差,很多旧表格的格式根本找不到。这本《Individual Taxes 2003-2004》就成了我们唯一的指路明灯。它详细列出了当时所有必需的W-2、1099表格的填写指南,以及各种附加表(Schedules)的对应关系。最让我感到惊喜的是,书中专门开辟了一章节,讨论了老年人常见的特殊情况,比如社会安全金(Social Security Benefits)的应税部分计算,以及医疗保险费用在哪些情况下可以作为逐项扣除。这本书的语言风格非常平实,没有太多复杂的法律术语,即便是我这样没有会计背景的人,也能大致跟上思路。它提供的不仅仅是信息,更是一种操作手册,让我们能够重现当年的申报情景,确保所有可以享受的福利和抵扣都没有遗漏,这对于维护长辈的合法权益至关重要。
我是一位多年从事小企业会计工作的人士,坦白说,我对联邦层面的个人所得税(Individual Income Tax)法规其实并不陌生,但这本书(《Individual Taxes 2003-2004》)还是提供了我需要的特定历史背景和深度。我通常更关注公司税的部分,但由于客户群体的变化,我需要回顾那个特定时间段个人税法的细微调整。这本书的价值在于它的“时间切片”非常精准。它没有试图涵盖所有年份,而是聚焦于2003和2004这两个关键的税收年度。在这个时期,有一些关于资本利得税率和某些退休金供款上限的规定发生了微妙的变化,这些在通用的大部头税务指南中往往是一笔带过。然而,这本书对这些特定法规的阐述却极为精细,引用了当时的具体法条编号和生效日期,这对于做税务审计或者处理历史遗留税务问题的专业人士来说,简直是黄金资料。我尤其欣赏它对不同收入阶层适用的边际税率表的清晰展示,以及如何处理那些跨越了财年界限的收入确认问题。它不仅仅是告诉你“怎么做”,更告诉你“为什么是这样做的”,这种深层次的解释,对于我这种需要理解法规根源的专业人士来说,极具说服力。
我必须承认,我寻找这本书时,主要是为了寻找一个非常特定的税法解读:关于2004年某项教育退税政策的细则。市面上很多最新的税务书籍都只提及当前适用的法规,对于早些年已经废止或修改的细微条款,往往是语焉不详的。而《Individual Taxes 2003-2004》在这方面表现出了惊人的全面性。它详细分析了2004年针对高等教育支出的一些临时性或试点性的税收优惠措施,这些措施在后续的法案中被永久性地整合或取代了,但当时的操作细节非常关键。我发现书中对于“合格教育费用”的界定,比我预期的要严格得多,并且清晰地标注了哪些费用在那个特定年份是被允许抵扣的。排版上,这本书采用了双栏设计,信息密度非常高,但逻辑层次分明,索引系统做得极好,让我能迅速定位到关于“教育支出表格”的那一小段落。总的来说,这本书对于任何需要精确回溯2003-2004年间特定税收细节的人来说,都是一份不可替代的参考工具书,它的专业深度和历史聚焦性,是其他综合性税务教材无法比拟的。
作为一个历史爱好者,我对研究特定年份的经济政策如何影响普通民众的生活有着强烈的兴趣。因此,我购买《Individual Taxes 2003-2004》并非是为了实际报税,而是将其视为一份社会经济史料来对待。这本书生动地展示了“小布什”政府时期税收政策的倾向性。例如,书中对IRA(个人退休账户)供款上限的调整、对股息和资本利得税率的阶段性下调,这些数据和规定,都清晰地反映了当时的财政哲学——鼓励储蓄和投资。通过对比前后两年税率的变化,我能清晰地看到政策实施的力度和节奏。更让我着迷的是,书中附带的案例研究,虽然是虚构的,但它们的情景设计非常贴近当时普通中产家庭的生活状态——比如首次购房者的税收优惠,或者兼职收入的申报。这本书成为了一个窗口,让我得以窥见那个时代美国普通家庭的财务决策是如何在税法的框架下被塑造和引导的。它超越了简单的税务指南范畴,成为了研究特定时期经济脉络的宝贵一手资料。