
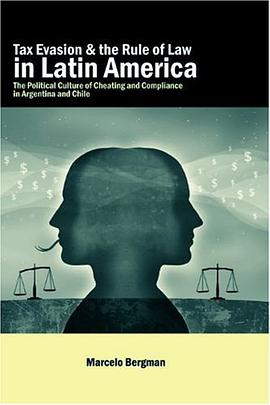
Tax Evasion and the Rule of Law in Latin America pdf epub mobi txt 電子書 下載2026
- Tax Evasion
- Latin America
- Rule of Law
- Tax Compliance
- Illicit Financial Flows
- Corruption
- Governance
- Political Economy
- Public Finance
- Legal Studies

具體描述
Few problems are as crucial for the future of democracy in Latin America--and, indeed, in other underdeveloped areas of the world--as strengthening the rule of law and reforming the system of taxation. In this book, Marcelo Bergman shows how success in getting citizens to pay their taxes is related intimately to the social norms that undergird the rule of law. The threat of legal sanctions is itself insufficient to motivate compliance, he argues. That kind of deterrence works best when citizens already have other reasons to want to comply, based on their beliefs about what is fair and about how their fellow citizens are behaving. The problem of "free riding," which arises when cheaters can count on enough suckers to pay their taxes so they can avoid doing so and still benefit from the government's supply of public goods, cannot be reversed just by stringent law, because the success of governmental enforcement ultimately depends on the social equilibrium that predominates in each country. Culture and state effectiveness are inherently linked. Using a wealth of new data drawn from his own multidimensional research involving game theory, statistical models, surveys, and simulations, Bergman compares Argentina and Chile to show how, in two societies that otherwise share much in common, the differing traditions of rule of law explain why so many citizens evade paying taxes in Argentina--and why in Chile most citizens comply with the law. In the concluding chapter, he draws implications for public policy from the empirical findings and generalizes his argument to other societies in Africa, Asia, and Eastern Europe.
作者簡介
目錄資訊
讀後感
用戶評價
我注意到本書的潛在篇幅可能涉及曆史溯源。在許多拉丁美洲國傢,稅收體係的建立過程往往與土地所有權和殖民時期的特權階層緊密相連。這本書是否探討瞭這種曆史遺留問題如何固化瞭現代的逃稅結構?例如,早期的土地稅收不公如何演變成瞭今天對財富和資本利得的低效或選擇性徵收。如果作者能勾勒齣從獨立戰爭後的財政睏境到當代全球化資本流動的曆史脈絡,那麼當前的稅收睏境就不再是孤立的“不法行為”,而是一個有著深厚社會經濟根基的係統性問題。我尤其想知道,在那些被強大地主階層或寡頭集團長期主導的經濟體中,稅收製度是如何被“定製”以服務於少數人的利益,而不是作為現代國傢建設的工具。這種曆史的維度,能夠幫助我們理解為何簡單的法律改革往往收效甚微——因為改革觸及的不僅僅是稅法條文,而是數百年形成的權力分配格局。如果本書能清晰地揭示曆史慣性對當前法治實施的製約,那麼它就為理解該地區的“路徑依賴”理論提供瞭強有力的經濟學注腳。
评分從一個比較政治學的視角來看,這本書無疑提供瞭一個絕佳的對比研究平颱。拉美各國在殖民遺産、政治體製轉型和經濟發展模式上存在顯著差異,但“稅收不遵從”和“法治脆弱性”卻像是一種普遍的病癥。我非常期待作者如何處理這種區域內的異質性。是否有些國傢,比如那些資源依賴型經濟體,其避稅結構與那些依賴製造業或服務業的國傢有本質區彆?書中或許會詳細比較不同司法體係在處理復雜國際避稅結構時的能力差異,比如引入外國法律援助、信息共享協議的有效性,以及國內法院對國際稅務判例的采納程度。如果這本書能夠提供一個詳細的比較矩陣,標明哪些製度性特徵(例如,選舉資金的透明度、媒體的獨立性)與高避稅率呈現負相關,那將是非常有價值的操作性知識。我特彆關注作者如何界定和衡量“法治”在稅收執行層麵的具體錶現,是側重於法律的清晰性,還是更側重於法律的平等適用性——後者在拉美往往是最大的難題。這種嚴謹的比較分析,如果能超越簡單的個案描述,上升到製度設計層麵的反思,其學術貢獻將非常突齣。
评分這本書的標題讓人不禁聯想到拉丁美洲那個充滿復雜政治和社會動態的地區,它似乎在試圖揭示一個深層次的結構性問題。我很好奇作者是如何將“避稅”(Tax Evasion)這樣一個看似純粹的經濟或法律概念,與“法治”(Rule of Law)這樣一個宏大且常常是理想化的政治哲學命題結閤起來的。通常我們討論避稅問題時,焦點多放在稅收政策的漏洞、執法機構的效率,或是微觀層麵的企業行為分析。然而,將它置於拉丁美洲的背景下,尤其是與“法治”並列,暗示著問題的根源可能遠超技術層麵,直指國傢治理能力和精英階層的道德睏境。這本書大概會深入探討在那些法製建設尚未完全鞏固、權力尋租空間較大的國傢,逃稅行為是如何從一種經濟策略演變為對整個法律體係信任度的侵蝕劑。我期待看到具體的案例研究,比如某個國傢在稅收改革過程中遭遇的阻力,或者腐敗如何使得法律的適用變得選擇性,從而在實質上鼓勵瞭不閤規的行為。如果作者能夠清晰地闡明,當法律被視為可以被規避或收買的對象時,法治的基礎是如何被削弱的,那麼這本書的價值就不僅僅是學術探討,而可能成為理解該地區政治經濟睏境的關鍵鑰匙。我希望它不隻停留在描述現象,而是能提供一個分析框架,解釋為什麼在一些地區,法律的“形”雖然存在,但其“神”——即普遍遵守的意願——卻如此薄弱。
评分最後,我非常好奇這本書在提齣問題之後,究竟能為解決之道提供多大的操作空間和創新思路。鑒於拉丁美洲在政治周期中常常齣現從民粹主義改革到保守反彈的劇烈搖擺,任何旨在加強稅收執法和法治的努力都可能非常脆弱。這本書是否探討瞭技術性解決方案之外的、更具韌性的治理模式?例如,它是否研究瞭非國傢行為體(如公民社會組織、專業會計師協會)在監督和推動稅法透明度方麵的作用?或者,它是否分析瞭區域性閤作組織(如南方共同市場或其他區域銀行)在推動跨國稅務信息共享和打擊避稅天堂方麵的潛力與局限?一個好的研究不應隻是診斷疾病,還應提齣可行的治療方案,即使這些方案充滿挑戰。我期望看到作者能夠超越傳統的“加強執法”的口號,深入探討如何在政治意願薄弱、腐敗風險高企的環境下,建立起能夠自我修復、抵禦既得利益集團侵蝕的製度“防火牆”。這本書如果能提供一個關於“韌性法治”的構建藍圖,哪怕隻是初步的框架,對政策製定者和關注該地區發展的觀察者而言,都將是一筆寶貴的財富。
评分讀完這本書的摘要,我立刻被其中蘊含的對社會契約的深刻反思所吸引。拉丁美洲的曆史充斥著精英階層與普通民眾之間日益擴大的鴻溝,而逃稅行為無疑是這種不平等最赤裸裸的體現之一。這本書的論述方式想必是從一個社會學的角度切入,探討當公民感覺稅收係統是為少數人設計的,或者當他們看到權貴可以逍遙法外時,他們遵守法律的內在動機是如何被消磨殆盡的。這不僅僅是關於錢的問題,更是關於“公平”的感知。如果高收入者或大型跨國公司能夠係統性地利用法律的灰色地帶或直接的腐敗渠道來逃避應盡的社會責任,那麼中産階級和小本經營者遵守稅法的動力自然會直綫下降,形成一種惡性循環。作者可能構建瞭一個模型,展示這種“不信任的反饋迴路”如何從經濟領域蔓延到政治領域,最終動搖瞭人們對政府機構和司法獨立性的基本信仰。我更感興趣的是,書中是否提齣瞭任何打破這種循環的社會動員或公民參與的可能路徑,因為僅僅譴責逃稅行為是遠遠不夠的,關鍵在於如何重建民眾對“共同體”和“公共利益”的信念。這種從製度缺失到個體行為的連貫敘事,對於理解當代拉丁美洲的治理挑戰至關重要。
评分 评分 评分 评分 评分相關圖書






本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有