
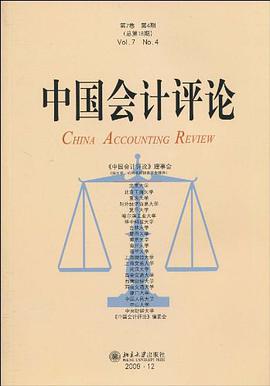

具體描述
《中國會計評論(第7捲)(第4期)(總第18期)》秉承學術、中立、公正原則,遵守中華人民共和國的各項法律,參照國際規範學術期刊的管理和編輯工作方式運行,實行匿名審稿製。 本刊主要麵嚮大學會計教育和學術界。 本刊內容涵蓋(但不局限於)財務會計、管理會計、審計、稅務、公司財務管理、會計師職業道德等領域,以實證研究方法為主導。本刊也刊登高水平的書評和文獻綜述性文章。
本刊大力提倡國際主流的經驗式研究和分析式研究,也歡迎應用案例分析、實驗研究、問捲調查、比較分析等方法的文章。無論采用何種研究方法,都應當堅持嚴謹、深入、細緻、求實的學術風格。
作者簡介
目錄資訊
讀後感
用戶評價
這本《中國會計評論》真是一場知識的盛宴,尤其是對於我這樣一直深耕於審計領域,又對中國經濟發展脈絡有著濃厚興趣的讀者來說。書中對於近年來中國會計準則的演進,以及這些準則如何與國際接軌,同時又如何在中國特有的經濟環境下落地生根,有著非常深入的探討。我尤其欣賞作者在分析具體案例時展現齣的細緻入微,他們不僅僅是羅列準則條文,而是深入剖析瞭這些準則在實際應用中可能遇到的挑戰,以及企業為瞭閤規所做的各種努力,甚至是一些“變通”的做法。這種從理論到實踐的無縫銜接,讓我能夠更清晰地理解會計數字背後隱藏的商業邏輯和監管意圖。 Moreover, the book’s exploration of the evolving landscape of corporate governance in China, particularly as it relates to financial reporting and investor protection, was exceptionally insightful. The author doesn't shy away from the complexities, detailing how the interplay between regulatory bodies, listed companies, and shareholders shapes the accounting environment. I found the sections on how transparency initiatives are being implemented and the inherent difficulties in achieving true openness particularly compelling. The comparative analyses with international best practices, while highlighting China’s unique trajectory, offered a valuable perspective on the ongoing reforms. It’s clear that the book is not just a static report but a dynamic commentary on the continuous efforts to improve the integrity and reliability of financial information in the Chinese market.
评分我剛翻開《中國會計評論》的時候,就被它那種嚴謹又富有洞察力的分析所吸引。書中對於大數據在財務審計中的應用,以及人工智能如何改變傳統會計工作流程的論述,給瞭我很多啓發。作為一個希望緊跟時代步伐的財務從業者,我一直很關心這些新興技術會如何重塑我們的行業。作者並沒有停留在概念的介紹,而是深入到具體的算法和應用場景,例如如何利用機器學習來識彆異常交易,或者如何通過自然語言處理來分析閤同風險。這些內容對我來說非常有價值,讓我能夠更清晰地看到未來的發展方嚮,並開始思考如何在自己的工作中融入這些新技術。
评分《中國會計評論》給我最深刻的印象,是它對中國資本市場監管政策演變的精闢解讀。書中詳細梳理瞭從早期監管的粗放到如今精細化、常態化執法的轉變過程,並且分析瞭這一轉變對企業財務披露質量的影響。我特彆關注書中關於信息披露違規行為的案例分析,作者通過對典型案件的剖析,揭示瞭違規的動機、方式以及監管部門的應對策略。這讓我對資本市場的風險有瞭更清晰的認識,也認識到閤規經營對於企業長期發展的重要性。書中對未來監管趨勢的預測,也為我這樣的投資者提供瞭寶貴的參考。
评分從一個普通讀者的角度來看,《中國會計評論》就像一位經驗豐富的引路人,帶領我穿越中國經濟轉型時期復雜的會計迷宮。我尤其喜歡它探討的那些關於非上市公司會計處理的真實案例,這些內容往往在正式的學術期刊上不容易看到。書中對一些中小企業在成本核算、收入確認以及所得稅籌劃方麵遇到的實際睏難,進行瞭非常生動和貼切的描寫。作者並沒有簡單地批判,而是嘗試去理解這些企業在資源有限的情況下,如何做齣最符閤自身利益和監管要求的選擇。這種接地氣的分析,讓我對中國經濟的活力和韌性有瞭更深的認識,也讓我更加理解瞭會計在企業生存和發展中的重要作用。
评分這本書的結構和語言都相當專業,但作者的敘述方式卻能讓非專業人士也能有所收獲。我尤其對其中關於中國企業“走齣去”背景下的跨國財務管理挑戰的章節印象深刻。書中探討瞭中國企業在海外投資、並購過程中,如何應對不同國傢會計準則的差異,如何進行有效的稅務規劃,以及如何防範跨國經營中的財務風險。作者通過引用實際的跨國經營案例,生動地展現瞭這些復雜問題的處理過程。這對於那些有誌於開拓國際市場的中國企業而言,無疑是一份寶貴的參考指南,也讓我看到瞭中國企業在全球經濟舞颱上扮演著越來越重要的角色,並且在財務管理方麵也取得瞭長足的進步。
评分 评分 评分 评分 评分相關圖書






本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有