
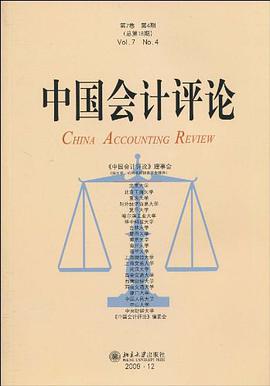

具体描述
《中国会计评论(第7卷)(第4期)(总第18期)》秉承学术、中立、公正原则,遵守中华人民共和国的各项法律,参照国际规范学术期刊的管理和编辑工作方式运行,实行匿名审稿制。 本刊主要面向大学会计教育和学术界。 本刊内容涵盖(但不局限于)财务会计、管理会计、审计、税务、公司财务管理、会计师职业道德等领域,以实证研究方法为主导。本刊也刊登高水平的书评和文献综述性文章。
本刊大力提倡国际主流的经验式研究和分析式研究,也欢迎应用案例分析、实验研究、问卷调查、比较分析等方法的文章。无论采用何种研究方法,都应当坚持严谨、深入、细致、求实的学术风格。
作者简介
目录信息
读后感
用户评价
这本书的结构和语言都相当专业,但作者的叙述方式却能让非专业人士也能有所收获。我尤其对其中关于中国企业“走出去”背景下的跨国财务管理挑战的章节印象深刻。书中探讨了中国企业在海外投资、并购过程中,如何应对不同国家会计准则的差异,如何进行有效的税务规划,以及如何防范跨国经营中的财务风险。作者通过引用实际的跨国经营案例,生动地展现了这些复杂问题的处理过程。这对于那些有志于开拓国际市场的中国企业而言,无疑是一份宝贵的参考指南,也让我看到了中国企业在全球经济舞台上扮演着越来越重要的角色,并且在财务管理方面也取得了长足的进步。
评分我刚翻开《中国会计评论》的时候,就被它那种严谨又富有洞察力的分析所吸引。书中对于大数据在财务审计中的应用,以及人工智能如何改变传统会计工作流程的论述,给了我很多启发。作为一个希望紧跟时代步伐的财务从业者,我一直很关心这些新兴技术会如何重塑我们的行业。作者并没有停留在概念的介绍,而是深入到具体的算法和应用场景,例如如何利用机器学习来识别异常交易,或者如何通过自然语言处理来分析合同风险。这些内容对我来说非常有价值,让我能够更清晰地看到未来的发展方向,并开始思考如何在自己的工作中融入这些新技术。
评分这本《中国会计评论》真是一场知识的盛宴,尤其是对于我这样一直深耕于审计领域,又对中国经济发展脉络有着浓厚兴趣的读者来说。书中对于近年来中国会计准则的演进,以及这些准则如何与国际接轨,同时又如何在中国特有的经济环境下落地生根,有着非常深入的探讨。我尤其欣赏作者在分析具体案例时展现出的细致入微,他们不仅仅是罗列准则条文,而是深入剖析了这些准则在实际应用中可能遇到的挑战,以及企业为了合规所做的各种努力,甚至是一些“变通”的做法。这种从理论到实践的无缝衔接,让我能够更清晰地理解会计数字背后隐藏的商业逻辑和监管意图。 Moreover, the book’s exploration of the evolving landscape of corporate governance in China, particularly as it relates to financial reporting and investor protection, was exceptionally insightful. The author doesn't shy away from the complexities, detailing how the interplay between regulatory bodies, listed companies, and shareholders shapes the accounting environment. I found the sections on how transparency initiatives are being implemented and the inherent difficulties in achieving true openness particularly compelling. The comparative analyses with international best practices, while highlighting China’s unique trajectory, offered a valuable perspective on the ongoing reforms. It’s clear that the book is not just a static report but a dynamic commentary on the continuous efforts to improve the integrity and reliability of financial information in the Chinese market.
评分《中国会计评论》给我最深刻的印象,是它对中国资本市场监管政策演变的精辟解读。书中详细梳理了从早期监管的粗放到如今精细化、常态化执法的转变过程,并且分析了这一转变对企业财务披露质量的影响。我特别关注书中关于信息披露违规行为的案例分析,作者通过对典型案件的剖析,揭示了违规的动机、方式以及监管部门的应对策略。这让我对资本市场的风险有了更清晰的认识,也认识到合规经营对于企业长期发展的重要性。书中对未来监管趋势的预测,也为我这样的投资者提供了宝贵的参考。
评分从一个普通读者的角度来看,《中国会计评论》就像一位经验丰富的引路人,带领我穿越中国经济转型时期复杂的会计迷宫。我尤其喜欢它探讨的那些关于非上市公司会计处理的真实案例,这些内容往往在正式的学术期刊上不容易看到。书中对一些中小企业在成本核算、收入确认以及所得税筹划方面遇到的实际困难,进行了非常生动和贴切的描写。作者并没有简单地批判,而是尝试去理解这些企业在资源有限的情况下,如何做出最符合自身利益和监管要求的选择。这种接地气的分析,让我对中国经济的活力和韧性有了更深的认识,也让我更加理解了会计在企业生存和发展中的重要作用。
评分 评分 评分 评分 评分相关图书






本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有