
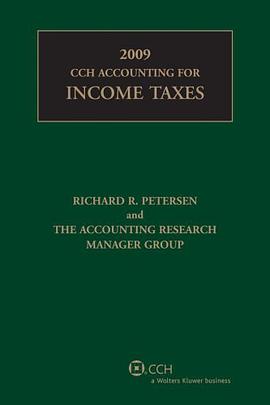
Cch Accounting for Income Taxes, 2009 Edition pdf epub mobi txt 电子书 下载 2026
- CCH
- Income Tax
- Accounting
- 2009
- Taxation
- Finance
- Professional
- Reference
- US
- Tax

具体描述
CCH Accounting for Income Taxes provides guidance on the application of FASB Statement No. 109, Accounting for Income Taxes, as amended. It also provides interpretations of the various amendments to Statement 109 since 1992, including the guidance contained in FASB Interpretation No. 48, Accounting for Uncertainty in Income Taxes????????????????????????an Interpretation of FASB Statement No. 109, which was issued by the FASB in July of 2006.
作者简介
目录信息
读后感
用户评价
说实话,我翻阅这本书时,最直观的感受是内容的密度相当惊人,简直就是一本税务知识的“百科全书”。我原以为它会像很多教材那样,用大量的图表和简化模型来辅助理解,但这本书似乎更倾向于采用教科书式的、详尽的文字叙述来构建其理论体系。这对于那些已经具备一定会计基础,追求知识体系完整性的读者来说,无疑是一个宝库。我尤其留意了它在“所得税核算中的不确定性”(Uncertainty in Income Taxes)部分的处理方式。在那段时间前后,与美国财务会计准则委员会(FASB)相关的税法解释频繁更新,这本书是否能够及时且准确地反映最新的公认会计原则(GAAP)要求,并在处理税务审计或合规性风险时提供审慎的指导,是判断其时效性和权威性的重要标准。我希望它能用近乎法律条文的精确性,去描述如何判断一个税务立场是否足够稳健,以及相关的披露应该达到何种程度。这种对细节的执着,如果处理得当,能极大地提升读者在面对复杂税务事项时的信心。
评分这本《Cch Accounting for Income Taxes, 2009 Edition》初次拿到手里,那种厚重感和纸张的质感就透露出一种专业和严谨。我期待它能为我揭开复杂的所得税会计帷幕,特别是考虑到2009年那个时间点,税务法规想必经历了不少重要的演变。我对书中对《美国联邦税法典》(Internal Revenue Code, IRC)的引用和解读抱有极高的期望,希望能看到它如何细致地梳理那些让初学者望而却步的递延所得税资产和负债的确认、计量和披露要求。我特别想知道作者如何处理那些跨国交易或复杂的业务结构对所得税计算带来的影响,例如是否存在对特定行业税收优惠的深入剖析,或者对历史遗留的税务调整项目进行详尽的案例分析。一个优秀的税务会计书籍,不仅需要准确地复述法规,更需要提供清晰的逻辑链条,将晦涩的法条转化为实务操作中的清晰步骤。我对它能否在理论深度与实务操作性之间找到一个完美的平衡点非常感兴趣,特别是对于那些需要准备年度财务报表并对税务风险进行评估的专业人士来说,这本书的实战价值将是衡量其优劣的关键标尺。我希望它提供的不仅仅是“是什么”,更是“为什么”以及“该怎么做”的完整路线图。
评分作为一名关注企业持续经营税务规划的财务经理,我更看重的是这本书在“时间性差异”与“永久性差异”的区分和处理上的阐述是否具有启发性。很多基础书籍只是简单地罗列了这些差异的来源,但真正棘手的问题往往出现在这些差异如何跨越多个会计期间进行追溯调整时。我特别期待书中能提供大量的、针对特定业务场景的模拟案例,比如并购重组、资产减值准备、或者研发费用资本化等,这些场景如何影响当期和未来期间的有效税率。2009年那个经济环境,想必企业都在进行大量的重组和资产减值,这本书对这些特殊情况下的税会处理,如果能给出深入的洞察和遵循的步骤,那就太棒了。我需要的不只是教科书式的定义,而是那种能让我感觉到自己正在和一位经验丰富的税务专家对话的论述风格,那种能够预见到法规未来可能的发展方向的远见卓识。
评分从排版和内容的视觉呈现来看,这本书散发着一种老派的、注重内容深度的气息,它似乎不太依赖现代出版物中常见的花哨设计或大量的彩色图表来吸引眼球。这种专注本身就说明了作者对内容权威性的自信。我特别关注它对“税务调整”的分析。不仅仅是确认递延所得税项目,更重要的是如何向外部披露这些调整背后的驱动因素,特别是对于那些对盈利质量有重大影响的税负波动。如果书中能提供详尽的、符合当时监管要求的披露范本,例如关于“有效税率调节表”的构建细节和解释要点,那么它对需要直接面对审计师和监管机构的读者来说,将具有不可替代的实用价值。总而言之,这本书给我的感觉是,它是在努力将一整套复杂、动态的税法体系,用一种可被精确理解和执行的方式,完整地呈现在读者面前,其深度和广度,远超一般入门读物的范畴。
评分这本书的结构组织方式,似乎是为那些希望系统性地攻克所得税领域的专业人士量身定做的,而非为短期应急查找特定问题的读者设计。它的逻辑推进非常扎实,从基础概念开始,逐步搭建起对复杂税收政策的理解框架。我注意到,它在讨论“税务规划与财务报告的协调”这一交叉领域时,语调显得尤为审慎和保守。这可以理解,毕竟税务规划的激进策略往往与稳健的会计报告原则存在天然的张力。我希望它能清晰地阐明,在既定的法律框架内,哪些合规的税务节税措施是会计上完全可接受的,而哪些操作可能会被视为对收入确认或资产估值的人为操纵。在那个时间段,监管机构对企业财务报告的透明度要求日益提高,这本书如果能在这个“灰色地带”提供明确的界限和实务操作指南,无疑会极大地提升其价值。
评分 评分 评分 评分 评分相关图书





本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有