具体描述
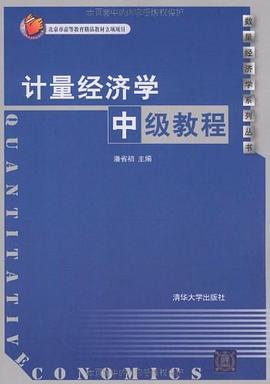
《计量经济学(第3版)》第二版的编写至今已近三年,在此期间,计量经济学的研究、应用和教材编写方面都有很多新的进展,有必要将这些进展反映到我们的教材中。同时,经过两年多的教学实践,也发现了原书的一些不足之处,应出版社之邀,再次对原书进行修订。
作者简介
目录信息
第一节 什么是计量经济学
第二节 计量经济学方法
第三节 计量经济模型及其应用
第四节 统计和计量经济分析软件
小结
习题
第二章 计量经济分析的统计学基础
第一节 概率和概率分布
第二节 统计推断
第三节 参数估计
第四节 假设检验
小结
习题
第三章 双变量线性回归模型
第一节 双变量线性回归模型的估计
第二节 最小二乘估计量的性质
第三节 拟合优度的测度
第四节 双变量回归中的区间估计和假设检验
第五节 预测
小结
习题
第四章 多元线性回归模型
第一节 多元线性回归模型的概念
第二节 多元线性回归模型的估计
第三节 拟合优度
第四节 非线性关系的处理
第五节 假设检验
第六节 预测
第七节 虚拟变量
第八节 极大似然估计
小结
习题
附录:正定矩阵
第五章 模型的建立与估计中的问题及对策
第一节 误设定
第二节 多重共线性
第三节 异方差性
第四节 自相关
第五节 随机解释变量
小结
习题
第六章 动态经济模型:自回归模型和分布滞后模型
第一节 引言
第二节 分布滞后模型的估计
第三节 部分调整模型和适应预期模型
第四节 自回归模型的估计
第五节 阿尔蒙多项式分布滞后
第六节 格兰杰因果关系检验
小结
习题
第七章 时间序列分析
第一节 时间序列分析的基本概念
第二节 平稳性检验
第三节 协整
第四节 误差修正模型
小结
习题
第八章 联立方程模型
第一节 联立方程模型的概念
第二节 识别问题
第三节 联立方程模型的估计
第四节 宏观计量经济模型
小结
习题
第九章 面板数据模型
第一节 面板数据与面板数据模型
第二节 表面不相关回归
第三节 固定影响模型
第四节 随机影响模型
小结
习题
第十章 定性选择模型
第一节 线性概率模型
第二节 Probit模型和Logit模型
第三节 多项选择模型
小结
习题
附录 统计表
参考文献
· · · · · · (收起)
读后感
用户评价
如果说有什么地方让我感到惊喜,那一定是书中对现代计量前沿的关注度。这本书显然没有沉湎于经典的OLS回归,而是非常及时地引入了诸如机器学习在经济预测中的应用、高维数据处理的挑战等新兴议题。虽然这些部分相对简略,但它们的出现,为读者指明了未来学习的方向。更重要的是,作者在处理这些新方法时,依然坚持了计量经济学对因果推断的严格要求,这使得这些新工具的引入不是肤浅的时髦追逐,而是有理论根基的延伸。我感觉这本书的设计初衷,是希望读者在掌握了坚实的传统功底后,能够自信地迈入更广阔的计量世界。书中的参考文献列表也做得非常详尽和有条理,标注了经典文献和最新进展,为我后续的深入研究提供了宝贵的地图。总而言之,这是一本既能打好地基,又能眺望远方的参考书,实用性和启发性并重,非常值得反复研读。
这本书的语言风格非常独特,它融合了严谨的学术规范和一种近乎散文的叙述美感。我注意到作者在章节开头或结尾,经常会穿插一些对计量经济学哲学层面的思考,比如关于“可证伪性”和“模型拟合的度量标准”的讨论。这些内容虽然不直接影响模型估计的计算,却极大地拓展了我的学术视野,让我开始思考“好模型”的标准究竟是什么。例如,在讨论模型选择时,作者没有强求单一的最佳准则,而是引导读者理解不同信息准则背后的经济学含义。这种高度的灵活性和思想的开放性,让我对这门学科的认知不再是“做题”,而是“做研究”。此外,书中对传统模型的局限性剖析得非常透彻,它总能预见到读者可能产生的疑问,并提前给出详尽的解答。这种“预判式”的写作技巧,让阅读过程中的中断和困惑降到了最低,读起来非常酣畅淋漓,仿佛作者正坐在我对面耐心地指导。
这本书的装帧设计挺有意思的,拿到手里沉甸甸的,封面上的字体选得也比较古典,给人一种严谨又深邃的感觉。我本来以为内容会是那种枯燥的公式堆砌,结果翻开目录,发现作者的章节划分挺有逻辑的,从基础概念讲起,逐步深入到复杂的模型,这一点我很欣赏。比如,它在介绍时间序列分析的章节里,没有急着抛出那些让人眼花缭乱的数学推导,而是先用一些实际的经济现象来铺垫,让你理解为什么要引入这些工具。阅读体验上,行文流畅度很高,作者似乎很擅长用清晰的语言来阐释晦涩的理论,这对于我这种初学者来说,简直是救星。我记得有一次被某个特定的回归假设困扰了很久,翻到这本书的对应部分,作者用了一个生活中的例子来类比,瞬间就茅塞顿开。当然,书里插图和图表的质量也值得一提,它们不是简单地重复文字内容,而是起到了很好的可视化辅助作用,让抽象的关系变得具象化,阅读过程中很少出现“迷路”的感觉。整体来说,这本书给我的第一印象是:它在努力地做一座连接理论与实践的桥梁,而不是一座高不可攀的学术堡垒。
坦白说,这本书的深度绝对超出了我的预期,尤其是在处理面板数据和非线性模型的部分。我之前接触过一些入门级的材料,那些通常会把这些高级主题一带而过,但这本书却给予了足够的篇幅和细致的讲解。作者对于异方差和自相关的处理,简直是教科书级别的示范。他不仅仅罗列了修正方法,还详细对比了每种方法的适用范围、计算效率以及在不同样本特性下的稳健性表现。我尤其欣赏作者在讨论**工具变量法**时,那种近乎“侦探式”的推导过程,每一步的逻辑都环环相扣,让你能清晰地看到为什么需要引入工具变量,以及如何检验其有效性。阅读到这一部分时,我不得不放慢速度,反复咀嚼那些关于内生性与因果推断的论述,感觉自己的思维框架正在被重塑。这本书的难点是客观存在的,但作者的讲解方式,让攀登的过程充满了被引导的踏实感,而不是在黑暗中摸索的挫败感。
这本书的叙事节奏把握得相当到位,读起来让人欲罢不能,完全不像一本技术性这么强的著作。作者在引入新的计量工具时,总能巧妙地植入一些历史背景或者经济学思想的演变过程,这让整个学习过程充满了探索的乐趣。我特别喜欢它处理“模型设定误差”那部分的方式,它没有简单地给出诊断指标,而是深入探讨了为什么会产生误差,以及在不同的经济情境下,我们应该如何权衡不同模型的优劣。这种辩证的思维方式,极大地提升了我的批判性思考能力。我感觉作者不是在教我一套固定的招式,而是在培养我分析问题的底层逻辑。书中的案例分析部分也做得非常扎实,选取的数据源看起来都很权威,而且对结果的解读深入浅出,没有那种故作高深的学术腔调。读完一个案例,我甚至有点跃跃欲试,想自己找数据跑一遍流程,这种激发实践动力的效果,是很多教材望尘莫及的。这种平衡感,在学术著作中是很难得的。
书是好书,可惜脑子不够用,只能寄希望于博一会爆发小宇宙了
书是好书,可惜脑子不够用,只能寄希望于博一会爆发小宇宙了
书是好书,可惜脑子不够用,只能寄希望于博一会爆发小宇宙了
书是好书,可惜脑子不够用,只能寄希望于博一会爆发小宇宙了
书是好书,可惜脑子不够用,只能寄希望于博一会爆发小宇宙了