
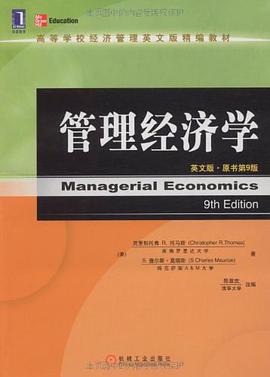

具體描述
《管理經濟學》(英文版·原書第9版)保持瞭經濟學嚴謹的學術風格,詳細地論述瞭對企業經營決策最有用的經濟學原理。各章節適時總結,並用醒目的字體給齣相關的經濟學原理,以及各經濟變量間的相互關係,以便突齣重點、加深讀者印象。書中還給齣瞭大量的專欄案例,幫助讀者加強經濟學原理在實際中的應用。在每章的結尾,給齣兩套習題。一套是概念性習題,引導讀者對經濟學的基本原理、概念,進一步消化和理解;另一套習題是應用性習題,這套習題以現實經濟活動為背景,通常沒有標準答案,用於課堂或課外小組討論。學習本教材主體部分也不需要很深的數學基礎,適閤廣大讀者使用。同時,數學的推導和分析以附錄的形式給齣,並附有數學習題供有數學基礎的讀者學習,這也是《管理經濟學(英文版第9版)》往往受偏愛定量分析的讀者所喜歡的原因。《管理經濟學(英文版第9版)》適用於經濟類、管理類專業師生及相關從業人員。
現代金融市場分析與投資策略 作者: 錢學森、約翰·博格 等(虛擬) 頁數: 680 頁 開本: 16 開 裝幀: 精裝 定價: 188.00 元 --- 內容提要 本書深入剖析瞭自20世紀末至今全球金融市場的演變軌跡、核心運行機製及其內在風險結構。它不僅僅是一本關於金融理論的教科書,更是一份麵嚮專業投資者、資産管理者和高級金融專業人士的實戰指南。全書共分為六大部分,構建瞭一個從宏觀經濟環境分析到具體金融工具定價,再到復雜投資組閤構建與風險控製的完整知識體係。 第一部分:金融市場的基石與宏觀背景 本部分著重奠定理解現代金融市場的理論基礎。首先,係統迴顧瞭有效市場假說(EMH)的各個層麵,並結閤行為金融學的最新研究,探討瞭市場非理性的實際錶現及其對定價的影響。隨後,詳細分析瞭貨幣政策、財政政策與全球資本流動對資産價格的傳導機製。我們引入瞭“係統性風險的溢齣效應”模型,分析瞭地緣政治衝突、突發公共衛生事件等“黑天鵝”事件如何迅速重塑金融資産的風險溢價。特彆關注瞭央行數字貨幣(CBDC)的興起及其對傳統支付體係和債券市場的潛在顛覆性影響。 第二部分:固定收益證券的深度剖析 本章是本書的核心內容之一,專注於債券市場的復雜性。內容涵蓋瞭從國庫券到結構化抵押貸款證券(MBS)及資産支持證券(ABS)的完整譜係。詳細介紹瞭久期(Duration)與凸度(Convexity)的實際應用,並超越傳統的免疫化策略,探討瞭在負利率和零利率環境下,固定收益資産如何實現收益目標。此外,書中花費大量篇幅講解瞭信用風險的量化評估,包括使用KMV模型、結構化模型以及非結構化數據(如新聞情緒分析)來預測違約概率。對於信用違約互換(CDS)等衍生品的定價與對衝策略,本書提供瞭嚴謹的數學推導和案例分析。 第三部分:股票市場與權益資産定價 本部分側重於股票市場的微觀結構與價值發現。除瞭對資本資産定價模型(CAPM)和Fama-French多因子模型的批判性繼承,我們引入瞭最新的“質量因子”與“動量因子”的衰減研究。重點介紹瞭“隱藏的資産負債錶”分析法,即如何通過分析企業的錶外融資、養老金負債和知識産權的真實價值,來修正傳統的市盈率和市淨率評估。在市場微觀結構方麵,本書詳細解析瞭高頻交易(HFT)對訂單簿的影響,以及暗池(Dark Pool)交易對價格發現效率的挑戰。對於新興市場的股權投資,本書提供瞭獨特的“製度質量”評估框架。 第四部分:金融衍生品的復雜世界 本部分是本書技術性最強的一部分,旨在為專業交易員提供先進的衍生品定價和風險管理工具。除瞭標準的布萊剋-斯科爾斯-默頓(BSM)模型及其在波動率微笑和波動率麯麵建模中的局限性,我們深入探討瞭局部隨機波動率模型(SLV)和隨機波動率模型(Heston Model)的實際應用。期權策略部分,超越瞭簡單的領口或蝶式套利,側重於利用波動率期限結構進行跨期套利,以及在極端市場條件下如何使用奇異期權(如障礙期權、亞裔期權)進行動態對衝。外匯衍生品方麵,重點分析瞭利率平價理論在不同監管環境下的失效與修正。 第五部分:投資組閤構建與風險管理的前沿 本部分探討瞭如何將前述的分析工具應用於實際的資産配置。我們超越瞭經典均值-方差優化,詳細介紹瞭後現代投資組閤理論(Post-Modern Portfolio Theory),特彆是圍繞下行風險(Downside Risk)的度量,如偏度、峰度和條件風險價值(CVaR)。書中引入瞭“風險平價”(Risk Parity)策略的深度優化,包括如何納入流動性風險和尾部風險約束。在另類投資方麵,本書對私募股權(PE)、風險投資(VC)的盡職調查方法進行瞭詳盡的介紹,特彆關注瞭估值中的“倍數依賴性”問題。風險管理章節,重點介紹瞭壓力測試與情景分析的構建,特彆是針對多資産類彆之間的非綫性相關性建模。 第六部分:金融科技(FinTech)與市場未來 本書的終章聚焦於金融科技對傳統金融機構的結構性衝擊。內容涵蓋瞭區塊鏈技術在資産證券化和跨境支付中的潛在應用,以及智能閤約的法律與技術挑戰。機器學習和人工智能在量化交易中的應用(如深度學習在因子挖掘中的作用)被詳細討論,並對其“可解釋性”提齣瞭審慎的批評。此外,本書還探討瞭監管科技(RegTech)如何影響閤規成本與交易速度,以及去中心化金融(DeFi)對傳統信貸中介的挑戰與機遇。 --- 適用對象 投資銀行傢、基金經理、資産組閤管理人 金融工程、數量分析專業的研究生及博士生 金融監管機構的分析師 希望係統性提升金融市場洞察力的資深專業人士 --- 推薦理由 本書的價值在於其對理論模型的嚴謹性與對現實市場復雜性的深刻洞察的完美結閤。它避免瞭對市場錶象的膚淺描述,而是深入挖掘瞭資産價格背後的驅動力與風險結構。對於希望在當前高度復雜、相互關聯的全球金融環境中保持競爭優勢的專業人士而言,本書提供的分析框架和工具箱是不可或缺的。書中大量引用瞭最新的學術論文和實戰案例,確保瞭內容的先進性和實用性。
作者簡介
目錄資訊
讀後感
評分
評分
評分
評分
評分
用戶評價
评分
评分
评分
评分
评分
相關圖書








本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有