
具体描述
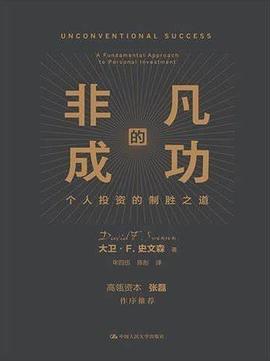
大卫·F. 史文森是畅销书《机构投资的创新之路》的作者。本书是他对个人投资者如何管理自己的金融资产的又一巨献。在《非凡的成功:个人投资的最佳策略》一书中,传奇投资人物大卫·F. 史文森针对以下观点列出了无可辩驳的证据,即以盈利为目标的共同基金行业没能跑赢投资者的平均水平。从过度收取管理费到利用频繁的组合调仓来赚取佣金,共同基金管理公司对利润的无尽追逐伤害了基金委托人的利益。尽管有人能从追逐利润的共同基金行业中做到毫发无伤,但是个人投资者依然可能遭遇来自自身施加的伤害。简单来说,普通投资者面前横亘着几乎无法跨越的困难。
大卫·F. 史文森给出了怎样的解决方案呢?他的方案是:打破常规做替代型投资。也就是选择充分多元化、股票主导型、跟踪市场的投资组合,让具有坚持到底的勇气的投资者有所收获。大卫·F. 史文森建议大家采纳他提出的对投资者友好且不墨守陈规的建议,去选择不以盈利为目标的投资公司。通过远离主动管理型基金,并挑选忠实于客户利益的共同基金经理,投资者就能为自己的成功投资创造先决条件。
投资的要义是什么?针对个人投资者的财富之路,《非凡的成功:个人投资的最佳策略》一书给出了相应的投资准则和专业技能。
作者简介
大卫·F.史文森(David F. Swensen)
早年师从诺贝尔经济学奖得主托宾,曾在华尔街崭露头角,后应恩师之邀于1985年出任耶鲁大学首席投资官,并在耶鲁大学商学院教书育人。在他领导的20多年里,耶鲁捐赠基金创造了近17%的年均回报率,这在同行中无人能及。
史文森在耶鲁大学长期教授本科生和管理学院的课程。史文森培养出的人才不仅在耶鲁创造了佳绩,也向哈佛大学捐赠基金、麻省理工大学捐赠基金、普林斯顿大学捐赠基金、洛克菲勒基金会、希尔顿基金会、卡耐基基金会等重要投资机构输出了领导力量。
史文森主导的“耶鲁模式”使其成为机构投资的教父级人物,摩根史丹利投资管理公司前董事长巴顿·毕格斯说:“世界上只有两位真正伟大的投资者,他们是史文森和巴菲特。”
目录信息
第1章 投资收益的来源………………… (3)
资产配置…………………………………… (5)
基本投资准则……………………………… (6)
择时交易…………………………………… (11)
证券选择…………………………………… (13)
对税负的敏感度…………………………… (15)
本章小结…………………………………… (20)
第一部分 资产配置
第2章 核心资产类别…………………… (27)
国内股票…………………………………… (29)
美国国债…………………………………… (39)
通货膨胀保值债券………………………… (44)
国外发达市场股票………………………… (47)
新兴市场股票……………………………… (51)
房地产……………………………………… (55)
本章小结…………………………………… (67)
第3章 构建投资组合…………………… (68)
投资组合结构的科学性…………………… (70)
个性化的艺术……………………………… (71)
投资期限的影响…………………………… (74)
本章小结…………………………………… (77)
第4章 非核心资产类别………………… (78)
国内公司债券……………………………… (79)
高收益债券………………………………… (88)
免税债券…………………………………… (93)
资产支持证券……………………………… (99)
外国债券………………………………… (103)
对冲基金………………………………… (105)
杠杆收购………………………………… (111)
风险投资………………………………… (116)
本章小结………………………………… (122)
第二部分 市场择时策略
第5章 业绩追逐……………………… (127)
互联网泡沫时期的共同基金流向……… (129)
美林证券互联网战略投资基金………… (136)
共同基金的广告宣传…………………… (139)
嘉信理财公司牛市期间的投资建议…… (143)
业绩的表现形式………………………… (149)
晨星评级………………………………… (150)
本章小结………………………………… (154)
第6章 组合再平衡…………………… (155)
再平衡的心理学分析…………………… (156)
1987年股灾后的投资者行为…………… (158)
投资者对互联网泡沫的反应…………… (160)
个人投资者漠视投资组合的资产配置… (162)
再平衡对收益与风险的好处…………… (164)
实时再平衡……………………………… (168)
本章小结………………………………… (169)
第三部分 证券选择策略
第7章 营利性共同基金的业绩亏损… (175)
总体背景………………………………… (176)
共同基金的业绩表现…………………… (180)
税负与基金收益率……………………… (182)
本章小结………………………………… (184)
第8章 共同基金失败的外在原因…… (187)
共同基金的收费………………………… (189)
投资组合的换手率……………………… (206)
对主动管理人显性成本的小结………… (226)
本章小结………………………………… (227)
第9章 共同基金业绩不佳的深层原因… (229)
信托责任与底线………………………… (230)
付费才能入围的游戏…………………… (231)
定价游戏………………………………… (240)
软美元费用……………………………… (249)
本章小结………………………………… (252)
第10章 决胜主动管理………………… (254)
基金经理应具备的特质………………… (256)
东南资产管理公司案例分析…………… (259)
本章小结………………………………… (269)
第11章 另类选择———交易所交易基金… (270)
交易所交易基金………………………… (272)
买卖ETF ………………………………… (277)
套利机制………………………………… (280)
市场深度………………………………… (281)
避税效率………………………………… (283)
核心资产构成的ETF …………………… (284)
结构设计不合理的ETF ………………… (289)
本章小结………………………………… (292)
后 记
第12章 营利性共同基金的失败……… (295)
营利性组织和非营利性组织…………… (297)
立法和监管活动………………………… (310)
本章小结………………………………… (316)
附录1 盈利与亏损的度量……………… (318)
附录2 共同基金收益率案例——阿诺特、伯金和叶甲的研究…(320)
译者后记………………………………… (323)
· · · · · · (收起)
读后感
重温他的书以示吊唁。 大卫·史文森有一句名言:“管理好风险,收益自然就有了” Aaaaaaa~aaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaaa
用户评价
这本书的封面设计真是太抓人眼球了,那种深邃的蓝色调配上金色的字体,仿佛预示着里面蕴含着某种不为人知的奥秘和力量。我第一次翻开它的时候,就被开篇那种磅礴的气势给镇住了。作者似乎毫不吝啬地将自己对世界运作方式的理解一股脑地倾倒出来,每一个章节的标题都像是一道挑战性的宣言,让人忍不住想立刻探究其背后的逻辑。叙事的节奏把握得极佳,时而像涓涓细流般细腻地剖析某个微小的成功因子,时而又像惊涛骇浪般将读者卷入宏大的历史叙事之中,探讨那些站在时代前沿的巨人们是如何翻云覆雨的。读完第一部分,我甚至有种错觉,觉得生活中的许多困惑似乎都有了清晰的指引,那种“原来如此”的顿悟感让人欲罢不能。它不是那种空泛地鼓吹“努力就有回报”的鸡汤文学,而是深入到策略层面,用大量的案例和严谨的分析,构建了一个可以被拆解、被模仿的“成功模型”。我特别欣赏作者那种近乎偏执的细节追求,比如他对于时间管理、资源配置以及心理韧性培养的论述,都显得既有理论深度,又具备极强的实操性。这绝对是一本需要反复阅读,并且需要用笔记和思维导图去梳理的案头书。
坦白说,这本书的阅读门槛并不低,它要求读者保持高度的专注力,因为它很少使用重复性的语言来强化观点,更多的是依靠逻辑的严密性和论证的充分性来征服人心。我花了很长时间才真正理解作者在某一章节中提出的那个关于“稀缺性认知”的理论模型。它挑战了许多人对“资源丰富”环境的传统认知,指出过度饱和的环境反而可能扼杀真正的创新动力。这种颠覆性的思维方式,是这本书最宝贵的地方。它的价值不在于提供了“一键开启成功之门”的密码,而在于重塑了读者的心智操作系统,让你对世界的感知维度都随之提升。我发现自己开始以一种更具穿透力的目光去审视日常的商业新闻和职场动态。书中的案例选取也十分讲究,既有跨越世纪的宏观事件,也有极具微观操作性的个人决策分析,这种宏大与微小之间的完美切换,展示了作者深厚的跨界整合能力。这本书与其说是一本指导手册,不如说是一套升级你思维芯片的软件安装包。
这本书的排版和装帧设计也透露出一种对读者的尊重,纸张的质感拿在手里非常舒服,长时间阅读也不会感到疲惫。但真正让人沉迷的,是作者那种不迎合大众口味的写作态度。他毫不掩饰地表达了对平庸的警惕和对卓越的向往,语言中蕴含着一种不达目的誓不罢休的坚韧。我最欣赏它的一点是,它并没有将成功描绘成一个终点,而是一种持续的、动态的“生成过程”。书中关于“心流”体验的描述,简直是教科书级别的还原,它让你明白了如何将枯燥的重复性工作转化为内在驱动力的燃料。在探讨人际网络构建时,作者提出的“价值互换的非对称性”理论,让我对那些看似随机的社交接触有了全新的理解,原来每一次互动背后都隐藏着复杂的能量流动。这本书读完之后,我没有那种“终于读完了”的解脱感,反而有一种“知识的冒险才刚刚开始”的兴奋感。它像一个知识的黑洞,将我的注意力牢牢吸住,并且在不断地引力作用下,把我推向了更远、更广阔的思考领域。
初读此书,我的感受是相当的复杂,它像一剂猛药,剂量控制得精准到位,既让你感到被猛烈冲击,又不至于立刻崩溃。这本书的文字风格非常独特,夹杂着一种老派的、近乎哲学思辨的语调,但又巧妙地融入了现代商业社会里那些冷峻的现实考量。我尤其欣赏作者在探讨“失败学”时的那种坦诚和深刻。他没有回避那些光鲜亮丽背后的血与泪,反而将它们作为构建未来成功的基石来审视。阅读过程中,我发现自己经常会停下来,不是因为读不懂,而是因为需要时间去消化那些观点中蕴含的重量。比如书中对“路径依赖”的批判,那种一针见血的剖析,让我立刻联想到了自己职业生涯中一些固步自封的时刻。它迫使你跳出舒适区,去质疑那些你一直深信不疑的“常识”。这本书的结构如同一个精密的钟表,每一部分的齿轮都紧密咬合,推动着读者不断深入到更深层次的思考。它不是提供答案,而是提供了一种全新的提问方式,让读者自己去寻找属于自己的、不可替代的成功路径。读完合上书本的那一刻,空气中似乎都残留着一种久违的、清醒的锐利感。
这本书的阅读体验,更像是一次高强度的智力攀登。作者的学识储备量令人叹为观止,他能够将经济学原理、心理学实验、乃至古典文学中的智慧熔于一炉,来阐释“如何成就非凡”。我发现它特别适合那些已经有一定经验积累,但正处于瓶颈期的专业人士。书中那些关于“杠杆效应”的论述,不仅仅停留在财务层面,更拓展到了人脉、信息和认知能力的复合运用,这一点做得非常高明。我印象特别深的是其中关于“反脆弱性”的讨论,它不像一般的成功学书籍那样只强调“强健”,而是教导我们如何从冲击中获益。这种思想的深度,让这本书彻底摆脱了快餐式的阅读体验。而且,作者在行文中使用的那些精妙的比喻,让原本可能枯燥的理论变得生动有趣。比如他用航海日志来比喻目标设定与修正过程,简直是传神至极。整本书的行文流畅得如同大师演奏的小提琴,每一个音符(观点)都精准地落在应该出现的位置上,让人听起来酣畅淋漓,心悦诚服。
没有什么干货,唯一的好处是,半个小时翻完之后,只觉得损失了30分钟,而不是错过了什么。 文不对题,比如第三部分是“证券选择策略”,内容是基金亏损的原因,搞什么鬼名堂。
没有什么干货,唯一的好处是,半个小时翻完之后,只觉得损失了30分钟,而不是错过了什么。 文不对题,比如第三部分是“证券选择策略”,内容是基金亏损的原因,搞什么鬼名堂。
冲着耶鲁大学基金的首席管理者才去看的这本书,国內可投资资产种类没那么丰富,学习他的资产配置就很难了,但理念还是要学习的🤗
冲着耶鲁大学基金的首席管理者才去看的这本书,国內可投资资产种类没那么丰富,学习他的资产配置就很难了,但理念还是要学习的🤗
个人资产配置,再平衡与长期投资。把这本书和达利欧的《债务危机》洪灏的《预测》张磊的《价值》以及《哈里布朗的永久投资组合》联合起来读,可以不断形成和深化自己的理财价值观,而理财本身,整理的是人生。长期的坚持不懈的平静的选择,才有可能避免短视,找到真正的自我价值并持续实践下去。但是这本书读起来并没有前述的几本书容易读,虽然也充满了善意的避坑提醒,和一般规律总结。2021年5月6日,67岁的大卫史文森辞世。