
具体描述
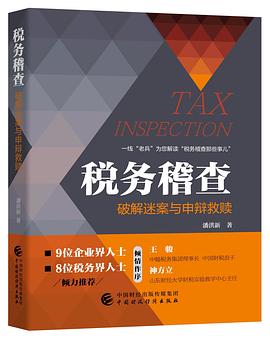
本书由从业多年的税务稽查工作者执笔撰写,取材于真实的税务稽查案件,基于其深厚的工作积淀,将丰富的税务知识贯穿始终。书中的案例真实深刻,让读者在欣赏故事的同时轻松填补知识空缺,学会规避法律风险。
第一章、第二章介绍了税务稽查的工作流程以及稽查与应对稽查的常见“套路”,其余章节将稽查中常见的一些税务处理错弊梳理、归纳,展现在读者面前,以方便财税人“对号入座”,帮助纳税人将常见税务问题消灭在萌芽中。
企业所得税常见问题的检查与博弈
增值税常见问题的检查与博弈
个人所得税常见问题的检查与博弈
印花税、房产税等其他税种常见问题的检查与博弈
作者简介
潘洪新,税务稽查局稽查员,在身处一线的税务稽查工作中,积累了丰富的“实战”经验,查办过多起重、特大案件。著有《税务稽查那些事》《税务稽查明争暗战》,这些作品以真实的案例详细解读税务稽查方法和税务风险防范措施,内容丰富、生动、接“地气”,在“京东”“当当”“天猫”等有较好的销售排名。
给自己的人生格言:自信人生二百年,会当击水三千里!
目录信息
第一节 税务机关稽查部门的基本架构及职能是什么?
第二节 稽查选案——为什么又是我?如何降低被查的概率?
第三节 稽查实施:税务检查流程是怎样的?纳税人如何解释、申辩?
第四节 稽查审理:纳税人如何维护自身合法权益?
第五节 被查出有涉税问题后会有什么样的处理、处罚?
第六节 稽查执行:欠国家的,还是要还的!
第七节 税务稽查与纳税评估有何不同?
第八节 什么是自查?纳税人如何通过自查实现“自我救赎”?
第九节 如何配合税务机关进行检查?
第二章 查和被查都有哪些常见“套路”?
第一节 “套路一”:案头分析
第二节 “套路二”:聊天
第三节 “套路三”:心理分析
第四节 “套路四”:从自查报告表中发现涉税问题
第五节 “套路五”:从企业重大经营事件中查找伴生的涉税问题
第六节 “套路六”:从摘要关键字查找涉税疑点
第七节 “套路七”:从不正常的会计分录切入
第八节 “套路八”:关注红字冲销背后的偷漏税玄机
第九节 “套路九”:由账外线索入手发现涉税问题
第十节 纳税人应对稽查的“套路”有哪些?
第三章 企业所得税检查的双方博弈
第一节 收入类
情形3-1刷单刷出来的“企业所得税”
情形3-2辅助核算明细账下,少计收入问题一目了然
情形3-3提供劳务未采用完工进度法确认收入,少计企业所得税应纳税所得额
情形3-4取得市政配套费,未计入当期应纳税所得额
情形3-5酒店员工无偿使用客房,未按视同销售计算申报纳税调整金额
情形3-6取得代扣个人所得税手续费返还未计入当期应纳税所得额
情形3-7剩余的材料去哪儿了?
情形3-8扎心了,老铁,被异常的账务处理“出卖”
情形3-9豁免债务未计入应纳税所得额少缴企业所得税
情形3-10 取得应税收入不符合不征税收入条件未计入当期应纳税所得额
情形3-11其他应付款账龄暴露的多列成本、少计收入问题
情形3-12营业外收入暴露以前年度少计收入
情形3-13国地税合并交叉稽核发现涉税问题
第二节 扣除类
情形3-14不正常的会议费支出
情形3-15奢侈的劳保用品支出
情形3-16计提未发放的工资薪金未做纳税调整
情形3-17新购进房产装修费用按5年摊销,未计入房产原值计提折旧
情形3-18拼凑发票、虚构业务、虚增成本费用少缴企业所得税
情形3-19单位承担员工个人住房的维修支出,未做纳税调整
情形3-20 现金支出暴露税务问题!
情形3-21预警指标让费用类涉税问题原形毕露
情形3-22进项税额“任性”转出作为成本扣除
情形3-23单位为职工缴纳的补充养老保险超过规定的税前扣除比例,未做纳税调增
情形3-24研发费用加计扣除超过规定的范围
第三节 申报表填写类
情形3-25合同能源管理与高新技术企业税收优惠叠加享受少缴企业所得税
第四节 其他
情形3-26未分配利润、盈余公积转增资本公积,非居民股东未缴纳企业所得税
第四章 增值税检查的双方博弈
第一节 销售额及销项税额类
情形4-1视同销售与进项税额转出相混淆
情形4-2购进货物对外赠送应视同销售,但却有销项无进项
情形4-3发生纳税义务未计提销项税
情形4-4房屋出租未按规定计提增值税销项税额
情形4-5销售服务计算方法错误少缴增值税
情形4-6销售不动产租赁服务取得收入冲减费用,未进行增值税处理
情形4-7取得代扣个人所得税手续费返还未申报缴纳增值税
情形4-8未开票收入少申报缴纳增值税
情形4-9应纳营业税却缴了增值税
情形4-10 将外购的货物无偿赠送未做视同销售处理
情形4-11冲减收入少计销售额
情形4-12少计无形资产转让销售额、少缴增值税
情形4-13收取贴现利息未申报缴纳增值税
情形4-14房地产老项目纳税义务发生时间确认错误少缴增值税
第二节 进项税额类
情形4-15取得进项税额用于非应税项目未转出
情形4-16购进柴油用于职工福利取得进项税额用于抵扣
情形4-17购进设备用于集体福利取得进项税额用于抵扣
情形4-18预警指标让运输企业涉税问题清晰显现
情形4-19购进服务、货物用于非应税项目进项税额用于抵扣未转出
情形4-20 豁免债务所“包含”的进项税额应转出未转出
情形4-21取得进项税额用于简易计税项目未转出
第三节 增值税发票类
情形4-22虚构业务、循环开票取得进项税额进行抵扣
情形4-23发票信息暴露真票背后的假业务
情形4-24商品、服务税收分类与编码使纳税人处于“裸奔”状态
情形4-25“躺枪”被罚,风险如何避免?
情形4-26心塞!稽查员还没看发票就说发票有问题!
情形4-27进销不匹配,取得虚开被查
第四节 其他
情形4-28不在免税范围内却按免税进行了申报
第五章 个人所得税检查的双方博弈
第一节 工资、薪金所得类
情形5-1企业其他人员借款购买股权登记在个人名下
情形5-2以报销发票的形式向员工发放交通补助未代扣个税
情形5-3酒店员工无偿使用客房,未按规定代扣代缴个人所得税
情形5-4“任性”不代扣代缴工资薪金个人所得税惹来了官司
情形5-5工资薪金个人所得税税前扣除项目超过规定范围
第二节 劳务报酬所得类
情形5-6向个人支付劳务报酬未代扣个税
情形5-7虚列人数少缴税,弄巧成拙被处罚
第三节 利息、股息、红利所得类
情形5-8股东借款未用于正常业务
情形5-9单位负担集资利息应扣个人所得税款,未正确计算并补扣补缴个人所得税
情形5-10 信托公司支付个人利息未代扣代缴个人所得税
情形5-11被投资企业为投资者个人负担费用未代扣个人所得税
第四节 财产租赁所得类
情形5-12租赁员工设备租赁费,未正确履行个人所得税扣缴义务
情形5-13租入自然人不动产支付租金取得代开发票,未正确履行个人所得税扣缴义务
第五节 财产转让所得类
情形5-14履行对赌协议“吐”出来的股权转让款是否应退个人所得税?
情形5-15个人收回投资取得补偿金未申报缴纳个人所得税
第六节 稿酬、特许权使用费、其他所得等
情形5-16购买礼品对外赠送,未按规定代扣个人所得税
情形5-17支付租赁权转让费未代扣代缴个人所得税
第六章 其他税种
第一节 印花税
情形6-1建设工程勘察设计合同未足额申报缴纳印花税
情形6-2本该查账征收,却按核定征收缴纳了印花税
第二节 房产税问题
情形6-3新购进房屋装修费未计入房产原值申报缴纳房产税
情形6-4购进新建商品房交付后至办理房产证期间未申报缴纳房产税
情形6-5单独记账与核算的中央空调未计入房产原值计算缴纳房产税
情形6-6开具不动产租赁发票开出了大麻烦
情形6-7已投入使用房产未转固定资产、未申报缴纳房产税
第三节 其他综合问题
情形6-8“公关”支出应如何正确进行税务处理?
情形6-9“两票制”下,医药企业费用类税务问题有何风险?
后记
· · · · · · (收起)
读后感
用户评价
这本书的语言风格保持了一种高度的克制和客观,几乎没有使用任何情绪化的词汇,但正是这种冷静的叙述,反而构建出一种强大的压迫感。它更像是一份严谨的学术报告,数据和事实被精确地呈现出来,论证过程如同数学推导般严密,不允许有丝毫的情感代入。我尤其欣赏作者在探讨税务执法效率与纳税人权利保护之间的平衡时所采用的辩证视角。书中没有简单地站在任何一方的立场说话,而是通过分析不同监管工具的成本效益比,来探讨如何在维护国家税收利益的同时,最小化对正常市场活动的干扰。例如,书中对特定行业实施的“穿透式监管”策略进行了详尽的案例剖析,分析了该策略在提升税基的有效性与增加企业合规成本之间的权衡。这种多角度的审视,使得这本书超越了简单的实操指南,上升到了公共政策分析的高度。我发现自己时不时地会停下来,思考作者提出的每一个假设背后的社会影响,这本书极大地提升了我对财税领域宏观决策的理解深度,它不是教你如何通过考试,而是教你如何思考一个管理体系的内在运行机制。
这本书的叙事节奏非常引人入胜,与其说它是一本技术手册,不如说它是一部详尽的“权力博弈实录”。我是在一个长途航班上开始阅读的,原本只是想找点轻松的读物消磨时间,没想到一下子就被书中那种紧张而微妙的对抗感抓住了。作者非常擅长通过细节来描绘场景,比如描述一次例行检查的初期接触阶段,如何通过对文件摆放顺序的细微观察,来判断被查企业的内部管理松散程度,这种细节描写极具画面感。更让我印象深刻的是,书中对“信息不对称”在稽查过程中的作用进行了深入剖析。它不是简单地说税务机关掌握了信息优势,而是细致地阐述了如何构建信息壁垒,如何利用技术手段(比如早期的计算机审计方法的萌芽)来瓦解企业的防御体系。阅读过程中,我仿佛置身于谈判桌的两端,感受着双方在专业术语和证据链构建上的交锋。这种文学化的处理手法,让原本枯燥的税务程序变得生动起来,它教会我的不仅仅是“应该做什么”,更是“对方的思维模式是什么”。这本书更像是一本高级的战略思维训练教材,它教会你如何预判对手的下一步动作,如何在信息劣势的情况下,通过逻辑链条的严密性来建立自己的可信度。对于那些期望快速找到“避税秘籍”的读者来说,这本书可能会让他们失望,因为它强调的是对规则的深刻理解和对系统运作机制的敬畏,而非投机取巧。
我必须承认,这本书的知识密度高到令人咋舌。我是一个在实务界工作了十多年的财务经理,自认为对税务领域已经相当熟悉,但这本书中的某些章节,特别是关于跨境交易的特殊反避税条款的演变历史,对我来说简直是打开了新世界的大门。作者引用的参考文献和脚注系统异常严谨,每提出一个观点,背后都有扎实的法律判例或学术研究作为支撑,这极大地增强了其内容的可靠性和说服力。我发现自己不得不频繁地停下来,查阅附录中引用的那些年代久远的国际税收协定文本。书中对不同历史时期税务机关“侧重点”的转移分析尤其深刻:从建国初期的侧重于“收入识别”,到后来的“成本合理性审查”,再到近期的“经济实质判断”,这种演变轨迹清晰地反映了国家经济结构和国际金融环境的变化。这本书的价值在于其“溯源”能力,它让你明白现在所执行的每一项规定,都是在与历史上的某种挑战和漏洞做斗争的结果。它不是一本让你“今天能用”的书,而是一本让你“理解未来走向”的书。我建议读者最好准备一支不同颜色的笔,因为大量的标注和重点标记是阅读过程中不可避免的,否则很难在后续的复习中快速定位关键论点。
这本书的装帧设计得非常大气,封面采用了一种深沉的墨绿色,搭配烫金的字体,立刻就给人一种专业、权威的感觉。我是在一个偶然的机会,通过一个税务专业论坛的推荐接触到这本书的。最初的期望是它能提供一些实用的、操作层面的指导,比如如何准备应对税务部门的突击检查,或者解析一些最新的税收法规背后的逻辑。然而,深入阅读后,我发现它远不止于此。作者显然花费了大量心血来构建一个宏大的理论框架,它不仅仅是罗列条文,而是深入探讨了税收权力边界的哲学基础,以及在特定经济周期下,稽查手段演变的历史必然性。书中引用的案例虽然是历史性的,但其背后的思维模型,比如“风险导向审计模型”的起源与演进,对于理解当前税务机关的工作思路提供了极佳的视角。特别是关于“实质重于形式”原则在不同司法管辖区间的张力分析,写得尤为精彩,让人在阅读专业知识的同时,也能体会到法律条文背后蕴含的深刻社会张力。这本书的深度要求读者不仅要有一定的财税基础,还需要对公共管理学有一定的涉猎,否则可能会觉得部分章节略显晦涩,需要反复咀嚼才能领悟其精髓。对于我个人而言,它成功地将我从一个单纯的“合规执行者”的角色中抽离出来,让我开始从一个更宏观、更具批判性的角度审视整个税收征管体系的运作逻辑。
这本书的排版和纸张质量给我的阅读体验增色不少。它采用了高质量的哑光纸,长时间阅读眼睛不易疲劳,这对于一本需要高度集中精神去研读的专业书籍来说,是一个非常人性化的设计细节。从内容上看,这本书最独特的地方在于其对“不确定性”的探讨。很多同类书籍都致力于提供“确定性”的答案,告诉你某个操作在A情况下就是B。但这本书却勇敢地直面了税务稽查领域最核心的痛点:模糊地带。作者用大量的笔墨来分析那些“灰色地带”的形成原因——是立法者故意留下的弹性空间,还是监管技术跟不上经济创新的结果?书中对“合理商业目的论”在不同司法体系下的弹性应用进行了对比研究,揭示了在证据不足或法律条文缺失时,稽查人员如何运用自由裁量权。这部分内容对我来说是颠覆性的,它提醒我,在处理复杂交易时,仅仅做到“合法”是不够的,还需要构建一个能够被外部审视者理解和接受的“商业逻辑链条”。这本书真正教会我的,是如何在规则的不完备性中,最大化自身的抗风险能力。阅读完毕后,我不再将每一次稽查都视为洪水猛兽,而更像是一场对自身商业逻辑严谨性的深度体检。
这本书详尽地介绍了税务稽查如何抽丝剥茧地识破表象背后企业相关涉税业务的真实信息,同时,对于企业财税人员如何做好涉税风险防范,在被稽查时如何做好准备和处理工作,本书也给出了相关的建议和主张。查与实查,各有套路,博弈中如何见招拆招,本书脱离了晦涩枯燥的教科书式的说教,而是采用一个个故事般的案例,条清理晰地娓娓道来。本书的可读性非常强。既合适税务机关人员,又适合企业财税人员。
这本书详尽地介绍了税务稽查如何抽丝剥茧地识破表象背后企业相关涉税业务的真实信息,同时,对于企业财税人员如何做好涉税风险防范,在被稽查时如何做好准备和处理工作,本书也给出了相关的建议和主张。查与实查,各有套路,博弈中如何见招拆招,本书脱离了晦涩枯燥的教科书式的说教,而是采用一个个故事般的案例,条清理晰地娓娓道来。本书的可读性非常强。既合适税务机关人员,又适合企业财税人员。
这本书详尽地介绍了税务稽查如何抽丝剥茧地识破表象背后企业相关涉税业务的真实信息,同时,对于企业财税人员如何做好涉税风险防范,在被稽查时如何做好准备和处理工作,本书也给出了相关的建议和主张。查与实查,各有套路,博弈中如何见招拆招,本书脱离了晦涩枯燥的教科书式的说教,而是采用一个个故事般的案例,条清理晰地娓娓道来。本书的可读性非常强。既合适税务机关人员,又适合企业财税人员。
这本书详尽地介绍了税务稽查如何抽丝剥茧地识破表象背后企业相关涉税业务的真实信息,同时,对于企业财税人员如何做好涉税风险防范,在被稽查时如何做好准备和处理工作,本书也给出了相关的建议和主张。查与实查,各有套路,博弈中如何见招拆招,本书脱离了晦涩枯燥的教科书式的说教,而是采用一个个故事般的案例,条清理晰地娓娓道来。本书的可读性非常强。既合适税务机关人员,又适合企业财税人员。
这本书详尽地介绍了税务稽查如何抽丝剥茧地识破表象背后企业相关涉税业务的真实信息,同时,对于企业财税人员如何做好涉税风险防范,在被稽查时如何做好准备和处理工作,本书也给出了相关的建议和主张。查与实查,各有套路,博弈中如何见招拆招,本书脱离了晦涩枯燥的教科书式的说教,而是采用一个个故事般的案例,条清理晰地娓娓道来。本书的可读性非常强。既合适税务机关人员,又适合企业财税人员。