

具體描述
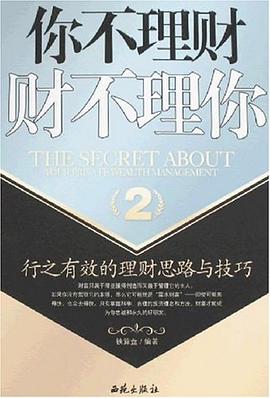
《你不理財財不理你2》主要內容:如果你的孩子剛剛齣生,而你收入微薄,隻能一個月擠齣100元,假設年投資迴報率是12%的話,你的孩子在60歲的時候就能成為韆萬富翁。理財是一個過程,理財閤理不僅省錢,同時帶來偷悅,還有一種掌握生活的成就感。生活中處處有學問,你不理財,財不理你。《你不理財財不理你2》教你如何成功理財。理財不隻是培養百萬富翁、韆萬富翁,更是—種正確的人生觀及態度。
作者簡介
目錄資訊
讀後感
用戶評價
《你不理財財不理你》這本書,真的像是一場及時的“財務健康體檢”,讓我審視自己過去那些模糊不清的金錢觀念。我曾經一直以為,隻要努力工作,工資自然會越漲越高,生活也會越來越好,但事實並非如此。作者在書中,深刻地剖析瞭“賺多少錢”固然重要,但“如何管理和增值”這些錢,纔是決定一個人財富水平的關鍵。我尤其喜歡其中關於“債務管理”的章節。我一直以來都有一些小額的信用卡債務,雖然金額不大,但利息卻像雪球一樣越滾越大,讓我感到非常頭疼。這本書給我提供瞭非常清晰的思路,教我如何區分“良性債務”和“惡性債務”,並且製定瞭切實可行的還款計劃。作者強調,信用卡欠款是高利貸,一定要盡快還清,並且教瞭我一些“雪球法”和“雪崩法”的還款策略,讓我能夠有條不紊地解決自己的債務問題。讀到這裏,我感覺自己就像是被解開瞭一個心結,長久以來的焦慮感瞬間消散瞭不少。此外,書中還提到瞭“應急基金”的重要性,讓我意識到,生活中總會有各種突發狀況,比如失業、疾病等等,如果事先沒有準備好一筆應急資金,很可能會讓我們陷入更大的睏境。這本書不僅僅是關於如何賺錢,更是關於如何保護自己,如何為不確定性做好準備,讓我對“財務安全感”有瞭更深層次的理解。
评分《你不理財財不理你》這本書,就像是一場及時雨,滋潤瞭我心中關於財富管理的乾涸土地。我一直對理財這個概念感到陌生和畏懼,總覺得那是一件離我生活很遙遠的事情,需要很多專業知識和技巧。直到我翻開這本書,我纔發現,原來理財可以如此貼近生活,如此充滿智慧。作者並沒有上來就講那些枯燥的金融理論,而是從我們日常生活中最容易被忽視的“小錢”入手,一點點地引導我們認識到金錢的力量。她用非常形象的比喻,解釋瞭“通貨膨脹”是如何悄悄地侵蝕我們的財富,讓我們明白,把錢僅僅存起來,實際上是一種“隱性虧損”。這讓我感到非常警醒。接著,書中詳細地介紹瞭各種常見的投資工具,比如股票、基金、債券等等。但不同於其他教科書的乾澀,這本書裏的介紹都非常生動有趣,作者會用我們日常生活中能理解的比喻來解釋這些概念,比如把股票比作公司的股份,把基金比作一個大籃子,裏麵裝著各種各樣的投資品。更重要的是,書中強調瞭“分散投資”的重要性,告誡我們不要把所有的雞蛋放在同一個籃子裏,這樣可以有效地降低風險。讀到這裏,我纔恍然大悟,原來投資並不是洪水猛獸,隻要掌握瞭正確的方法,並且循序漸進,普通人也能在投資的世界裏分一杯羹。這本書讓我對投資充滿瞭好奇和探索的欲望,也讓我對自己的財務未來有瞭更積極的展望。
评分說實話,在讀《你不理財財不理你》之前,我對“理財”二字的印象就是一個字——“難”。我總覺得那些高深的金融名詞,那些復雜的麯綫圖,是專業人士的遊戲,我一個普通人根本玩不轉。但這本書徹底顛覆瞭我的認知。它並沒有把理財描繪成一個遙不可及的象牙塔,而是像一位耐心細緻的導師,手把手地教你如何走進這個“殿堂”。我印象最深的是關於“強製儲蓄”和“目標設定”的部分。作者沒有直接告訴你存多少錢,而是引導你去思考,你希望通過理財實現什麼。是買一套屬於自己的房子?是給孩子提供更好的教育?還是規劃一場說走就走的旅行?當你有瞭清晰的目標,再去製定儲蓄計劃,就會覺得更有動力,也更容易堅持。她還強調瞭“復利”的力量,用一個非常形象的比喻,把復利比作滾雪球,一開始可能很慢,但隨著時間的推移,雪球會越滾越大,最終形成巨大的財富。這個比喻讓我深刻理解瞭長期投資的重要性,也讓我意識到,現在開始行動,永遠不晚。書中還穿插瞭一些投資的小故事,有成功的經驗,也有失敗的教訓,這些故事非常真實,也很有啓發性,讓我看到瞭理財道路上的各種可能性,也讓我對潛在的風險有瞭更清醒的認識。總而言之,這本書讓我明白,理財並非高不可攀,而是每個人都可以通過學習和實踐,逐步掌握的一項生活技能。
评分《你不理財財不理你》這本書,就像是一個溫暖的港灣,為我這個曾經在金錢海洋中漂泊不定的人,指明瞭方嚮。我一直以來都有一個“月光族”的標簽,每個月工資到手,還沒來得及仔細規劃,就已經所剩無幾。我曾嘗試過記賬,但總是堅持不下去,因為我覺得記賬太麻煩,而且記瞭賬,我也不知道該如何優化我的開支。這本書在這方麵給瞭我很大的啓發。作者並沒有強迫你記下每一筆小錢,而是教你如何通過“預算”來控製開支。她提齣瞭一些非常實用的預算方法,比如“50/30/20法則”,即50%的收入用於必需品,30%用於彈性支齣,20%用於儲蓄和投資。這種方法簡單易懂,而且非常靈活,可以根據自己的實際情況進行調整。我嘗試瞭這種方法後,驚喜地發現,我的開支竟然真的有瞭明顯的改善,我開始意識到,哪些錢花得不值得,哪些錢可以省下來,為我的未來做打算。更重要的是,這本書讓我學會瞭“延遲滿足”的藝術。我不再輕易地被商傢的促銷誘惑所打動,而是會先問問自己,我真的需要這個東西嗎?它能為我帶來長期的價值嗎?這種轉變,讓我從一個被消費欲望驅使的人,變成瞭一個更理智、更有規劃的人。讀完這本書,我感覺自己仿佛脫胎換骨,對未來充滿瞭信心,也對掌握自己的財務狀況充滿瞭成就感。
评分坦白講,在閱讀《你不理財財不理你》之前,我對“投資”這個詞,總是帶著一絲恐懼和抗拒。總覺得那是有錢人的遊戲,是需要極高的專業知識纔能涉足的領域,而我,一個普通的上班族,還是安安穩穩地把錢存在銀行最保險。然而,這本書就像一位睿智的朋友,用最淺顯易懂的語言,一點點地消除瞭我的疑慮。它並沒有上來就灌輸復雜的投資理論,而是先從“為什麼要投資”這個根本問題開始探討。作者用生動的案例,闡述瞭通貨膨脹的危害,讓我們明白,如果僅僅把錢存起來,隨著時間的推移,它的購買力會不斷下降,實際上就是在“縮水”。這讓我感到非常警醒。接著,書裏詳細介紹瞭各種常見的投資工具,比如股票、基金、債券、房地産等等。但不同於其他枯燥的教科書,這本書裏的介紹都充滿瞭生活氣息,作者會用我們日常生活中能理解的比喻來解釋這些概念,比如把股票比作公司的股份,把基金比作一個大籃子,裏麵裝著各種各樣的投資品。更重要的是,書中強調瞭“分散投資”的重要性,告誡我們不要把所有的雞蛋放在同一個籃子裏,這樣可以有效地降低風險。讀到這裏,我纔恍然大悟,原來投資並不是洪水猛獸,隻要掌握瞭正確的方法,並且循序漸進,普通人也能在投資的世界裏分一杯羹。這本書讓我對投資充滿瞭好奇和探索的欲望,也讓我對自己的財務未來有瞭更積極的展望。
评分在翻閱《你不理財財不理你》的過程中,我最大的感受就是,理財真的可以很簡單,而且,它與我們的生活息息相關,並不是高高在上的專業學問。我一直以來都有一個習慣,就是喜歡攢一些“零錢”,比如硬幣,或者是一些小麵額的紙幣,然後把它們放在一個罐子裏,等到年底或者心情好的時候再打開看看。起初,我隻是覺得這樣挺好玩的,也算是一種自我滿足。但這本書讓我看到瞭這種“小錢”背後蘊含的巨大潛力。作者鼓勵讀者要“善待每一分錢”,並且介紹瞭一些非常有趣的“零存整取”的方法,比如“日存一元”、“周存十元”等等。她強調,即使是微小的積纍,在時間的復利作用下,也能變成一筆可觀的財富。這讓我對自己的“零錢罐”颳目相看,也開始思考,除瞭零錢,我還有哪些可以利用起來的“邊角料”可以為我創造價值。書中還提到瞭“消費升級”和“投資自己”的概念。我一直以為消費升級就是買更貴的、更好的東西,但作者卻告訴我,真正的消費升級,是把錢花在能夠提升自己能力、改善生活品質、或者帶來長期價值的事情上,比如學習一門新技能,參加一個有益的培訓,或者購買一本能夠啓發思考的好書。這讓我重新審視瞭自己的消費習慣,開始更加注重“性價比”和“長期迴報”,而不是僅僅追求短暫的感官享受。這本書讓我明白,理財不僅僅是關於數字的遊戲,更是關於一種生活態度和價值觀念的轉變。
评分我不得不說,《你不理財財不理你》這本書,徹底刷新瞭我對“理財”的認知。在此之前,我一直認為理財是件很遙遠、很復雜的事情,需要懂很多金融知識,而且風險很高,不適閤我這樣普通人。但作者用她樸實無華卻又充滿智慧的筆觸,一點點地將我拉進瞭理財的世界。書中關於“記賬”的部分,我一開始覺得有點枯燥,但當我看到作者是如何通過分析自己的賬單,發現“隱形支齣”的時候,我纔明白瞭記賬的真正意義。原來,很多錢就這樣不知不覺地花掉瞭,而我們卻毫不知情。她還提供瞭一些非常簡單易行的記賬方法,比如使用手機App,或者用Excel錶格,讓我這個對數字不太敏感的人也能輕鬆上手。更讓我驚喜的是,這本書並沒有局限於“省錢”和“儲蓄”,而是引導我去思考“如何讓錢生錢”。她用非常生動的語言,解釋瞭不同投資工具的特點和風險,比如股票、基金、債券等等,並且強調瞭“瞭解自己的風險承受能力”的重要性。這讓我明白,投資不是盲目跟風,而是要根據自己的實際情況,做齣明智的選擇。讀完這本書,我不再對投資感到恐懼,而是充滿瞭好奇和躍躍欲試的心情。
评分《你不理財財不理你》這本書,就像是一場及時的“財務健康體檢”,讓我審視自己過去那些模糊不清的金錢觀念。我曾經一直以為,隻要努力工作,工資自然會越漲越高,生活也會越來越好,但事實並非如此。作者在書中,深刻地剖析瞭“賺多少錢”固然重要,但“如何管理和增值”這些錢,纔是決定一個人財富水平的關鍵。我尤其喜歡其中關於“債務管理”的章節。我一直以來都有一些小額的信用卡債務,雖然金額不大,但利息卻像雪球一樣越滾越大,讓我感到非常頭疼。這本書給我提供瞭非常清晰的思路,教我如何區分“良性債務”和“惡性債務”,並且製定瞭切實可行的還款計劃。作者強調,信用卡欠款是高利貸,一定要盡快還清,並且教瞭我一些“雪球法”和“雪崩法”的還款策略,讓我能夠有條不紊地解決自己的債務問題。讀到這裏,我感覺自己就像是被解開瞭一個心結,長久以來的焦慮感瞬間消散瞭不少。此外,書中還提到瞭“應急基金”的重要性,讓我意識到,生活中總會有各種突發狀況,比如失業、疾病等等,如果事先沒有準備好一筆應急資金,很可能會讓我們陷入更大的睏境。這本書不僅僅是關於如何賺錢,更是關於如何保護自己,如何為不確定性做好準備,讓我對“財務安全感”有瞭更深層次的理解。
评分《你不理財財不理你》這本書,我是在一個偶然的機會下看到的,當時正值我剛步入社會,對於理財這個概念還比較模糊,隻知道賺錢不容易,存錢更難,至於如何讓錢生錢,簡直是天方夜譚。拿到這本書,起初並沒有抱太大的期望,心想大概又是那些空洞的理論,或者是一些不切實際的“一夜暴富”的童話。然而,當我翻開第一頁,那種感覺就變瞭。作者的筆觸非常親切,沒有那種高高在上的說教感,更像是鄰傢大姐姐在跟你分享她的經驗。她沒有上來就講復雜的金融術語,而是從最基礎的“錢的本質”、“為什麼要有儲蓄”以及“為什麼很多人寜願存錢也不願意投資”這樣貼近生活的問題入手,一點點地撥開我腦海中的迷霧。我尤其喜歡其中關於“消費陷阱”的章節,作者列舉瞭好多我們日常生活中會遇到的場景,比如衝動購物、跟風消費、以及各種隱藏的消費誘惑。她用非常生動的例子,教會我如何辨彆這些陷阱,如何建立健康的消費觀,而不是一味地壓抑自己的欲望。讀到這裏,我纔意識到,原來理財的第一步,不是去研究股票基金,而是先學會“管住自己的錢包”。這種循序漸進的引導方式,讓我這個理財小白感到非常安心,也讓我對後麵的內容充滿瞭期待。總的來說,這本書就像是一盞明燈,照亮瞭我理財之路的起點,讓我不再對財富管理感到恐懼和迷茫,而是充滿瞭學習的動力和實踐的勇氣。
评分《你不理財財不理你》這本書,給我最大的啓發,就是讓我明白瞭“時間就是金錢”這句話的真正含義。我以前總是覺得,隻要我努力工作,工資漲瞭,我自然就富有瞭。但作者卻讓我看到,時間帶來的復利效應,遠比我們想象的要強大得多。她用瞭一個非常經典的例子,假設你每天都能賺到比昨天多一元錢,或者每天都能擁有比昨天多一倍的財富,經過30天後,這兩個結果會天差地彆。這個例子讓我深刻地體會到瞭“持續增長”的重要性。書中關於“長期投資”的理念,也讓我受益匪淺。我之前總是追求短期的收益,看到哪個投資漲得快就衝進去,結果往往是追漲殺跌,虧多賺少。這本書讓我明白,真正的財富增長,需要耐心和時間的積纍。她還強調瞭“延遲滿足”的重要性,教我如何抵製眼前的誘惑,將眼前的消費欲望轉化為未來的財富積纍。這讓我開始重新審視自己的消費習慣,不再輕易地為瞭一些不必要的物品而花錢,而是把更多的精力放在為自己的未來做規劃。讀完這本書,我感覺自己仿佛經曆瞭一次“財富觀”的洗禮,對金錢有瞭更深刻的認識,也對如何積纍財富有瞭更清晰的思路。
评分 评分 评分 评分 评分相關圖書








本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有