
具体描述
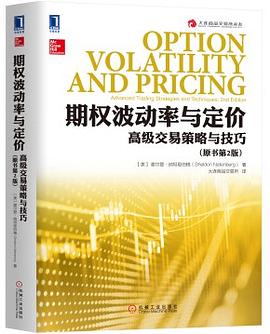
本书几乎涵盖各类期权的定价公式,其中许多为华尔街专业人士的常用公式。它较第一版几乎囊括了所有的定价公式,并通过一种方便使用的指南形式来呈现,同时辅以作者的专业评论和可以立即使用的编程代码,便于读者理解和实践。这本经典指南现在包含了超过60个全新的期权模型和公式、拓展表格、全新的案例和应用。并更深入地讨论期权的希腊字母,内容更完整,也更贴近当前的期权市场。此外,作者也给出了补充知识和相关的VBA代码,供读者实践。本书包括的期权定价模型和公式有各种奇异期权、大宗商品期权、BSM模型等。同时,本书还补充了有限差分法和蒙特卡洛模拟。作者在大多数期权定价公式下增附了数值案例,帮助读者理解。
作者简介
埃斯彭·戈德尔·豪格博士拥有超过15年的衍生品研究和交易经验,历任摩根大通自营交易员、著名对冲基金不凋花咨询公司(Amaranth Investor)和Paloma Partners期权交易员,亦是挪威科技大学兼职副教授。他在诸如《定量金融》《国际理论与应用金融期刊》《威尔莫特杂志》等期刊上发表了大量文章。
目录信息
1.1 布莱克—斯科尔斯—默顿
1.2 平价与对称关系
1.3 在布莱克—斯科尔斯—默顿模型之前
附录:布莱克—斯科尔斯—默顿PDE
2 布莱克—斯科尔斯—默顿希腊字母
2.1 Delta风险
2.2 Gamma
2.3 Vega
2.4 不同希腊字母的方差
2,5 波动率—时间希腊字母
2.6 希腊字母Theta
2.7 希腊字母Rho
2.8 概率的希腊字母
2.9 希腊字母的相加
2.10 远期平值期权估计
2.11 希腊字母的数值
2.12 闭式近似解与希腊字母
附录:求偏导数
3 美式期权的解析公式
3.1 Barone-Adesi-Whaley近似算法
3.2 Bjerksund-Stensland(1993)近似算法
3.3 Bjerksund-Stensland(2002)近似算法
3.4 美式认沽—认购期权转换公式
3.5 美式永久期权
4 单一资产奇异期权
4.1 乘数可变的购买期权
4.2 高管股票期权
4.3 在值状态期权
4.4 幂合约和幂期权
4.5 对数合约
4.6 远期开始期权
4.7 淡入期权
4.8 棘轮期权
4.9 行权价可重置期权——第一类
4.10 行权价可重置期权——第二类
4.11 时间转换期权
4.12 选择者期权
4.13 复合期权
4.14 可展期期权
4.15 回望期权
4.16 镜像期权
4.17 障碍期权
4.18 障碍期权对称性
4.19 二元期权
4.20 亚式期权
5 双资产奇异期权
5.1 相对绩效差异期权
5.2 乘积期权
5.3 双资产相关性期权
5.4 资产互换期权
5.5 美式资产互换期权
5.6 复合互换期权
5.7 双风险资产最大值期权或者最小值期权
5.8 价差期权近似值
5.9 双资产障碍期权
5.10 部分期限双资产障碍期权
5.11 Margrabe障碍期权
5.12 离散障碍期权
5.13 双资产现金或无价值期权
5.14 最佳或最差现金或无价值期权
5.15 双资产平均值最小值或最大值期权
5.16 货币转换期权
5.17 双资产期权的希腊字母
6 布莱克—斯科尔斯—默顿的校准和替代
6.1 考虑延迟结算的BSM模型
6.2 考虑交易日波动率的BSM调整模型
6.3 离散对冲
6.4 趋势市场中的期权定价
6.5 可替代性随机方法
6.6 恒定方差弹性
6.7 偏度—峰度模型
6.8 Pascal分布和期权定价
6.9 跳跃—扩散模型
6.10 随机波动率模型
6.11 方差和波动率互换
6.12 更多信息
7 多叉树和有限差分法
7.1 二叉树期权定价
7.2 二叉树模型的偏度和峰度
7.3 三叉树模型
7.4 奇异期权的树状模型
7.5 三维的二叉树模型
7.6 隐含树状模型
7.7 有限差分法
8 蒙特卡洛模拟
8.1 标准蒙特卡洛模拟
8.2 均值回归的蒙特卡洛
8.3 生成伪随机数
8.4 方差缩减技术
8.5 美式期权的蒙特卡洛
9 支付离散股息的股票期权
9.1 离散现金股息的股票欧式期权
9.2 非重组树
9.3 支付已知股息的认购股票期权的布莱克定价方法
9.4 Roll-Geske-Whaley模型
9.5 支付离散现金股息的基准模型
9.6 支付离散股息率的股票期权
10 商品和能源期权
10.1 能源互换/远期
10.2 能源期权
10.3 Miltersen Schwartz模型
10.4 均值回归模型
10.5 季节性
11 利率衍生品
11.1 远期利率协议和货币市场工具
11.2 简单债券数学
11.3 使用Black-76为利率期权定价
11.4 单因子期限结构模型
12 波动率和相关性
12.1 历史波动率
12.2 隐含波动率
12.3 资产价格的置信区间
12.4 一篮子波动率
12.5 历史相关性
12.6 隐含相关性
12.7 各类公式
13 分布
13.1 累积正态分布函数
13.2 逆累积正态分布函数
13.3 二元正态密度函数
13.4 三元累积正态分布函数
14 一些实用的公式
14.1 插值
14.2 利率
14.3 风险回报测度
参考文献
译后记
· · · · · · (收起)
读后感
用户评价
这本书不仅仅是关于“如何计算”期权价格,更是关于“理解”期权价值的来源和演变。我之前阅读过一些期权相关的书籍,但往往停留在公式的表面。《期权定价公式完全指南(第二版)》则让我看到了期权定价背后的深刻金融含义。作者在讲解 Greeks 时,非常注重其作为“风险指标”的含义,而非仅仅是数学计算的结果。例如,Delta 不仅仅是标的资产价格变动对期权价格的影响程度,更是一种动态对冲的依据。Vega 也不仅仅是波动率变化对期权价格的影响,更是对市场不确定性溢价的度量。这种将数学工具与金融直觉相结合的讲解方式,让我能够更深入地理解期权交易的本质,以及如何在市场波动中识别机会和规避风险。
我是一名对金融历史和理论发展感兴趣的金融从业者。《期权定价公式完全指南(第二版)》不仅仅是一本关于期权定价的“手册”,更是一部金融理论发展的“编年史”。作者在介绍经典模型时,并没有忽略其背后的历史渊源和理论突破。例如,在介绍布莱克-斯科尔斯模型时,作者详细阐述了该模型是如何在之前研究的基础上,通过引入随机过程和风险中性定价的概念,一举奠定了现代衍生品定价的基石。我非常欣赏书中对不同学派观点的讨论,以及对模型在实践中遇到的挑战和演变的分析。这让我能够更全面地理解期权定价理论的演进脉络,以及不同模型之间的联系与区别。这本书为我提供了一个宏观的视角,让我能够将所学的期权定价知识置于更广阔的金融理论发展背景之下。
从我个人的学习路径来看,很多关于期权定价的书籍往往过于侧重理论推导,对于初学者来说,很容易望而却步。然而,《期权定价公式完全指南(第二版)》在这方面做得尤为出色。它没有上来就抛出布莱克-斯科尔斯模型,而是先花了相当长的篇幅来建立风险中性定价的直观理解。作者通过构建一个简化的二叉树模型,一步一步地演示了如何在这种假想的风险中性世界中计算期权的价值。这种方法的好处在于,它让我们在接触到复杂的微积分和偏微分方程之前,就已经对期权定价的逻辑有了深刻的认识。我尤其喜欢作者对于“鞅”概念的解释,虽然这是一个纯粹的数学概念,但作者通过类比“公平的游戏”和“随机游走”,将其与金融领域的应用紧密结合起来,让原本抽象的概念变得生动起来。我发现,理解了风险中性定价的精髓,后面学习布莱克-斯科尔斯公式就变得顺理成章。这种“由简入繁,由易到难”的教学思路,确实是作者功力深厚的体现。
这本《期权定价公式完全指南(第二版)》简直是我近期阅读体验中最令人惊喜的一本书了。作为一名对金融市场抱有浓厚兴趣,但又常常被复杂数学模型弄得一头雾水的业余投资者,我一直渴望找到一本能够真正深入浅出解释期权定价核心概念的书籍。在我翻开这本书的瞬间,我立刻被它清晰的结构和循序渐进的讲解方式所吸引。作者并非简单地堆砌公式和术语,而是花费大量篇幅构建了一个扎实的概念基础,从期权最基本的定义、内在价值和时间价值,到影响期权价格的关键因素,如标的资产价格、行权价、到期时间、波动率和无风险利率,都进行了极为详尽的阐述。尤其令我印象深刻的是,作者在讲解过程中,并没有回避数学的严谨性,但同时又巧妙地运用了大量的图表、类比和实际案例,将抽象的数学公式转化为易于理解的逻辑,让我感觉自己就像在和一位经验丰富的老师进行一对一的交流。在阅读过程中,我反复回味作者对于“波动率”的解释,它不仅是一个数字,更是一种对未来不确定性的量化,而期权定价的核心正是捕捉这种不确定性。这本书不仅仅是关于公式,更是关于理解期权背后驱动力的一门艺术。
在我学习金融衍生品的过程中,期权定价无疑是最具挑战性但也是最核心的部分。《期权定价公式完全指南(第二版)》这本书,如同一个严谨而又耐心的向导,带领我一步步走进了这个复杂的世界。作者在讲解每一个公式和模型时,都能够追溯其背后的逻辑和假设,这让我能够建立起扎实的理论基础,而不是死记硬背。我特别欣赏作者在介绍不同数值方法时的详细讲解,例如有限差分法和蒙特卡洛模拟,它们不仅提供了解决复杂问题的工具,更让我理解了数学工具的多样性和灵活性。这本书让我深刻体会到,期权定价不仅仅是一项数学计算,更是一种对金融市场中不确定性和风险的深刻洞察。我会在未来的学习和实践中,反复研读这本书,不断深化我对期权定价的理解。
我是一名对量化交易策略感兴趣的交易员,一直以来都想更深入地理解期权定价模型在实际交易中的应用。《期权定价公式完全指南(第二版)》在这方面为我打开了新的视野。作者在对经典的布莱克-斯科尔斯模型进行详细推导之后,并没有止步于理论层面,而是花费了大量篇幅探讨了模型的假设条件以及在现实世界中的局限性。例如,作者深入分析了模型假设“恒定波动率”与实际市场波动率的差异,以及如何在实际操作中利用波动率的动态变化来改进定价和交易策略。此外,书中对于 Greeks(希腊字母)的讲解也极为透彻,如 Delta、Gamma、Theta、Vega 和 Rho,它们不仅仅是计算期权价格的辅助工具,更是风险管理的利器。作者通过大量的图示和实例,清晰地展示了这些 Greeks 如何影响期权价格随标的资产价格、时间流逝、利率变动以及波动率变化而发生的变化。这对于我这样的交易员来说,是构建和管理期权头寸的宝贵财富。
这本书的价值远不止于理论知识的传递,它更像是一本投资的“哲学书”。作为一名在市场摸爬滚打了多年的投资者,我发现很多时候,我们对风险的认知偏差才是最大的敌人。《期权定价公式完全指南(第二版)》在这方面给予了我深刻的启示。作者在讲解期权定价的本质时,反复强调了“风险中性”和“套利机会”之间的关系,以及如何在存在无风险套利机会时,市场价格如何向理论价格收敛。我特别喜欢作者对于“对冲”概念的细致剖析,它不仅是数学模型的要求,更是市场稳定运行的基石。通过理解 Delta 对冲、Gamma 对冲等概念,我更能体会到交易员在市场中如何平衡风险与收益。这本书让我明白,期权定价模型并非是静态的,而是动态的,它随着市场参与者的行为而不断演变。这种动态的视角,对于我在复杂多变的市场环境中做出更明智的决策至关重要。
作为一名长期关注中国金融市场发展的投资者,我一直对西方金融理论在中国市场的适用性感到好奇。《期权定价公式完全指南(第二版)》虽然以西方理论为主,但它提供的底层逻辑和分析框架,对于理解和改进中国市场的期权定价具有重要的借鉴意义。作者在探讨模型假设与实际市场差异时,也暗示了不同市场结构和监管环境可能带来的影响。我发现,理解了期权定价的核心驱动因素,例如波动率的度量和预测,无论是在哪个市场,都具有普适性。这本书鼓励我思考如何将这些成熟的定价模型进行本土化改造,以更好地适应中国期权市场的特点。这种跨文化的理论应用能力,正是这本书带给我的宝贵财富。
作为一个对数学理论有一定追求但又希望看到其在金融领域实际应用的研究者,《期权定价公式完全指南(第二版)》是一本让我爱不释手的著作。它不仅仅是一本“指南”,更是一本“完全”的著作,因为它涵盖了从基础概念到高级模型,再到实际应用的每一个环节。作者在介绍期权定价的演进过程时,对不同模型的优缺点进行了客观的分析,包括蒙特卡洛模拟方法,以及更适合奇异期权定价的偏微分方程数值求解方法。我印象特别深刻的是,作者在讨论模型的实证检验时,引用了大量学术研究的结论,并对其进行了深入的解读,让我能够看到理论模型是如何在真实世界的数据中得到验证或修正的。此外,书中对隐含波动率的计算和解读也进行了深入的阐述,这对于理解市场情绪和期权交易的深度至关重要。这本书为我提供了一个理解期权定价从理论构建到实际运用的完整框架。
我是一位正在攻读金融工程硕士的学生,对期权定价模型有着严谨的学习需求。《期权定价公式完全指南(第二版)》为我提供了无与伦比的学术支持。作者在对布莱克-斯科尔斯模型进行数学推导时,使用的语言和符号都非常严谨,同时又辅以清晰的解释,确保了即使是复杂的偏微分方程,也能被读者所理解。我尤其欣赏作者对于“随机微分方程”和“伊藤引理”的讲解,虽然这是相对高深的数学工具,但作者通过构建易于理解的数学框架,将这些工具在期权定价中的应用描绘得淋漓尽致。此外,书中对不同类型期权(如美式期权、亚式期权、障碍期权等)的定价方法也进行了详细介绍,这为我后续的学习和研究提供了坚实的基础。这本书对于我准备学术论文、理解金融衍生品市场,无疑提供了巨大的帮助。