
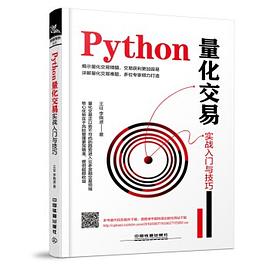

具体描述
本书首先讲解量化交易的基础知识,即量化交易的定义、特点、作用、主要内容、历史、与传统交易的区别、注意事项、JoinQuant(聚宽)量化交易平台;然后讲解量化交易开发语言Python,即讲解Python 语言的开发环境、基本语法、基本流程控制、特征数据类型、函数及应用、面向对象程序设计;接着讲解如何利用Python 语言编写量化策略、Python 量化策略的常用库和模块、获取数据函数、回测、因子分析;后讲解Python 量化策略的技术指标实例和Python 量化交易策略实例。
在讲解过程中既考虑读者的学习习惯,又通过具体实例剖析讲解量化交易过程中的热点问题、关键问题及各种难题。
本书适用于各种不同的投资者,如股民、期民、中小散户、职业操盘手和专业金融评论人士,更适用于那些有志于在这个充满风险、充满寂寞的征程上默默前行的征战者和屡败屡战、愈挫愈勇并终战胜失败、战胜自我的投资者。
作者简介
李晓波,从事金融衍生品市场交易及管理近20年,有着丰富的经验和体会,对国内外贵金属、外汇、邮币卡、大宗商品及股市等主流交易方式有着深刻的了解,擅长股票、期货、黄金、白银、邮币卡、外汇的培训指导。
经常活跃在各大金融讲坛,深为投资者喜爱。可为个人投资者及机构提供分析、投资咨询,交易指导,理财培训等多方位的专业服务。
目录信息
1.1 量化交易的基本概念 / 2
1.1.1 什么是量化交易 / 2
1.1.2 量化交易的特点 / 2
1.1.3 为什么要学习量化交易 / 4
1.1.4 量化交易与其他交易 / 6
1.2 量化交易的主要内容 / 7
1.2.1 量化选股 / 7
1.2.2 量化择时 / 8
1.2.3 算法交易 / 8
1.2.4 各种套利交易 / 8
1.3 量化交易的历史 / 10
1.3.1 国外量化交易的历史 / 10
1.3.2 国内量化交易的历史 / 10
1.4 量化交易的故事 / 11
1.4.1 朱尔斯·雷格纳特的故事 / 11
1.4.2 爱德华·索普的故事 / 13
1.4.3 詹姆斯·西蒙斯的故事 / 14
1.5 量化交易的潜在风险及应对策略 / 16
1.6 量化交易与人工交易的比较 / 16
1.7 量化交易的注意事项 / 17
第2章 JoinQuant(聚宽)量化交易平台 / 19
2.1 JoinQuant(聚宽)量化交易平台的功能 / 20
2.2 JoinQuant(聚宽)量化交易平台的账户注册与登录 / 20
2.2.1 账户注册 / 21
2.2.2 账户登录 / 22
2.3 创建量化交易策略 / 23
2.3.1 向导式策略生成器 / 25
2.3.2 新建策略 / 35
2.4 量化交易策略的回测详情 / 36
2.5 模拟交易 / 38
2.5.1 新建模拟交易并运行 / 38
2.5.2 查看模拟交易 / 39
2.5.3 绑定微信 / 42
第3章 Python语言及其开发环境 / 45
3.1 Python语言概述 / 46
3.1.1 Python的发展历程 / 46
3.1.2 Python的特点 / 47
3.2 搭建Python开发环境 / 48
3.2.1 Python的下载和安装 / 48
3.2.2 Python的环境变量配置 / 50
3.3 编写Python程序 / 53
3.4 利用IPython Notebook编写Python程序 / 57
第4章 Python的基本语法 / 63
4.1 Python的基本数据类型 / 64
4.1.1 数值类型 / 64
4.1.2 字符串 / 66
4.2 变量与赋值 / 69
4.2.1 变量命名规则 / 69
4.2.2 变量的赋值 / 70
4.3 运算符 / 71
4.3.1 算术运算符 / 71
4.3.2 赋值运算符 / 73
4.3.3 位运算符 / 74
4.4 常见的数值函数和字符串函数 / 75
4.4.1 数学函数 / 76
4.4.2 随机数函数 / 77
4.4.3 三角函数 / 79
4.4.4 字符串函数 / 80
4.5 Python的代码格式 / 85
4.5.1 代码缩进 / 85
4.5.2 代码注释 / 86
4.5.3 空行 / 86
4.5.4 同一行显示多条语句 / 86
第5章 Python的基本流程控制 / 87
5.1 选择结构 / 88
5.1.1 关系运算 / 88
5.1.2 逻辑运算 / 90
5.1.3 if语句 / 91
5.1.4 嵌套if语句 / 93
5.2 循环结构 / 94
5.2.1 while循环 / 95
5.2.2 while循环使用else语句 / 95
5.2.3 无限循环 / 96
5.2.4 for循环 / 97
5.2.5 在for循环中使用range() 函数 / 98
5.3 其他语句 / 99
5.3.1 break语句 / 100
5.3.2 continue语句 / 100
5.3.3 pass语句 / 101
第6章 Python的特征数据类型 / 103
6.1 列表 / 104
6.1.1 创建列表 / 104
6.1.2 访问列表中的值 / 104
6.1.3 更新列表中的值 / 105
6.1.4 删除列表中的值 / 106
6.1.5 列表的函数 / 106
6.1.6 列表的方法 / 107
6.2 元组 / 109
6.2.1 创建元组 / 109
6.2.2 访问元组中的值 / 110
6.2.3 连接元组 / 111
6.2.4 删除整个元组 / 112
6.2.5 元组的函数 / 112
6.3 字典 / 113
6.3.1 创建字典 / 114
6.3.2 访问字典中的值和键 / 114
6.3.3 修改字典 / 115
6.3.4 字典中的函数 / 116
6.4 集合 / 117
6.4.1 创建集合 / 117
6.4.2 集合的两个基本功能 / 118
6.4.3 集合的运算符 / 119
6.4.4 集合的方法 / 120
第7章 Python的函数及应用 / 123
7.1 函数的定义与调用 / 124
7.1.1 函数的定义 / 124
7.1.2 函数的调用 / 125
7.2 参数传递 / 126
7.2.1 不可更改对象 / 126
7.2.2 可更改对象 / 127
7.3 函数的参数类型 / 128
7.3.1 必需参数 / 128
7.3.2 关键字参数 / 129
7.3.3 默认参数 / 130
7.3.4 不定长参数 / 131
7.4 匿名函数 / 132
7.5 变量作用域及类型 / 133
7.5.1 变量作用域 / 133
7.5.2 全局变量和局部变量 / 135
7.5.3 global和nonlocal关键字 / 136
第8章 Python面向对象的程序设计 / 139
8.1 面向对象 / 140
8.1.1 面向对象概念 / 140
8.1.2 类定义与类对象 / 141
8.1.3 类的继承 / 143
8.2 模块 / 147
8.2.1 自定义模块并调用 / 147
8.2.2 import 语句 / 148
8.2.3 标准模块 / 150
8.3 包 / 151
第9章 利用Python语言编写量化策略 / 153
9.1 股票量化策略的组成 / 154
9.1.1 初始化函数(initialize) / 155
9.1.2 开盘前运行函数(before_market_open) / 156
9.1.3 开盘时运行函数(market_open) / 157
9.1.4 收盘后运行函数(after_market_close) / 158
9.2 股票量化策略的设置函数 / 158
9.2.1 设置基准函数 / 159
9.2.2 设置佣金/ 印花税函数 / 159
9.2.3 设置滑点函数 / 161
9.2.4 设置动态复权( 真实价格) 模式函数 / 161
9.2.5 设置成交量比例函数 / 162
9.2.6 设置是否开启盘口撮合模式函数 / 162
9.2.7 设置要操作的股票池函数 / 163
9.3 股票量化策略的定时函数 / 163
9.3.1 定时函数的定义及分类 / 163
9.3.2 定时函数各项参数的意义 / 164
9.3.3 定时函数的注意事项 / 164
9.3.4 定时函数的实例 / 165
9.4 股票量化策略的下单函数 / 166
9.4.1 按股数下单函数 / 166
9.4.2 目标股数下单函数 / 167
9.4.3 按价值下单函数 / 168
9.4.4 目标价值下单函数 / 168
9.4.5 撤单函数 / 169
9.4.6 获取未完成订单函数 / 169
9.4.7 获取订单信息函数 / 169
9.4.8 获取成交信息函数 / 170
9.5 股票量化策略的日志log / 171
9.5.1 设定log级别 / 171
9.5.2 log.info / 171
9.6 股票量化策略的常用对象 / 172
9.6.1 Order对象 / 172
9.6.2 全局对象g / 173
9.6.3 Trade对象 / 173
9.6.4 tick对象 / 174
9.6.5 Context对象 / 174
9.6.6 Position对象 / 176
9.6.7 SubPortfolio对象 / 176
9.6.8 Portfolio对象 / 177
9.6.9 SecurityUnitData对象 / 178
第10章 Python量化策略的常用库和模块 / 179
10.1 Numpy库 / 180
10.1.1 ndarray数组基础 / 180
10.1.2 矩阵 / 187
10.2 Pandas 库 / 188
10.2.1 一维数组Series / 188
10.2.2 二维数组DataFrame / 189
10.2.3 三维数组Panel / 199
10.3 Datetime 模块和Time 模块 / 201
10.3.1 利用Datetime模块获得当前的日期和时间 / 202
10.3.2 利用Time模块获得当前的日期和时间 / 203
10.3.3 获得当前时间并转换为指定日期格式 / 204
10.3.4 获得三天前的时间的方法 / 204
10.3.5 获得三天前的日期的方法 / 205
10.3.6 获得历史交易日 / 206
第11章 Python量化策略的获取数据函数 / 207
11.1 history() 函数 / 208
11.1.1 各项参数的意义 / 208
11.1.2 history() 函数的应用实例 / 210
11.2 attribute_history () 函数 / 213
11.3 get_current_data () 函数 / 215
11.4 get_fundamentals () 函数 / 216
11.4.1 各项参数的意义 / 216
11.4.2 get_fundamentals () 函数的应用实例 / 217
11.5 get_fundamentals_continuously () 函数 / 222
11.6 get_index_stocks () 函数 / 223
11.6.1 各项参数的意义 / 224
11.6.2 get_index_stocks () 函数的应用实例 / 225
11.7 get_industry_stocks() 函数 / 225
11.8 get_concept_stocks () 函数 / 227
11.9 get_all_securities() 函数 / 229
11.9.1 各项参数的意义 / 229
11.9.2 get_all_securities() 函数的应用实例 / 230
11.10 get_security_info () 函数 / 232
11.11 get_billboard_list () 函数 / 233
11.11.1 各项参数的意义 / 233
11.11.2 get_billboard_list() 函数的应用实例 / 234
11.12 get_locked_shares () 函数 / 234
第12章 Python 量化策略的回测 / 237
12.1 回测的过程 / 238
12.2 编写双均线量化策略 / 239
12.2.1 量化策略的编辑页面 / 239
12.2.2 双均线量化策略的初始化函数 / 241
12.2.3 双均线量化策略的交易程序函数 / 242
12.3 设置量化策略的回测参数 / 243
12.4 双均线量化策略的回测详情 / 245
12.5 量化策略的风险指标 / 248
12.5.1 Alpha(阿尔法) / 249
12.5.2 Beta(贝塔) / 250
12.5.3 Sharpe(夏普比率) / 251
12.5.4 Sortino(索提诺比率) / 251
12.5.5 Information Ratio(信息比率) / 252
12.5.6 Volatility(策略波动率) / 253
12.5.7 Benchmark Volatility(基准波动率) / 254
12.5.8 Max Drawdown(最大回撤) / 255
第13章 Python 量化策略的因子分析 / 257
13.1 初识因子分析 / 258
13.1.1 因子的分类 / 258
13.1.2 因子分析的作用 / 258
13.2 因子分析的实现代码 / 258
13.2.1 因子分析中变量的含义 / 259
13.2.2 因子分析中可以使用的基础因子 / 259
13.2.3 calc 的参数及返回值 / 261
13.3 因子分析的结果 / 261
13.3.1 新建因子 / 261
13.3.2 收益分析 / 264
13.3.3 IC 分析 / 268
13.3.4 换手分析 / 269
13.4 因子在研究和回测中的使用 / 270
13.5 基本面因子应用实例 / 273
第14章 Python 量化策略的技术指标实例 / 277
14.1 均线型技术指标实例 / 278
14.1.1 传统平均线 / 278
14.1.2 高价平均线 / 280
14.1.3 低价平均线 / 281
14.1.4 变异平均线 / 282
14.1.5 成本价均线 / 283
14.2 超买超卖型技术指标实例 / 285
14.2.1 随机指标KD / 285
14.2.2 资金流量指标MFI / 286
14.2.3 相对强弱指标RSI / 288
14.2.4 变动速率线OSC / 289
14.2.5 威廉指标WR / 290
14.2.6 顺势指标CCI / 291
14.3 趋势型技术指标实例 / 292
14.3.1 平滑异同平均线MACD / 293
14.3.2 趋向指标DMI / 294
14.3.3 简易波动指标EMV / 295
14.3.4 终极指标UOS / 296
14.4 能量型技术指标实例 / 298
14.4.1 情绪指标BRAR / 298
14.4.2 带状能量线CR / 299
14.4.3 成交量变异率VR / 300
14.4.4 梅斯线MASS / 301
14.4.5 累积能量线OBV / 302
14.4.6 相对强弱量VRSI / 303
14.5 压力支撑型技术指标实例 / 305
14.5.1 布林通道线BOLL / 305
14.5.2 麦克支撑压力线MIKE / 306
14.5.3 薛斯通道线XS / 307
第15章 Python量化交易策略实例 / 311
15.1 MACD指标量化交易策略 / 312
15.1.1 编写初始化函数 / 312
15.1.2 编写单位时间调用的函数 / 313
15.1.3 MACD 指标量化交易策略的回测 / 315
15.2 能量型指标量化交易策略 / 316
15.2.1 编写初始化函数 / 316
15.2.2 编写单位时间调用的函数 / 317
15.2.3 能量型指标量化交易策略的回测 / 318
15.3 KD指标量化交易策略 / 320
15.3.1 编写初始化函数 / 320
15.3.2 编写开盘前运行函数 / 321
15.3.3 编写开盘时运行函数 / 321
15.3.4 编写收盘后运行函数 / 322
15.3.5 KD指标量化交易策略的回测 / 322
15.4 多股票持仓量化交易策略 / 324
15.4.1 编写初始化函数 / 324
15.4.2 编写单位时间调用的函数 / 324
15.4.3 多股票持仓量化交易策略的回测 / 325
15.5 多股票追涨量化交易策略 / 327
15.5.1 编写初始化函数 / 327
15.5.2 编写每天早上开盘时执行函数 / 327
15.5.3 编写开始交易前被调用函数 / 328
15.5.4 编写单位时间调用的函数 / 328
15.5.5 多股票追涨量化交易策略的回测 / 329
15.6 银行股轮动量化交易策略 / 331
15.6.1 编写初始化函数 / 331
15.6.2 编写选股函数 / 332
15.6.3 编写交易函数 / 332
15.6.4 银行股轮动量化交易策略的回测 / 333
15.7 小市值股票量化交易策略 / 334
15.7.1 编写初始化函数 / 334
15.7.2 编写选股函数 / 335
15.7.3 编写过滤停牌股票函数 / 336
15.7.4 编写交易函数 / 336
15.7.5 小市值股票量化交易策略的回测 / 337
· · · · · · (收起)
读后感
用户评价
作为一个有着多年投资经验的交易员,我一直对将技术手段与交易结合保持着高度关注。过去,我主要依赖经验和直觉进行交易,但随着市场复杂性的增加,我意识到需要更科学、更系统的方法。这本《Python量化交易实战入门与技巧》为我提供了一条全新的路径。它不仅仅是关于编程,更是关于如何用编程思维来理解和优化交易过程。书中关于交易执行的讲解尤为精彩。我过去常常遇到交易执行效率不高的问题,例如下单速度慢、成交价格不理想等。这本书详细介绍了如何利用 API 接口连接到各大交易平台的服务器,实现自动化交易下单,并提供了如何优化交易执行的策略,比如使用限价单、市价单、止损单等不同类型的订单,以及如何考虑手续费和滑点对交易盈利的影响。书中还提到了如何构建交易监控系统,实时跟踪策略的运行状态、账户的盈亏情况,并能及时发出预警。此外,书中关于投资组合优化的部分也让我眼前一亮。如何构建一个分散化的投资组合,在控制风险的同时最大化收益,一直是投资领域的终极目标之一。书中介绍了多种投资组合优化方法,如均值-方差优化、蒙特卡洛模拟等,并提供了相应的 Python 实现。这本书让我看到了量化交易的强大力量,它能够将我的交易经验与最新的技术手段相结合,实现更精准、更高效的交易。
评分我一直以来都对量化交易这个领域充满着浓厚的兴趣,但由于自身技术背景相对薄弱,一直未能找到合适的入门书籍。市面上充斥着各种理论性过强的书籍,或者是一些缺乏实际操作指导的教程,这让我感到非常困惑。然而,当我偶然翻开这本《Python量化交易实战入门与技巧》时,我仿佛找到了救星。这本书从最基础的 Python 语言特性讲起,循序渐进地引导读者进行数据处理、指标计算、策略开发以及回测验证。书中对各种技术指标(如移动平均线、MACD、RSI 等)的计算原理和在量化交易中的应用进行了详细的阐述,并提供了可以直接运行的 Python 代码。我特别喜欢书中关于如何处理时间序列数据的内容,它让我明白在金融量化交易中,时间的维度是如何重要,以及如何有效地处理日期和时间相关的操作。此外,书中还介绍了如何利用一些成熟的量化交易框架,例如 `backtrader`,来搭建完整的交易回测系统,这大大降低了实现量化交易的门槛。这本书的价值在于,它不仅教会了“做什么”,更重要的是教会了“怎么做”,并提供了大量可复用的代码,让我在实践中受益匪浅,也让我对量化交易的信心倍增。
评分我一直对金融市场的量化研究抱有浓厚的兴趣,但苦于缺乏系统的指导。这本《Python量化交易实战入门与技巧》无疑为我提供了一份宝贵的入门指南。它非常清晰地勾勒出了量化交易的整体框架,从数据准备到策略执行,再到风险管理,每一个环节都讲解得十分到位。我特别欣赏书中关于策略评估的部分。一个好的交易策略不仅仅是能够盈利,更重要的是它在不同市场环境下的表现是否稳定,以及它的风险收益比是否合理。书中详细介绍了多种策略评估指标,例如夏普比率、最大回撤、卡玛比率等,并解释了如何利用这些指标来判断一个策略的优劣。此外,书中还提到了如何对策略进行鲁棒性测试,即在不同的参数组合和市场条件下进行回测,以确保策略的有效性不会因为微小的变化而大打折扣。对于我这样希望深入研究金融量化模型的学习者来说,书中对一些高级模型,比如马尔可夫状态转换模型、时间序列的 GARCH 模型等,在量化交易中的应用也进行了简要的介绍,虽然没有过于深入的推导,但为我指明了进一步学习的方向。这本书的价值在于,它不仅提供了一种工具,更提供了一种思考方式,让我能够以更专业、更科学的态度去理解和参与金融市场。
评分我是一名对金融科技和算法交易充满好奇的软件工程师。一直以来,我都在关注量化交易领域的发展,并希望能够将我的编程技能应用到金融市场中。这本《Python量化交易实战入门与技巧》为我提供了一个非常棒的起点。书中从 Python 的基础知识开始,逐步引导读者学习如何获取、处理和分析金融数据。我特别欣赏书中关于数据可视化和策略回测的部分。作者利用 Matplotlib 和 Seaborn 等工具,将复杂的金融数据以直观易懂的图表形式呈现出来,这让我能够更深入地理解市场波动和策略表现。书中关于策略回测的讲解也非常详细,从单个策略的构建到多策略的组合,再到风险管理和绩效评估,作者都进行了深入的探讨,并提供了大量的代码示例。让我印象深刻的是,书中还提到了如何利用一些常用的量化交易框架,例如 `pyalgotrade`,来构建和运行交易策略,这大大降低了实现量化交易的门槛。这本书的价值在于,它不仅传授了量化交易的知识和技术,更重要的是培养了读者的实践能力和解决问题的能力,为我深入探索量化交易领域打下了坚实的基础。
评分作为一个对金融市场充满热情,并且希望通过技术手段提升交易效率的交易者,我一直在寻找一本能够真正落地的量化交易书籍。这本《Python量化交易实战入门与技巧》就是一本让我惊喜的书。它并没有陷入空洞的理论分析,而是以非常务实的方式,讲解了如何利用 Python 语言构建一个完整的量化交易系统。我特别喜欢书中关于因子挖掘和选股的部分。书中介绍了多种常用的选股因子,如市盈率、市净率、流通市值等,并详细说明了如何利用 Python 编写代码来计算和筛选这些因子。此外,书中还提到了如何构建多因子模型,并通过回测来验证模型的有效性,这对于我选择优质股票非常有帮助。让我印象深刻的是,书中还探讨了如何进行风险管理,例如仓位控制、止损止盈策略等,这对于在真实的交易环境中保护资金至关重要。书中提供的代码示例非常清晰,即使是没有太多编程经验的读者,也能通过跟随学习,逐步掌握量化交易的核心技能。这本书让我看到了将技术与交易完美结合的可能性,为我打开了新的交易视野。
评分作为一个对金融工程和算法交易充满热情的研究生,我一直在寻找能够连接理论与实践的桥梁。市面上的书籍往往要么是纯粹的数学模型推导,要么是简化的入门教程,很难找到既有深度又不失操作性的资源。这本《Python量化交易实战入门与技巧》为我提供了一个绝佳的平台。它在理论深度和实践操作性之间找到了一个完美的平衡点。作者并没有停留在简单的“买入卖出”逻辑,而是深入探讨了如何构建更复杂的交易系统,包括了基于机器学习的预测模型、基于强化学习的策略优化,以及如何处理高频交易中的延迟和滑点等问题。我特别喜欢书中关于期权交易和期货交易的量化策略讲解。这些衍生品市场的复杂性远超股票市场,需要更精密的模型和更强大的计算能力。书中详细介绍了如何利用 Python 进行期权定价(如 Black-Scholes 模型)、期权希腊字母的计算,以及如何构建基于期权组合的交易策略。对于期货交易,书中也涉及了商品期货、股指期货等不同品种的量化交易方法,包括了套利策略和趋势跟踪策略的设计。书中还强调了数据质量的重要性,并提供了处理历史数据偏差和未来函数等问题的实用方法,这对于保证回测结果的可靠性至关重要。这本书极大地拓展了我对量化交易的认知边界。
评分我是一名有一定编程基础,但对量化交易领域还处于探索阶段的爱好者。一直以来,我都在寻找一本能够真正落地、指导实践的书籍,而不是停留在理论层面。这本《Python量化交易实战入门与技巧》恰恰满足了我的需求。它并没有回避量化交易中可能遇到的各种技术难题,而是以一种非常务实的态度,将它们一一剖析并给出解决方案。我尤其赞赏作者在策略回测部分所花费的篇幅。回测是评估交易策略有效性的关键步骤,而书中详细讲解了如何使用 backtrader、pyalgotrade 等成熟的量化交易框架来搭建回测环境。从单因子策略的回测,到多因子策略的优化,再到风险管理策略的加入,作者都进行了详尽的阐述。让我印象深刻的是,书中还提到了如何处理过拟合的问题,并给出了一些常用的防过拟合技巧,例如引入正则化、使用更简单的模型等。这对于在真实市场中避免“纸上谈兵”至关重要。此外,书中关于因子挖掘和特征工程的部分也让我受益匪浅。如何从海量数据中提取出对市场有预测能力的因子,是量化交易的核心竞争力之一。作者提供了多种常用的因子构建方法,并讲解了如何利用这些因子来构建多因子模型。这本书的实用性在于,它不仅教你“是什么”,更教你“怎么做”,并且提供了丰富的代码示例,可以直接拿来学习和模仿,大大缩短了学习曲线。
评分我是一名对量化交易充满好奇的初学者,尤其对如何将 Python 语言应用于金融领域感到兴奋。这本《Python量化交易实战入门与技巧》为我提供了一个非常棒的起点。书中从 Python 的基础语法讲起,逐步引导我学习如何利用 Pandas、NumPy 等库进行数据处理和分析。我尤其喜欢书中关于数据可视化的部分,它让我能够直观地理解股票的价格走势、交易量变化以及技术指标的计算过程,这比枯燥的数字和公式更能激发我的学习兴趣。书中关于策略构建的讲解也非常具体,从简单的均线交叉策略,到更复杂的布林带策略、MACD 策略,作者都给出了清晰的实现思路和代码示例。让我印象深刻的是,书中还提到了如何将这些策略进行回测,并对回测结果进行分析,这让我第一次真正体会到将理论付诸实践的乐趣。书中对于如何获取实时行情数据的讲解也很有帮助,让我能够了解如何连接到数据接口,获取最新的市场信息。对于我这样刚入门的读者来说,这本书的讲解方式非常友好,语言通俗易懂,代码示例也足够详细,让我能够一步一步地跟着做,从而建立起对量化交易的初步认识。
评分我是一名正在学习金融工程专业的学生,对量化交易在金融市场中的应用有着强烈的探索欲望。一直以来,我都希望能找到一本能够将理论知识与实际操作紧密结合的书籍,而这本《Python量化交易实战入门与技巧》无疑满足了我的这一需求。书中不仅介绍了经典的量化交易策略,如趋势跟踪、均值回归等,还详细讲解了如何利用 Python 语言来实现这些策略。我特别欣赏书中关于数据预处理的章节,它详细阐述了如何处理缺失值、异常值以及如何对数据进行归一化和标准化,这些都是构建可靠量化模型的基础。书中还深入讲解了如何进行策略回测,并介绍了各种回测指标,如夏普比率、最大回撤、年化收益率等,帮助我从多个维度评估策略的有效性。让我印象深刻的是,书中还提及了如何利用一些机器学习算法,如线性回归、支持向量机、决策树等,来构建预测模型,并将这些模型应用于交易决策中,这极大地拓宽了我对量化交易的认知。这本书为我提供了一个系统性的学习路径,让我能够将课堂上学到的理论知识与实际的交易场景联系起来,为我未来的学术研究和职业发展奠定了坚实的基础。
评分这是一本让我眼前一亮的 Python 量化交易入门书籍。我本身对金融市场一直抱有浓厚的兴趣,但由于技术背景的限制,一直未能深入接触量化交易。市面上关于量化交易的书籍很多,但大多要么过于理论化,要么过于晦涩难懂,让我望而却步。然而,当我翻开这本《Python量化交易实战入门与技巧》时,我立刻被其清晰的逻辑和易于理解的语言所吸引。作者并没有一开始就抛出复杂的模型和算法,而是从最基础的 Python 语言特性讲起,循序渐进地引导读者搭建起量化交易的基础框架。从数据获取、清洗、处理,到技术指标的计算和应用,再到策略的构建和回测,每一个环节都讲解得细致入微,并且都配有大量的实操代码示例。尤其是关于数据可视化部分,作者利用 Matplotlib 和 Seaborn 等库,将复杂的交易数据以直观易懂的图表形式呈现出来,这对于我这样需要直观感受市场波动和策略表现的读者来说,简直是福音。我特别喜欢其中关于如何处理缺失值和异常值的部分,这在实际交易中是至关重要的一环,能够大大提高数据分析的准确性。书中还介绍了如何利用 pandas 库进行高效的数据操作,包括时间序列数据的处理,这对于构建时间驱动的交易策略至关重要。总的来说,这本书为我打开了量化交易的大门,让我看到了将编程技能应用于金融市场的可能性。
评分建议改名为 自动化亏钱入门 面向聚宽自动化亏钱入门.............唯一有价值的章节 python量化交易策略实例 但是很扯淡的是满足了个简单的均线策略 macd突破 有现金就全部买?真是愚蠢 编程没讲好 策略一团糟
评分你在逗我
评分建议改名为 自动化亏钱入门 面向聚宽自动化亏钱入门.............唯一有价值的章节 python量化交易策略实例 但是很扯淡的是满足了个简单的均线策略 macd突破 有现金就全部买?真是愚蠢 编程没讲好 策略一团糟
评分建议改名为 自动化亏钱入门 面向聚宽自动化亏钱入门.............唯一有价值的章节 python量化交易策略实例 但是很扯淡的是满足了个简单的均线策略 macd突破 有现金就全部买?真是愚蠢 编程没讲好 策略一团糟
评分建议改名为 自动化亏钱入门 面向聚宽自动化亏钱入门.............唯一有价值的章节 python量化交易策略实例 但是很扯淡的是满足了个简单的均线策略 macd突破 有现金就全部买?真是愚蠢 编程没讲好 策略一团糟
相关图书





本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有