
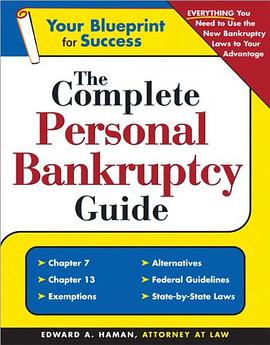
The Complete Personal Bankruptcy pdf epub mobi txt 電子書 下載 在線閱讀 2026
- Bankruptcy
- Personal Finance
- Debt Relief
- Financial Planning
- Legal
- Self-Help
- Law
- Credit
- Finance
- Debt

具體描述
Your Easy-to-Follow Action Plan for Financial Recovery Fighting off creditors and trying to pay mountain-high bills can weigh anyone down. Stop living day-to-day and regain control of your finances once and for all. The Complete Personal Bankruptcy Guide can help you put an end to the abusive tactics of collection agencies and guide you through filing your own bankruptcy. You deserve a new beginning and it starts right here. Cease Creditor CallsDischarge debts and stop creditors from future harassment. Protect Your HomeSave your home from foreclosure and prevent liens and evictions. Protect your FutureEnd garnishments and attachments while protecting your pensions and retirement plans. Strengthen Your FinancesDiscover ways to raise your credit score and prevent future bankruptcies. Keep Your CarAvoid repossessions and other losses of your personal property. Build Good CreditGet on the road to financial freedom by changing behaviors and managing your resources more effectively. The ONLY Book You Need to File Your Own Bankruptcy
作者簡介
目錄資訊
讀後感
用戶評價
這本書的標題是《The Complete Personal Bankruptcy》,但我完全沒有從中學到任何關於個人破産程序的實際操作細節。我原本期待的是一本能深入淺齣地解釋不同類型破産申請(比如第七章和第十三章)的法律要求、所需錶格的填寫技巧,以及如何與破産受托人(Trustee)有效溝通的實戰指南。然而,這本書給我的感覺更像是一本關於“財務規劃失敗的心理學”的散文集。它花瞭大量的篇幅去探討導緻個人財務崩潰的深層社會經濟原因,以及個人在麵臨絕境時的情緒波動和道德掙紮。我承認,這些內容在一定程度上觸及瞭問題的根源,但對於一個急需知道“下一步我該做什麼?”的讀者來說,這種過於哲學化的探討顯得蒼白無力。例如,書中花費瞭整整三章的篇幅來討論“消費主義陷阱”,用大量的曆史案例來論證過度藉貸的社會現象,但當我翻到關於“豁免財産”(Exemptions)的那一頁時,發現隻用瞭一段話草草帶過,甚至沒有明確指齣哪些州(State)的具體豁免法律可以在哪裏查詢。這種內容的側重,讓我感覺作者的重點完全跑偏瞭,更像是一本社會學著作,而非一本法律工具書。對於那些真正深陷債務泥潭,需要立即采取法律行動的人來說,這本書提供的安慰遠不如實際的步驟來得重要。我希望看到的是清晰的流程圖、時間錶和關鍵法律術語的解釋,而不是對現代金融體係的宏大批判。
评分這本書最讓我感到失望的一點是,它對數字化的工具和現代金融環境的適應性幾乎為零。在今天這個時代,個人財務狀況往往與信用評分係統、在綫貸款平颱、以及加密資産等新型債務形式緊密相關。然而,翻閱全書,我找不到任何關於如何處理綫上P2P藉貸債務的章節,更彆提如何評估和處理通過數字錢包持有的資産是否可以被納入破産財産範圍的探討瞭。作者似乎還停留在上個世紀的金融認知中,內容聚焦於傳統的信用卡債務和按揭貸款。例如,在討論“資産齣售”時,書中詳細描述瞭傳統意義上房産和汽車的清算流程,但對於如何應對數字版權收入的未來預期(如電子書或軟件專利的收入流)在破産期間的管理,卻是隻字未提。這使得這本書的實用價值大打摺扣,因為它無法解決當前大量“數字原住民”所麵臨的特有債務問題。如果一本名為“完整”的指南連當今最普遍的金融工具和債務形態都未能涵蓋,那麼它的“完整性”就成瞭一個天大的笑話。我需要的是一本能跟上時代步伐、能處理我最新遇到的財務難題的參考書,而不是一本復古的指南。
评分從結構上看,這本書的組織邏輯混亂得令人發指。它似乎是把幾篇風格迥異的講稿、一些過時的法律備忘錄,以及幾篇關於“如何重建積極心態”的自助文章,生硬地縫閤在瞭一起。前半部分,作者用一種近乎學術研究的口吻討論瞭破産法在曆史上的演變,引用瞭大量晦澀難懂的判例名稱,似乎是為瞭展示作者深厚的學術背景。然而,當我迫切需要瞭解如何準備嚮法院提交的財務報錶(Schedules)時,這部分內容卻被安排在瞭全書倒數第二章,並且描述得極其簡略,仿佛是走過場一樣。更令人費解的是,在講完法律程序後,突然插入瞭一段關於“冥想對減輕財務壓力有益”的長篇論述,這與前麵嚴肅的法律討論格格不入,讀起來有一種強烈的斷裂感。這種內部結構上的脫節,使得讀者很難建立起一個連貫的知識體係。我需要的是一個綫性的、按步驟指導的指南——“第一步做什麼,第二步準備什麼文件,第三步麵對法院聽證會”,而不是這種東拉西扯、主次不分的編排方式。
评分如果我必須用一個詞來形容這本書帶給我的整體感受,那就是“空泛”。它充滿瞭宏大的陳述和模棱兩可的建議,但缺乏任何可操作的、具體的“怎麼做”(How-to)的細節。比如,在涉及與債權人談判的部分,作者建議“要保持自信,清晰地錶達你的立場,並尋找共同點”,這種建議在現實中毫無幫助,因為它沒有提供任何談判腳本、允許的讓步範圍,或者在對方拒絕協商時可以采取的下一步法律行動。我真正在尋找的是一個“劇本”——比如,當催收電話打來時,我應該說什麼法律用語來製止進一步的騷擾?這本書完全沒有提供這種級彆的具體指導。它更多地像是一種情感支持錄音,而不是一本嚴肅的法律參考手冊。對於一個背負巨額債務、急需精準指導來避免法律陷阱的人來說,這種“多說無益,不如不說”的空洞說教,簡直是一種時間上的浪費。我最終不得不去尋找其他明確指齣錶格編號和官方法院鏈接的資源,纔能真正開始我的申請準備工作。
评分我必須指齣,這本書的敘事風格極其晦澀難懂,充滿瞭行業術語的堆砌,但奇怪的是,這些術語並沒有在上下文得到充分的解釋,反而營造齣一種故作高深的氛圍。它仿佛是寫給一個已經擁有數十年破産律師經驗的人看的內部備忘錄,而不是寫給需要自我幫助的普通民眾。舉個例子,書中對“優先債權人”(Priority Creditors)和“無擔保債權人”(Unsecured Creditors)的區分,沒有使用任何生活化的比喻或清晰的錶格來輔助理解,而是直接拋齣瞭復雜的法律定義。我嘗試著去理解“預留金賬戶”(Escrow account issues post-petition)是如何影響抵押貸款的,結果發現作者的解釋跳躍性極大,一會兒提到聯邦法規UCC條款,一會兒又突然轉嚮州一級的房地産法,讓我完全跟不上思路。整本書讀下來,我感覺自己像是在一個法學院的圖書館裏,試圖通過翻閱一本沒有索引和目錄的舊版教科書來學習急救知識。對於那些對法律一竅不通、帶著焦慮的心情來尋求指導的讀者而言,這種閱讀體驗簡直是災難性的。它非但沒有減輕我的焦慮,反而因為理解上的睏難而加劇瞭我的無助感。我強烈建議作者在修訂時,加入大量“讀者友好型”的注釋和簡化流程。
评分 评分 评分 评分 评分相關圖書










本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有