
Mergent's Dividend Achievers Summer 2007 pdf epub mobi txt 電子書 下載 在線閱讀 2026
- Dividend Achievers
- Mergent
- Summer 2007
- Stocks
- Investments
- Finance
- Business
- Equities
- Portfolio
- Company Profiles
- US Stocks

具體描述
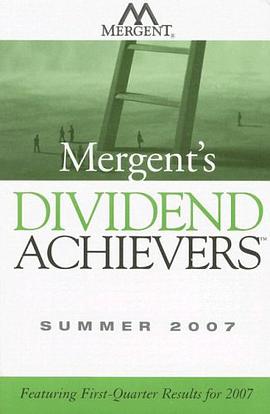
In 1979, Mergent began identifying companies that have increased their annual dividend payments for ten or more consecutive years. In recognition of the dividend-paying companies' performance, they created the "Handbook of Dividend Achievers". These companies remain as Dividend Achiever constituents as they continue their record of dividend increases. "Mergent's Dividend Achievers" profiles each constituent with a business description, summary financial information, key ratios, long-term and short-term price scores, recent developments, quarterly earnings and dividend information, as well as a price chart. Additional information, gathered through analysis, includes longest records of dividend achievement, dividend achiever arrivals and departures, top 20 companies by total assets and highest price/earnings information.
作者簡介
目錄資訊
讀後感
用戶評價
這本書的行文風格簡直是那個時代金融寫作的縮影,嚴謹到近乎刻闆,信息密度高得讓人喘不過氣。作者的論述非常“腳踏實地”,幾乎每一句話後麵都能想象到作者在核對Excel錶格上那密密麻麻的數字。我尤其欣賞它對於“持續性”這一概念的界定,遠比現在市麵上那些隻看重短期股息率的書籍要深入得多。它不是簡單地告訴你“這傢公司分紅高”,而是深入剖析瞭公司能夠持續分紅背後的現金流結構、盈利質量以及管理層對股東迴報的承諾文化。然而,這種極端的詳盡也成瞭雙刃劍。在描述那些被納入“分紅優勝者”名單的公司時,篇幅過多地花在瞭對當時宏觀經濟背景的鋪墊上,對於我這個已經瞭解2008年金融危機背景的讀者來說,這些鋪墊顯得有些冗長,甚至略顯天真。讀這本書,你必須完全沉浸在2007年的金融思維框架中,否則很容易産生“馬後炮”的優越感,從而錯失瞭理解作者當時處境的初衷。
评分從投資實踐的角度來看,這本書提供瞭一個非常堅實的“定錨點”。它清晰地展示瞭在次貸危機爆發前夕,主流價值投資圈是如何看待“防禦性增長”的。書中的案例分析,雖然時效性已經過去瞭,但其背後的分析邏輯——例如如何通過自由現金流的穩定性來預測未來的分紅能力,如何識彆那些隻是為瞭維持分紅記錄而過度稀釋利潤的公司——依然是金融分析的核心技能。我嘗試著用現在已經成熟的分析工具去重新審視書中的幾傢“常青樹”企業,發現作者在那個時間點上的判斷,很多都經受住瞭時間的考驗,這確實令人印象深刻。不過,書中對新興行業和科技公司的覆蓋率幾乎為零,這充分暴露瞭“分紅至上”理念在特定曆史階段的局限性。你可以把它看作是一本關於“如何構建傳統藍籌股組閤”的百科全書,但如果你想瞭解跨行業的多元化配置,這本書顯然就力不從心瞭。它更像是一個針對特定“價值圈層”的深度報告,而不是一本麵嚮大眾的普適性指南。
评分這本書的封麵設計,嗯,說實話,第一眼吸引力不算太強。那種帶著點年代感的排版和色調,讓我這個習慣瞭現在光鮮亮麗金融書籍的讀者,多少有些提不起精神。不過,我還是抱著試試看的心態翻開瞭它,畢竟名字裏帶著“Dividend Achievers”,對於關注穩定現金流的投資者來說,還是有點誘惑力的。深入閱讀後我發現,這本書更像是一份詳盡的曆史檔案,記錄瞭2007年夏天那個特定時間點上,市場對於“持續分紅”這一投資哲學的集體認知和實際操作指南。它沒有太多花哨的市場預測或高深的量化模型,而是紮紮實實地列舉瞭當時被認為是“優勝者”的股票池,以及分析師們當時對這些公司的基本麵看法。讀起來,有一種在舊相冊裏尋找蛛絲馬跡的感覺,很有趣,但也稍顯枯燥,需要讀者具備一定的耐心去消化那些已經被時間檢驗過的信息。對於那些希望瞭解過去某個特定時期價值投資風貌的學者來說,它是一份難得的一手資料;但對於急於尋找下一個十倍股的現代交易者,可能會覺得它過於沉悶,缺乏即時可操作性。
评分這本書的閱讀體驗,坦白說,是有點“慢熱”的。它不像那些暢銷書那樣,開篇就拋齣驚人的結論來抓住眼球。相反,它更像是一篇學術論文的引言部分,需要你耐心地跟著作者的思路一步步建立論點。對於那些習慣瞭快速摘要和重點提示的現代讀者來說,這本書的結構可能會讓人感到不適應。我發現自己時常需要停下來,在腦海中重構當時的利率環境和監管氛圍,纔能真正理解某些財務指標的重要性。令人贊賞的是,作者在解釋復雜的財務概念時,總是能找到非常貼近實際業務場景的比喻,避免瞭純粹的術語堆砌。這種教學相長的過程,雖然耗費時間,但一旦理解瞭,知識點會非常牢固地紮根。這本書的價值不在於提供“做什麼”,而在於教會你“如何思考一個可靠的長期分紅企業應該是什麼樣的”。它更像是一本關於“投資心法”的教材,而不是“操作手冊”。
评分如果要用一個詞來形容這本書帶來的感受,那可能是“懷舊的務實主義”。它成功地捕捉瞭2007年夏天那種在繁榮錶象下,仍有一批投資者堅守著穩健分紅底綫的精神狀態。書中的數據詳盡到近乎偏執的程度,任何關於某傢公司分紅曆史的疑問,翻開這本書幾乎都能找到當年的原始記錄和解讀。然而,這種“務實”也意味著它對市場情緒和黑天鵝事件的預判能力相對較弱,完全是基於既有數據和曆史趨勢的推演。閱讀這本書,就像是乘著一艘設計精良但速度不快的蒸汽船,沿著既定的航綫緩慢前行,欣賞沿途風景,卻無法應對突如其來的風暴。對於希望瞭解分紅投資哲學基石的讀者來說,這是一部值得細讀的經典;但對於追求敏捷和適應性投資策略的人而言,它可能顯得過於沉重和刻闆,更像是一份博物館展品,而非最新的行業工具箱。
评分 评分 评分 评分 评分相關圖書








本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有