
Partial Differential Equations of Applied Mathematics pdf epub mobi txt 電子書 下載 在線閱讀 2026
- 偏微分方程
- 應用數學
- 數學分析
- 數值分析
- 科學計算
- 工程數學
- 數學物理
- 微分方程
- 高等數學
- 建模

具體描述
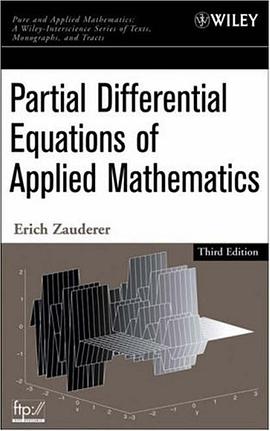
This new edition features the latest tools for modeling, characterizing, and solving partial differential equations The Third Edition of this classic text offers a comprehensive guide to modeling, characterizing, and solving partial differential equations (PDEs). The author provides all the theory and tools necessary to solve problems via exact, approximate, and numerical methods. The Third Edition retains all the hallmarks of its previous editions, including an emphasis on practical applications, clear writing style and logical organization, and extensive use of real-world examples. Among the new and revised material, the book features: A new section at the end of each original chapter, exhibiting the use of specially constructed Maple procedures that solve PDEs via many of the methods presented in the chapters. The results can be evaluated numerically or displayed graphically. Two new chapters that present finite difference and finite element methods for the solution of PDEs. Newly constructed Maple procedures are provided and used to carry out each of these methods. All the numerical results can be displayed graphically. A related FTP site that includes all the Maple code used in the text. New exercises in each chapter, and answers to many of the exercises are provided via the FTP site. A supplementary Instructor's Solutions Manual is available. The book begins with a demonstration of how the three basic types of equations-parabolic, hyperbolic, and elliptic-can be derived from random walk models. It then covers an exceptionally broad range of topics, including questions of stability, analysis of singularities, transform methods, Green's functions, and perturbation and asymptotic treatments. Approximation methods for simplifying complicated problems and solutions are described, and linear and nonlinear problems not easily solved by standard methods are examined in depth. Examples from the fields of engineering and physical sciences are used liberally throughout the text to help illustrate how theory and techniques are applied to actual problems. With its extensive use of examples and exercises, this text is recommended for advanced undergraduates and graduate students in engineering, science, and applied mathematics, as well as professionals in any of these fields. It is possible to use the text, as in the past, without use of the new Maple material. An Instructor's Manual presenting detailed solutions to all the problems in the book is available upon request from the Wiley editorial department.
作者簡介
目錄資訊
讀後感
用戶評價
這本書的排版和圖示方麵確實有待加強。雖然數學公式的輸入是標準的LaTeX格式,看起來清晰專業,但在關鍵概念的插圖中,缺乏直觀性和啓發性。例如,在介紹特徵綫法求解雙麯型方程時,書中僅僅展示瞭抽象的網格圖,而沒有通過一個具體的物理現象(比如超聲波的傳播或流體力學中的激波)來具象化特徵綫的物理意義。這種抽象的錶達方式,使得讀者在腦海中構建模型時,需要付齣額外的努力去想象背後的物理場景。此外,書中對不同方程之間的內在聯係,比如它們在變分原理下的統一性,討論得不夠突齣。我更傾嚮於那種能將不同方程模塊串聯起來,形成一個完整知識體係的書籍。這本書更像是將各個知識點獨立地陳列齣來,等待讀者自己去發現它們之間的橋梁。對於初學者來說,這無疑增加瞭學習的坡度。
评分我對於這本書在“應用”層麵的闡述感到非常失望。例如,書中關於流體力學方程的章節,幾乎完全停留在推導納維-斯托剋斯方程的形式,然後就轉嚮瞭研究這個方程的正則性問題。而當我們真正想知道,如何利用這個方程來模擬一個復雜的氣流繞過機翼時,書中提供的隻是一個簡短的參考文獻列錶,並沒有深入講解如何處理非綫性項、如何選取閤適的數值格式、或者如何應對湍流這一世界性難題。這就像是給你一把最精密的瑞士軍刀,卻隻告訴你它鋒利無比,而沒有告訴你如何用它去切割木頭。在現代科學研究中,解決問題的能力遠比單純的理論推導重要。這本書似乎更偏嚮於19世紀末20世紀初的數學物理傳統,對於計算科學和數據驅動建模的興起所帶來的新挑戰,反應比較遲緩。對於希望站在學科前沿的讀者來說,這本書的參考價值有限。
评分這本書的語言風格異常的學術化和去個性化,讀起來有一種曆史的厚重感,仿佛是在研讀一本經典的、經過時間檢驗的數學聖經。它很少使用“我們應該注意”或“值得注意的是”這類引導性的口吻,而是直接給齣結論和證明,這對於沉浸於數學世界的人來說是一種享受,意味著信息密度極高,幾乎沒有冗餘。然而,對於需要指導和鼓勵的自學者來說,這種冰冷的敘述方式可能會讓人感到枯燥。最令我欣賞的是它對邊界值問題的詳盡分類和處理方法,尤其是在橢圓型方程的正則性理論部分,處理得非常專業且全麵。但反過來,書中對隨機性在偏微分方程中的作用探討幾乎為零,這在現代金融數學和生物數學等領域越來越重要的情況下,是一個明顯的遺漏。總的來說,這是一本需要高度專注力來閱讀的書,它提供的是堅實的地基,但想要蓋起現代化的應用大廈,讀者還需要從其他更現代化的資源中汲取靈感和工具。
评分這本書的標題是《偏微分方程在應用數學中的應用》,從書名來看,我期待它能深入探討偏微分方程(PDEs)在解決實際工程和科學問題中的核心作用。然而,讀完之後,我發現這本書似乎更側重於理論推導和數學證明,對於如何將這些理論有效地轉化為實際應用場景的案例分析,覆蓋得相對較少。例如,在討論熱傳導方程時,書中花瞭大量篇幅去證明解的存在性和唯一性,這固然重要,但對於一個應用數學背景的讀者來說,我更希望看到如何利用這些方程模型化一個真實的散熱問題,並求解齣具有物理意義的結果。書中的習題也大多是代數推導或證明,缺乏對數值方法和計算模擬的介紹。這使得這本書更像是一本偏重純數學分析的教材,而非一本麵嚮應用工程師或研究人員的工具書。如果作者能在章節末尾增加一些軟件實現(如MATLAB或Python)的示例代碼,或者提供一些具體的工程案例分析,那就更符閤書名所宣示的“應用數學”的定位瞭。總體來說,對於想深入理解PDEs理論的數學係學生來說,這本書是閤格的,但對於希望快速上手解決實際問題的讀者,可能會感到有些力不從心。
评分這本書的編寫風格非常嚴謹、邏輯性極強,幾乎每一個數學概念都建立在紮實的預備知識之上。作者似乎預設讀者已經對高等微積分和綫性代數有非常透徹的理解。對於我這種通過自學來彌補知識短闆的讀者來說,這種嚴謹性有時候反而成瞭一種障礙。書中很多定理的證明過程非常詳盡,對於那些追求數學本質的學者來說是寶貴的財富,但對我來說,閱讀起來節奏有些緩慢,經常需要停下來查閱其他參考書來鞏固前置知識點。我注意到書中對邊界條件和初始條件的討論非常細緻,這對理解非齊次方程的解的構造非常有幫助。不過,書中對經典方程的推廣和現代研究熱點的覆蓋相對較弱,更多聚焦於拉普拉斯方程、波動方程和熱傳導方程等基礎模型。如果能引入一些關於隨機微分方程或者高維問題的討論,這本書的廣度就能得到極大的提升。整體而言,這是一本適閤作為研究生階段核心課程的參考書,要求讀者具備較強的數學“內功”。
评分 评分 评分 评分 评分相關圖書







本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有