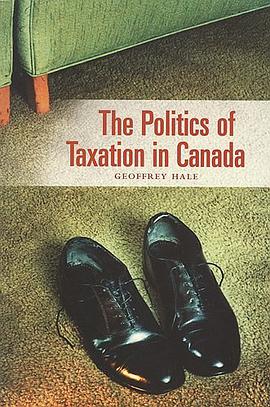
The Politics of Taxation in Canada

The Politics of Taxation in Canada pdf epub mobi txt 电子书 下载 2026

☆☆☆☆☆
出版者:Broadview Press Ltd
作者:Geoffrey Hale
出品人:
页数:416
译者:
出版时间:1999-1-1
价格:GBP 30.99
装帧:Paperback
isbn号码:9781551113005
丛书系列:
图书标签:
  • Taxation
  • Canadian Politics
  • Public Finance
  • Political Economy
  • Government Policy
  • Fiscal Policy
  • Canada
  • Political Science
  • Public Administration
  • Tax Law
想要找书就要到 小哈图书下载中心
立刻按 ctrl+D收藏本页
你会得到大惊喜!!

具体描述

《税收的政治:加拿大税收体系的权力博弈与制度变迁》 导言:税收的社会维度与政治核心 税收,作为国家权力的核心体现和现代治理的基石,绝非简单的经济学计算。它深刻地嵌入了社会结构、阶层关系以及意识形态的冲突之中。本书旨在超越传统的财政分析框架,深入探讨加拿大的税收体系——从联邦到省级的收入结构、税率设计、合规机制以及每一次重大改革背后的政治驱动力、利益集团的角力以及制度变迁的历史轨迹。我们关注的重点是:谁在支付?谁受益?以及这些分配决策是如何通过政治权力得以固化或颠覆的? 加拿大作为一个联邦制国家,其税收制度的复杂性尤为突出。联邦政府、十个省份和三个地区在税收权限上进行着持续的协调与竞争。这种多层次的权力结构,使得税收政策成为理解加拿大国家建设与身份认同的关键视角。本书将从历史的纵深出发,考察自加拿大联邦成立以来,税收权力如何演变,以及税收政策如何被用作实现社会公平、促进经济发展,或服务特定政治议程的工具。 第一部分:历史的遗产——税收制度的奠基与演进 第一章:从殖民地财政到联邦税收主权的确立 本章追溯加拿大税收制度的起源,重点分析19世纪末至20世纪初,联邦政府如何通过获取直接税收权(尤其是个人所得税和公司税)来巩固中央权力,并削弱省级在财政上的独立性。我们将详细考察两次世界大战期间,税收在国家动员和战争融资中所扮演的角色,以及战后联邦对省级的财政转移支付(Conditional Grants)如何塑造了税收治理的格局。研究的重点是,早期税收政策如何反映了盎格鲁-撒克逊精英对资本和资源的控制倾向。 第二章:战后共识与福利国家的扩张:所得税的黄金时代 二战后,随着福利国家的建立和经济的快速增长,加拿大税收体系进入了一个相对稳定的“共识”时期。本章分析累进所得税如何被视为社会契约的核心要素,用于资助医疗保健、教育和退休保障等公共服务。我们将考察1960年代和1970年代的税制改革,特别关注税收公平性(Tax Fairness)的崛起,以及中产阶级对税负合理性的日益关注如何开始侵蚀这种共识。 第三章:滞胀的阴影与保守主义的回响:税收革命的开端 1970年代末的经济滞胀(Stagflation)对既有的税收理念构成了严峻挑战。本章深入剖析了里根主义和撒切尔主义思潮如何渗透到加拿大政治辩论中,催生了对高税率的“效率成本”的担忧。我们将详细考察布莱恩·穆隆尼政府(Brian Mulroney Administration)推动的税制改革,特别是其在简化税制、降低最高边际税率和引入消费税(GST)方面的努力。消费税的引入不仅仅是财政操作,更是一场关于税收意识形态的激烈政治斗争。 第二部分:结构性冲突——利益、意识形态与税收设计 第四章:联邦-省级税收关系的动态张力 加拿大联邦制的本质决定了税收政策的复杂性。本章系统性地考察联邦与省政府在所得税、销售税以及自然资源税收方面的管辖权冲突与合作。重点分析“税收分摊”(Tax Sharing)机制的演变,以及卑诗省、艾伯塔省和魁北克省在税收自主权上的特殊诉求,如何影响了全国范围内的税收一致性和效率。我们还将审视能源资源税收(如石油和天然气)在不同省份经济周期中所扮演的政治角色。 第五章:阶层与税负:谁在为加拿大买单? 本书的核心论点之一是税收在再分配中的实际效果。本章通过对数据和政策文本的分析,探讨联邦和省级税收体系(包括所得税、工资税和消费税)的累进性或累退性。我们考察了富裕阶层利用复杂的避税结构和税收优惠(Tax Loopholes)的策略,以及政府为应对这种“税收逃逸”(Tax Avoidance)所采取的监管措施。同时,本章也分析了中低收入群体对消费税和特定社会保障金税收的影响的感受。 第六章:企业税与全球竞争:吸引投资的政治逻辑 企业税率是国家间经济竞争的前沿阵地。本章探讨了加拿大各级政府如何在全球化背景下,通过降低公司税率、提供税收抵免(Tax Credits)和特殊经济区政策来吸引外国直接投资(FDI)。我们将评估这些“税收激励措施”的实际经济效益,并探讨它们对公共服务融资能力所构成的长期压力。此外,对跨国公司利润转移(Profit Shifting)的监管努力及其政治阻力也被纳入分析范围。 第三部分:当代挑战与未来方向 第七章:进步税制的回归?税收公平性的新论述 进入21世纪,对收入不平等的担忧重新点燃了对累进税制改革的呼声。本章分析了过去二十年间,自由党政府和部分省份政府在提高最高边际税率、引入财富税(或类似机制)以及打击避税方面的政治尝试。我们将研究这些改革提议如何受到商业团体和保守派智库的激烈反对,并探讨税收政策如何成为当前自由党与保守党意识形态对立的焦点。 第八章:税收技术的变革与监管的困境 数字经济和金融科技的发展对传统的税收征管体系提出了新的挑战。本章考察了加拿大税务局(CRA)在追踪数字经济收入、加密货币交易和“零工经济”(Gig Economy)收入方面的技术困境和政策滞后。我们还将探讨国际税收合作(如OECD的BEPS行动计划)对加拿大税收主权的影响,以及在跨境数据共享和税收透明度方面面临的政治障碍。 第九章:税收心理学:公众信任与合规的政治基础 税收的有效性不仅依赖于法律的健全,更依赖于公民的信任和自愿合规意愿。本章探讨了公众对CRA的认知、税务审计的政治敏感性,以及政府在透明度、问责制和公平执法方面的努力如何影响税收文化。我们将分析重大税务丑闻或政策失误对公众信任的侵蚀,以及如何重建纳税人对税收体系的信心。 结论:税收的政治经济学与加拿大的未来 本书最后总结了加拿大税收体系的内在矛盾性:它必须在维护联邦统一、支持社会公平、吸引全球资本和确保财政可持续性之间不断寻求脆弱的平衡。税收的未来将取决于政治领导人能否克服短期利益的诱惑,建立一个不仅在经济上高效,而且在政治上被广泛接受的分配框架。本书旨在为政策制定者、学者和关注公共财政的公民提供一个深入、批判性的视角,理解加拿大税收政治的复杂肌理。

作者简介

目录信息

读后感

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

用户评价

评分☆☆☆☆☆

然而,我必须坦诚,这本书的阅读体验并非全程无阻。从结构上来看,它的逻辑跳跃性有时令人措手不及。前一页还在讨论1980年代的个人所得税改革的微观影响,下一页可能突然转入对省级财产税征收差异的宏观比较,中间的过渡衔接略显生硬,仿佛是多个独立研究报告的拼贴,而非一个流畅的整体论述。这使得初次接触该主题的读者可能会感到非常吃力,需要频繁地在前后章节之间来回翻阅以重新定位上下文。此外,作者在处理一些前沿议题时,比如气候变化相关的碳税(Carbon Tax)的政治接受度分析,虽然引入了最新的民调数据,但分析深度似乎不如其在历史税制部分那么扎实和深入。碳税部分更像是一种对当下热点的回应,略显仓促,未能充分融入到整本书宏大的历史框架中去。我期待看到更多关于未来税收体系如何应对数字化经济和全球避税挑战的深刻预测,但这些内容在全书中的占比偏小,留下了不少想象空间,也留下了一丝未竟全释的遗憾。

评分☆☆☆☆☆

这本书的开篇就给我一种扑面而来的学术气息,作者似乎对加拿大税制史的梳理有着近乎偏执的严谨。我原以为会是一本相对轻松的普及读物,毕竟“政治”这个词听起来多少带点公共讨论的意味,但读下去才发现,它更像是一份详尽的法律与经济交叉领域的田野调查报告。叙事节奏缓慢,但信息密度极高,每一个章节都像是在对某个特定税种的立法沿革进行“考古”。比如,关于消费税(GST/HST)的引入与演变部分,作者并没有停留在表面争论,而是深入挖掘了各省在联邦体系下如何博弈,以及财政联邦主义(Fiscal Federalism)理论是如何在这些具体的税收权力分配中得到体现和修正的。我印象非常深刻的是,书中对“税收公平性”的讨论,它不是空泛的道德呼吁,而是通过引入一系列复杂的计量经济学模型和历史案例,展示了不同政府在不同历史时期对“公平”的不同定义和实践。这种层层递进的分析,要求读者必须保持高度的专注力,否则很容易在繁复的专业术语和案例细节中迷失方向。对于我这种对宏观政策有兴趣,但缺乏深厚财政学背景的读者来说,阅读过程充满了挑战,但每攻克一处难点,都会带来一种知识构建的巨大满足感。

评分☆☆☆☆☆

这本书的笔触在某些章节展现出一种近乎文学化的洞察力,尤其是在描绘不同利益集团对税收政策的影响力时。它成功地将抽象的税法条文,转化为了鲜活的政治角力场面。我仿佛能看到幕后密室谈判的场景,听到游说团体与财政部官员之间唇枪舌剑的交锋。作者似乎特别擅长捕捉那些微妙的、未被主流历史叙事记录下来的“灰色地带”。例如,对于特定行业(比如资源行业或金融业)的税收减免政策,书中并没有简单地贴上“腐败”或“效率低下”的标签,而是细致地剖析了支持这些政策背后的意识形态基础、选举周期压力,以及全球竞争环境下加拿大决策者的真实处境。这种多维度的解读,极大地提升了阅读的层次感。它让我意识到,税收政策绝不仅仅是数学题,它是一个承载着社会契约、历史遗留问题与未来愿景的复杂容器。读完这些部分,我对加拿大政治精英的运作逻辑有了更深层次的理解,这种理解带着一种清醒的、不带感情色彩的洞察力,让人在赞叹其精妙之余,也感到一丝对权力运作的无奈。

评分☆☆☆☆☆

总体而言,这本书更像是一部供专业人士、高级研究人员或对加拿大财政政策有深度探究需求的读者阅读的参考手册,而不是一本面向普通大众的入门指南。它的价值在于其无可比拟的资料深度和对复杂因果关系的耐心梳理。阅读它需要极强的耐心和对细节的容忍度,因为书中充斥着大量需要查阅的脚注和冗长的引文,作者似乎对“过度解释”持保留态度,倾向于将证据直接抛给读者自行判断。但正是这种“不假辞色”的呈现方式,赋予了全书一种不容置疑的权威性。对于希望从根本上理解加拿大政府“钱袋子”是如何运作、以及这项运作如何反映和塑造其国家政治形态的严肃读者来说,这本书无疑是一座难以绕开的知识高地。尽管过程可能艰涩,但其提供的系统性框架和深层见解,绝对值得投入相应的时间和精力去细细品味和消化。

评分☆☆☆☆☆

这本书最让我感到震撼的,是其对“国家构建”(State Building)理论在加拿大税收历史中的体现。作者巧妙地将加拿大联邦政府的财政权力扩张史,等同于国家中央权威的逐步巩固过程。它不再将税收仅仅视为筹集资金的工具,而是将其视为国家意志的表达和主权边界的划定。特别是关于对原住民土地及资源税收豁免权的法律复杂性探讨,这一章节的处理极其审慎和细致,揭示了加拿大在追求财政统一性与履行历史和解义务之间的深刻矛盾。作者没有试图为任何一方辩护,而是清晰地描绘了法律条文是如何在政治压力、司法干预和主权要求之间不断被拉扯和重塑的。这种对制度张力的精准把握,远超一般政治经济学著作的分析水准。它迫使读者去思考,一个现代税收体系,是如何在维护效率的同时,持续地处理着民族、地域和历史遗留的复杂身份认同问题的,这为理解加拿大的“多元共治”模式提供了全新的视角。

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等

© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有