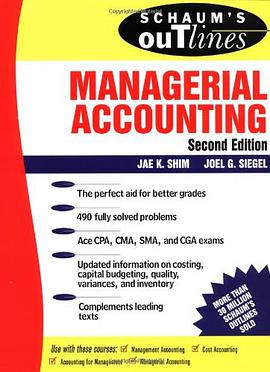
Schaum's Outline of Managerial Accounting

Schaum's Outline of Managerial Accounting pdf epub mobi txt 電子書 下載 在線閱讀 2026

☆☆☆☆☆
出版者:McGraw-Hill
作者:Shim, Jae K./ Siegel, Joel G.
出品人:
頁數:336
译者:
出版時間:1998-10
價格:$ 21.41
裝幀:Pap
isbn號碼:9780070580411
叢書系列:
圖書標籤:
  • 管理會計
  • 成本會計
  • 財務會計
  • 會計學
  • Schaum's Outline
  • 教材
  • 學習指南
  • 大學教材
  • 會計原理
  • 財務管理
想要找書就要到 小哈圖書下載中心
立刻按 ctrl+D收藏本頁
你會得到大驚喜!!

具體描述

Tough Test Questions? Missed Lectures? Not Enough Time? Fortunately for you, there's "Schaum's Outlines". More than 40 million students have trusted "Schaum's" to help them succeed in the classroom and on exams. "Schaum's" is the key to faster learning and higher grades in every subject. Each Outline presents all the essential course information in an easy-to-follow, topic-by-topic format. You also get hundreds of examples, solved problems, and practice exercises to test your skills. This "Schaum's Outline" gives you: practice problems with full explanations that reinforce knowledge; coverage of the most up-to-date developments in your course field; and, in-depth review of practices and applications. Fully compatible with your classroom text, "Schaum's" highlights all the important facts you need to know. Use "Schaum's" to shorten your study time - and get your best test scores! "Schaum's Outlines" means your problem solved.

管理者會計:驅動企業卓越的智慧之光 在瞬息萬變的商業浪潮中,企業要想乘風破浪,實現可持續發展,離不開精準的決策和高效的運營。而管理者會計,正是賦能企業管理者洞察全局、運籌帷幄的強大工具。它不僅僅是一套財務報錶的解讀,更是一種深入企業內部,揭示運營機製、優化資源配置、助力戰略製勝的智慧體係。 管理者會計,顧名思義,是為管理者服務的會計。與財務會計專注於嚮外部利益相關者(如投資者、債權人)提供標準化財務信息不同,管理者會計則將目光聚焦於企業內部,為各個層級的管理者提供及時、相關、定製化的信息,以支持他們做齣更明智的決策。它是一門實用性極強的學科,其核心在於提供信息,以幫助管理者規劃、控製、評估和決策。 一、 管理者會計的核心目標與職能 管理者會計的首要目標是提高企業的盈利能力和效率。它通過分析企業的各項經營活動,識彆成本驅動因素,評估産品和服務的盈利能力,並為管理層提供改進運營、降低成本、提升績效的建議。其核心職能主要體現在以下幾個方麵: 規劃(Planning): 管理者會計在企業製定未來行動計劃方麵扮演著至關重要的角色。這包括製定銷售預測、生産計劃、預算編製以及長期戰略規劃。通過對曆史數據、市場趨勢和未來潛在機會的分析,管理者會計能夠為管理者提供量化的目標和可行的路徑,確保企業朝著既定的方嚮前進。例如,在製定年度預算時,管理者會計會收集各部門的運營需求和預期收入,然後整閤形成一個整體的財務藍圖,為新一年的經營活動提供資金保障和績效衡量的基礎。 控製(Controlling): 控製是管理者會計的另一項關鍵職能。它通過將實際發生的經營結果與預先製定的計劃(如預算)進行比較,來監控企業的運營狀況。如果齣現偏差,管理者會計會深入分析原因,並嚮管理者提齣糾正措施的建議,以確保企業能夠及時迴到正確的軌道上。這種“事後諸葛亮”的反饋機製,對於及時發現問題、避免損失、優化資源配置具有不可估量的價值。例如,通過與生産成本預算的對比,管理者可以發現原材料成本超支的原因,並采取相應的采購策略或供應商談判來控製成本。 決策(Decision Making): 管理者會計為管理者的各種決策提供關鍵的財務信息支持。這些決策可能涉及新産品開發、定價策略、外包或內部生産、關閉虧損部門、投資新設備等。管理者會計通過進行成本效益分析、盈虧平衡分析、差異分析等,幫助管理者評估不同方案的財務後果,從而做齣最有利於企業長期發展的選擇。例如,在決定是否推齣一款新産品時,管理者會計會估算新産品的製造成本、營銷費用以及預期銷售收入,並預測其對企業整體盈利能力的影響,為決策提供科學依據。 評估(Evaluating): 管理者會計也用於評估企業的績效,包括部門績效、項目績效以及員工績效。通過分析各項活動産生的成本和收益,管理者可以判斷哪些部門或項目錶現齣色,哪些需要改進。這種績效評估有助於激勵員工、優化資源分配,並為未來的激勵機製和奬懲製度提供參考。例如,通過對不同銷售區域的利潤率進行分析,管理者可以識彆齣錶現最佳的區域,並將其成功經驗推廣,同時也能發現業績不佳的區域,並分析其原因,以便采取針對性的改進措施。 二、 管理者會計的關鍵概念與工具 為瞭實現上述目標和職能,管理者會計引入瞭一係列重要的概念和分析工具: 成本性態分析 (Cost Behavior Analysis): 瞭解成本如何隨著生産或銷售活動的水平變化而變化,是管理者會計的基礎。成本性態主要包括固定成本(Cost Fixed)、變動成本(Cost Variable)和混閤成本(Cost Mixed)。固定成本在一定範圍內不隨業務量的變化而變化,例如租金、管理人員工資;變動成本則隨著業務量的變化而同比例變化,例如直接材料、直接人工;混閤成本則兼具固定和變動成本的特徵,例如水電費(基本費+使用費)。理解成本性態有助於企業進行盈虧平衡分析、製定閤理的産品定價以及進行成本控製。 成本核算方法 (Cost Accounting Methods): 管理者會計采用多種成本核算方法來追蹤和分配成本。其中,作業成本法(Activity-Based Costing, ABC)是近年來備受關注的一種先進方法。與傳統的成本分配方法將所有間接成本按單一標準(如人工小時或機器小時)分配給産品不同,作業成本法識彆企業中的各項“作業”(activities),並將成本分配到驅動這些作業的“成本動因”(cost drivers)上,然後根據産品消耗的成本動因量來分配成本。這種方法能夠更精確地反映復雜生産環境下各種産品或服務的真實成本,尤其適用於高成本、多品種、低産量的生産模式。標準成本法(Standard Costing)也是一種重要的成本控製工具,它預先設定各項成本的標準,然後將實際成本與標準成本進行比較,分析差異原因,以達到控製成本和提高效率的目的。 預算編製與分析 (Budgeting and Analysis): 預算是管理者會計中最重要的規劃工具之一。它將企業的經營目標轉化為具體的財務計劃,涵蓋收入、費用、利潤、現金流等各個方麵。預算編製是一個係統性的過程,需要各部門的積極參與和協作。一旦預算製定完成,管理者會計就會定期將其與實際執行結果進行比較,進行差異分析(Variance Analysis)。差異分析揭示瞭實際結果與預算之間的差距,並幫助管理者理解産生這些差異的原因(例如,效率低下、價格波動、銷售量未達標等),從而采取糾正措施。 盈虧平衡分析 (Break-Even Analysis): 盈虧平衡點是指企業總收入等於總成本時的銷售量或銷售額。盈虧平衡分析幫助管理者瞭解在何種銷售水平下企業纔能開始盈利,並為産品定價、銷售目標設定以及風險評估提供重要參考。其核心公式為:盈虧平衡點銷售量 = 固定成本 / (單位銷售價格 - 單位變動成本)。 相關成本決策 (Relevant Cost Decision Making): 在進行決策時,管理者會計會特彆關注相關成本(Relevant Costs)。相關成本是指在不同決策選項之間會發生變化的成本,而非相關成本(Sunk Costs,已發生且無法挽迴的成本)則不應影響決策。例如,在決定是否接受一個特殊訂單時,管理者需要考慮因該訂單而額外發生的變動成本和增量固定成本,而無需考慮已經發生的固定成本。 績效衡量與評估 (Performance Measurement and Evaluation): 管理者會計提供瞭一係列工具來衡量和評估企業的績效。這包括責任會計(Responsibility Accounting),它將企業的經營活動劃分為不同的責任中心(如成本中心、利潤中心、投資中心),並對每個責任中心進行績效評估。此外,剩餘收益(Residual Income, RI)和投資迴報率(Return on Investment, ROI)等財務指標也被廣泛用於評估部門和管理者的績效。 三、 管理者會計的應用領域 管理者會計的應用範圍極其廣泛,幾乎滲透到企業運營的每一個角落: 産品與服務定價 (Product and Service Pricing): 精準的成本信息是製定閤理定價策略的基礎。管理者會計幫助企業計算産品的完全成本,分析不同定價策略下的盈虧情況,從而確定能夠最大化利潤的銷售價格。 成本控製與降低 (Cost Control and Reduction): 通過深入分析各項成本的構成和驅動因素,管理者會計能夠識彆齣不必要的開支,並提齣有效的成本控製和降低方案。這對於提升企業競爭力至關重要。 投資決策評估 (Investment Decision Evaluation): 對於企業的新建項目、設備更新等重大投資,管理者會計通過淨現值(Net Present Value, NPV)、內部收益率(Internal Rate of Return, IRR)等方法,對投資項目的財務可行性進行評估,幫助管理者做齣審慎的投資決策。 運營效率提升 (Operational Efficiency Improvement): 管理者會計通過對生産過程、銷售流程、管理流程等進行分析,找齣效率瓶頸,並提齣改進建議,從而全麵提升企業的運營效率。 戰略規劃支持 (Strategic Planning Support): 管理者會計提供的數據和分析,為企業的長期戰略規劃提供瞭堅實的財務基礎。通過對市場趨勢、競爭對手的財務狀況以及自身優勢劣勢的分析,管理者會計幫助企業製定齣切實可行的發展戰略。 風險管理 (Risk Management): 通過對潛在成本風險、市場波動風險等進行量化分析,管理者會計能夠幫助企業識彆和評估經營過程中可能麵臨的風險,並為製定相應的風險應對策略提供支持。 結語 管理者會計,是一門藝術,更是一門科學。它以嚴謹的邏輯、量化的分析,為企業管理者插上騰飛的翅膀。在知識經濟時代,信息就是力量,而管理者會計正是為企業注入強大洞察力的關鍵力量。它引導著企業資源的有效配置,優化著運營的每一個環節,驅動著企業在激烈的市場競爭中披荊斬棘,最終實現基業長青,基業長青。掌握並靈活運用管理者會計的原理和工具,不僅是優秀企業傢的必備素養,也是任何一個渴望在商業世界中取得卓越成就的個體所應追求的目標。它是一盞明燈,照亮企業前行的道路,幫助管理者做齣更聰明、更明智的決策,最終實現企業價值的最大化。

作者簡介

目錄資訊

讀後感

評分☆☆☆☆☆

評分☆☆☆☆☆

評分☆☆☆☆☆

評分☆☆☆☆☆

評分☆☆☆☆☆

用戶評價

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等

© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有