
具体描述
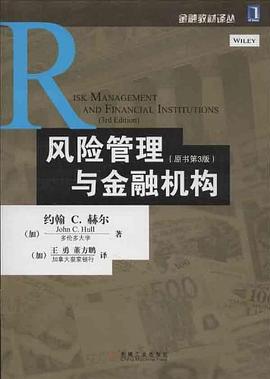
《风险管理与金融机构(原书第3版)》由约翰C.赫尔所著,本书侧重讲述银行和其他金融机构所面临的风险。首先从风险与回报的替代关系入手,逐步深入地讨论了市场风险、信用风险和操作风险等。在讨论基础风险类型的同时也花了大量篇幅讨论《巴塞尔协议Ⅲ》,并列举了近年来发生在金融界的重大损失案例。章后练习题和作业题帮助学生进一步理解概念、掌握操作程序及流程。
《风险管理与金融机构(原书第3版)》适用于金融学、经济学、财务管理等专业的本科生和研究生,也适用于资本市场及风险管理的从业人士。
海报:
作者简介
约翰·赫尔(衍生产品及风险管理教授)
约翰·赫尔教授在衍生产品以及风险管理领域享有盛名。他的研究领域包括信用风险、雇员股票期权、波动率曲面、市场风险和利率衍生产品。他和艾伦·怀特教授研发出的Hull-White利率模型荣获Nikko-LOR大奖。他曾为北美、日本和欧洲多家金融机构提供金融咨询。
目录信息
推荐序一
推荐序二
译者序
作者简介
译者简介
前言
第1章 引言
1.1 投资人的风险回报关系
1.2 有效边界
1.3 资本资产定价模型
1.4 套利定价理论
1.5 公司的风险以及回报
1.6 金融机构的风险管理
1.7 信用评级
小结
推荐阅读
练习题
作业题
第2章 银行
2.1 商业银行
2.2 小型商业银行的资本金要求
2.3 存款保险
2.4 投资银行业
2.5 证券交易
2.6 银行内部潜在的利益冲突
2.7 今天的大型银行
2.8 银行所面临的风险
小结
推荐阅读
练习题
作业题
第3章 保险公司和养老基金
3.1 人寿保险
3.2 年金
3.3 死亡率表
3.4 长寿风险和死亡风险
3.5 财产及伤害险
3.6 健康保险
3.7 道德风险和逆向选择
3.8 再保险
3.9 资本金要求
3.10 保险公司面临的风险
3.11 监管条款
3.12 养老金计划
小结
推荐阅读
练习题
作业题
第4章 共同基金和对冲基金
4.1 共同基金
4.2 对冲基金
4.3 对冲基金的策略
4.4 对冲基金的收益
小结
推荐阅读
练习题
作业题
第5章 金融产品
5.1 市场
5.2 资产的多头和空头
5.3 衍生产品市场
5.4 最基本的衍生产品
5.5 结算所
5.6 保证金
5.7 非传统衍生产品
5.8 奇异期权和结构性产品
5.9 风险管理的挑战
小结
推荐阅读
练习题
作业题
第6章 2007年信用危机
6.1 美国住房市场
6.2 证券化
6.3 危机爆发
6.4 什么地方出了问题
6.5 危机的教训
小结
推荐阅读
练习题
作业题
第7章 交易员如何管理风险暴露
7.1 Delta
7.2 Gamma
7.3 Vega
7.4 Theta
7.5 Rho
7.6 希腊值的计算
7.7 泰勒级数展开
7.8 对冲的现实状况
7.9 奇异型产品对冲
7.10 情景分析
小结
推荐阅读
练习题
作业题
第8章 利率风险
8.1 净利息收入管理
8.2 伦敦同业银行拆借利率和互换利率
8.3 利率久期
8.4 曲率
8.5 推广
8.6 收益率曲线的非平行移动
8.7 利率敏感性
8.8 主成分分析法
8.9 Gamma和Vega
小结
推荐阅读
练习题
作业题
第9章 风险价值度
9.1 VaR的定义
9.2 VaR计算例子
9.3 VaR与预期亏损
9.4 VaR和资本金
9.5 满足一致性条件的风险度量
9.6 VaR中的参数选择
9.7 边际VaR、递增VaR及成分VaR
9.8 欧拉定理
9.9 VaR的聚合
9.10 回顾测试
小结
推荐阅读
练习题
作业题
第10章 波动率
10.1 波动率的定义
10.2 隐含波动率
10.3 金融变量的每日变化量是否服从正态分布
10.4 幂律
10.5 监测日波动率
10.6 指数加权移动平均模型
10.7 GARCH(1,1)模型
10.8 模型选择
10.9 最大似然估计法
10.10 采用GARCH(1,1)模型来预测波动率
小结
推荐阅读
练习题
作业题
第11章 相关性与Copula函数
11.1 相关系数的定义
11.2 监测相关系数
11.3 多元正态分布
11.4 Copula函数
11.5 将Copula函数应用于贷款组合
小结
推荐阅读
练习题
作业题
第12章 《巴塞尔协议Ⅰ》、《巴塞尔协议Ⅱ》和《偿付能力法案Ⅱ》…
12.1 对银行资本进行监管的原因
12.2 1988年之前的银行监管
12.3 1988年《巴塞尔协议Ⅰ》
12.4 G30政策推荐
12.5 净额结算
12.6 1996年修正案
12.7 《巴塞尔协议Ⅱ》
12.8 《巴塞尔协议Ⅱ》中的信用风险资本金
12.9 《巴塞尔协议Ⅱ》对操作风险的处理
12.10 第2支柱:监督审查过程
12.11 第3支柱:市场纪律
12.12 《偿付能力法案Ⅱ》
小结
推荐阅读
练习题
作业题
第13章 《巴塞尔协议2.5》、《巴塞尔协议Ⅲ》和《多德-弗兰克法案》
13.1 《巴塞尔协议2.5》
13.2 《巴塞尔协议Ⅲ》
13.3 未定可转换债券
13.4 《多德-弗兰克法案》
13.5 其他国家的法案
小结
推荐阅读
练习题
作业题
第14章 市场风险:历史模拟法
14.1 方法论
14.2 VaR的精确度
14.3 历史模拟法的推广
14.4 计算问题
14.5 极值理论
14.6 极值理论的应用
小结
推荐阅读
练习题
作业题
第15章 市场风险:模型构建法
15.1 基本方法论
15.2 推广
15.3 相关性矩阵和协方差矩阵
15.4 对于利率变量的处理
15.5 线性模型的应用
15.6 线性模型与期权产品
15.7 二次模型
15.8 蒙特卡洛模拟
15.9 对非正态分布的假设
15.10 模型构建法与历史模拟法的比较
小结
推荐阅读
练习题
作业题
第16章 信用风险:估测违约概率
16.1 信用评级
16.2 历史违约概率
16.3 回收率
16.4 信用违约互换
16.5 信用溢差
16.6 由信用溢差来估算违约概率
16.7 违约概率的比较
16.8 利用股价来估计违约概率
小结
推荐阅读
练习题
作业题
第17章 衍生产品中的对手信用风险
17.1 衍生产品的信用风险暴露
17.2 双边交易清算
17.3 中心清算
17.4 CVA
17.5 新交易的影响
17.6 CVA风险
17.7 错向风险
17.8 DVA
17.9 一些简单例子
小结
推荐阅读
练习题
作业题
第18章 信用风险价值度
18.1 信用评级迁移矩阵
18.2 Vasicek模型
18.3 Credit Risk Plus
18.4 CreditMetrics
18.5 交易账户的信用风险价值度
小结
推荐阅读
练习题
作业题
第19章 情景分析和压力测试
19.1 产生分析情景
19.2 监管条例
19.3 如何应用结果
小结
推荐阅读
练习题
作业题
第20章 操作风险
20.1 什么是操作风险
20.2 计算操作风险监管资本金的方式
20.3 操作风险的分类
20.4 损失程度以及损失频率
20.5 AMA方法的实现
20.6 前瞻性方法
20.7 操作风险资本金的分配
20.8 应用幂律
20.9 保险
20.10 《萨班斯-奥克斯利法案》
小结
推荐阅读
练习题
作业题
第21章 流动性风险
21.1 交易流动性风险
21.2 融资流动性风险
21.3 流动性黑洞
小结
推荐阅读
练习题
作业题
第22章 模型风险
22.1 盯市计价
22.2 线性产品的模型
22.3 物理与金融
22.4 对标准产品如何应用定价模型
22.5 对冲
22.6 对于非标准产品的模型
22.7 模型在建立时存在的危险
22.8 检测模型中的问题
小结
推荐阅读
练习题
作业题
第23章 经济资本金与RAROC
23.1 经济资本金的定义
23.2 经济资本金的构成成分
23.3 损失分布的形状
23.4 风险的相对重要性
23.5 经济资本金的汇总
23.6 对于经济资本金的分配
23.7 德意志银行的经济资本金
23.8 RAROC
小结
推荐阅读
练习题
作业题
第24章 管理人员应避免的风险管理错误
24.1 风险额度
24.2 对于交易平台的管理
24.3 流动性风险
24.4 对于非金融机构的教训
24.5 结束语
推荐阅读
附录A 利率复利频率
附录B 零息利率、远期利率及零息收益率曲线
附录C 远期合约和期货合约的定价
附录D 互换合约定价
附录E 欧式期权定价
附录F 美式期权定价
附录G 泰勒级数展开
附录H 特征向量和特征值
附录I 主成分分析法
附录J 对信用迁移矩阵的处理
附录K 信用违约互换的定价
附录L 合成CDO及其定价
练习题答案
术语表
DerivaGem软件说明
x≤0时N(x)的取值
x≥0时N(x)的取值
· · · · · · (收起)
读后感
这本教材甚称经典,虽然全英文的内容开始看着有点吃力,慢慢就能够加快速度了。对于企业风险方面的分析都非常到位,案例也不错。在同类书籍中算是非常棒的。至少写书的人不忽悠。 如果英文水平不好的朋友可以选择中文版的来看,会好理解多了。Let‘s be a CRO.
本书是关于金融机构风险管理的经典教材,是赫赫有名的john hull所著。以前读研究生时读过他的论文。本书先从风险的基本知识出发,解释一般意义上的风险和回报之间的关系,对风险如何衡量和定价,推出有风险的资产如何定价的两个经典模型。然后,本书对银行、投行、保险公司、基...
本书是关于金融机构风险管理的经典教材,是赫赫有名的john hull所著。以前读研究生时读过他的论文。本书先从风险的基本知识出发,解释一般意义上的风险和回报之间的关系,对风险如何衡量和定价,推出有风险的资产如何定价的两个经典模型。然后,本书对银行、投行、保险公司、基...
本书是关于金融机构风险管理的经典教材,是赫赫有名的john hull所著。以前读研究生时读过他的论文。本书先从风险的基本知识出发,解释一般意义上的风险和回报之间的关系,对风险如何衡量和定价,推出有风险的资产如何定价的两个经典模型。然后,本书对银行、投行、保险公司、基...
这本教材甚称经典,虽然全英文的内容开始看着有点吃力,慢慢就能够加快速度了。对于企业风险方面的分析都非常到位,案例也不错。在同类书籍中算是非常棒的。至少写书的人不忽悠。 如果英文水平不好的朋友可以选择中文版的来看,会好理解多了。Let‘s be a CRO.
用户评价
这本书提供了一个关于金融机构风险管理问题的全景式视角,对于我理解现代金融体系的运作机制具有极大的启发意义。我一直对金融机构如何平衡创新与风险,以及如何在快速变化的市场环境中保持稳健发展感到好奇。本书就此提供了详尽的解答。作者不仅深入探讨了信用风险、市场风险、操作风险等传统风险类型,更对近年来新兴的风险,如流动性风险、系统性风险、网络安全风险以及环境、社会和治理(ESG)相关的风险进行了深入的剖析。书中对各类风险的识别、度量、监控和缓释机制进行了详细的阐述,并且结合了大量的行业实践和监管要求,使得理论与实践紧密结合。我特别欣赏书中关于“风险与回报”关系的探讨,这不仅仅是一个简单的权衡,而是一种艺术。金融机构需要在承担必要风险以获取回报的同时,最大限度地避免那些可能导致灾难性后果的风险。作者的语言风格既严谨又不失生动,能够让即使是初学者也能轻松理解复杂的金融概念,并且感受到风险管理在金融机构中的重要性。
这本书的视角非常独特,它不仅仅是一本关于风险管理理论的书籍,更是一本关于金融机构生存智慧的宝典。我一直觉得,金融机构之所以能够在复杂的市场环境中屹立不倒,很大程度上是因为它们对风险有着异乎寻常的敏感度和控制力。这本书恰恰深入剖析了这一点,它从多个维度,层层递进地揭示了金融机构在风险管理方面的精妙之处。作者在分析过程中,并没有回避金融市场中存在的各种挑战和不确定性,反而将这些因素视为金融机构提升自身竞争力的驱动力。书中对不同类型金融机构(如商业银行、投资银行、保险公司)在风险管理上的差异化策略进行了深入的比较和分析,这让我对金融行业的多元化和复杂性有了更深刻的认识。我尤其欣赏书中对于“稳健”和“创新”之间平衡的探讨,这对于任何一家希望长远发展的金融机构来说都至关重要。它提醒我们,在追求利润最大化的同时,绝不能忽视潜在的风险,任何一点疏忽都可能导致灾难性的后果。作者的笔触细腻,语言精准,将复杂的金融概念转化为易于理解的表述,让我在享受阅读乐趣的同时,也能够获得宝贵的知识和启示。
这本书为我打开了理解金融机构背后风险管理逻辑的窗口,让我从一个更宏观、更深入的视角来审视这个行业。我一直认为,金融机构的稳健与否,很大程度上取决于其风险管理的能力,而这本书恰恰提供了非常详尽的解释。作者在书中对金融风险的分类、识别、计量和管理进行了全面的梳理,并且不乏对一些新兴风险的探讨,比如网络安全和声誉风险。书中引用了大量的案例,从不同类型的金融机构(银行、证券公司、保险公司)的实践中提炼出风险管理的精髓,这使得理论性的探讨变得生动而具象。我特别欣赏书中对“风险文化”的论述,认为这是金融机构能够长期保持竞争力的关键所在,一个健康的风险文化能够让每一个员工都成为风险的守护者。作者的写作风格非常专业,但又不失可读性,他能够将复杂的金融概念用清晰的语言表达出来,让我对金融机构的风险管理有了更深刻的认识,也让我对未来的金融发展有了更多的思考。
一本真正能够拨开金融迷雾的著作。我一直以来对金融机构的运作充满好奇,但常常被那些复杂的模型和术语所困扰。这本书恰恰填补了这一空白,它以一种非常亲切且深入浅出的方式,为我打开了风险管理的全新视角。作者并没有直接罗列那些晦涩的公式,而是通过大量的案例分析,生动地展示了风险在金融体系中是如何产生的、演变以及最终影响整个市场。从宏观经济层面的系统性风险,到微观个体层面的信用风险、市场风险,再到操作风险和流动性风险,书中都有详尽的阐述,并且将这些看似独立的风险点巧妙地联系起来,形成了一个完整的风险画像。更让我惊喜的是,书中不仅仅关注了风险的识别和计量,更重要的是探讨了如何有效管理和控制这些风险。无论是巴塞尔协议的演进,还是各种风险对冲工具的应用,作者都做了细致的讲解,并且不乏对未来风险管理趋势的预测。读完这本书,我感觉自己不再是金融市场的旁观者,而是能够更清晰地理解金融机构在风险管理中所扮演的关键角色,也更加理解了金融稳定对整个社会的重要性。作者的文字功底非常扎实,逻辑清晰,叙事引人入胜,仿佛一位经验丰富的导师,循循善诱地带领我遨游在风险管理的知识海洋中。
这本书为我提供了一个非常全面的视角,让我得以深入理解金融机构如何应对和管理风险,从而在充满不确定性的市场中求得生存与发展。我一直认为,金融机构的真正实力并不在于其规模有多大,而在于其风险管理能力有多强,而这本书恰恰印证了我的这一观点。作者通过对各类金融风险(信用风险、市场风险、操作风险、流动性风险等)的深入剖析,以及对不同金融机构(银行、保险、投资公司)在风险管理实践中的差异化策略的梳理,为我呈现了一幅详尽的风险管理图景。书中大量引用的案例,从宏观的经济周期到微观的机构运营,都生动地展示了风险管理在金融机构决策过程中的重要性。我尤其赞赏书中对“风险文化”建设的强调,认为这是从根本上提升金融机构风险抵御能力的关键。作者的写作风格严谨且富有洞察力,将复杂的理论知识与实践经验相结合,使我对金融机构的风险管理有了更深刻的理解,也对未来的金融发展有了更清晰的认识。
这是一本能够帮助你建立起系统性金融风险管理思维的优秀读物。我一直对金融机构为何能在如此复杂的市场中运作,并且保持相对的稳定感到好奇,而这本书为我提供了非常清晰的解释。作者在书中深入探讨了金融机构所面临的各种风险,并详细阐述了相应的管理方法。从信用风险的评估与控制,到市场风险的计量与对冲,再到操作风险的防范与应对,书中都做了详尽的阐述,并且结合了大量的历史案例,例如著名的金融危机事件,让我更直观地理解了风险的潜在破坏力。我尤其欣赏书中对“风险预警机制”的重视,认为这才是主动管理风险,而非被动应对风险的关键。作者的语言风格专业且具有启发性,能够将复杂的金融概念转化为易于理解的表述,让我在阅读的过程中,不仅学习到了专业的知识,也能够对金融机构在风险管理中所扮演的角色有更深的理解。
这是一本能够让你重新审视金融机构运作逻辑的著作。我一直觉得,金融机构之所以能够在全球经济中扮演如此重要的角色,其核心能力在于它们对风险的深刻理解和精妙管控。这本书恰恰深入挖掘了这一主题。作者通过梳理金融机构在不同发展阶段所面临的风险类型和管理策略,为我呈现了一幅金融风险管理的宏大画卷。书中对信用风险、市场风险、操作风险、流动性风险等经典风险的分析,结合了大量的历史案例,比如2008年的金融危机,它深刻地揭示了风险失控可能带来的毁灭性后果,以及金融机构如何从中吸取教训,不断完善风险管理体系。我尤其欣赏书中对“风险预警”和“风险缓冲”机制的探讨,这不仅仅是应对风险,更是主动管理风险,将不确定性转化为可控的变量。作者的文字功底深厚,逻辑严密,将复杂的金融模型和监管要求转化为易于理解的语言,让读者能够真正领略到风险管理在金融机构运营中的关键作用,也让我对金融市场的运行有了更深层次的理解。
这本书为我揭示了金融机构在复杂多变的经济环境中,如何通过有效的风险管理来保障自身稳健运行的奥秘。我一直对金融机构为何能在危机中幸存,甚至变得更强感到好奇,而这本书提供了非常深刻的见解。作者并没有仅仅停留在理论层面,而是通过大量的实际案例,生动地描绘了金融机构在风险管理方面所面临的挑战和所采取的策略。从银行的信用风险控制,到投资机构的市场风险对冲,再到保险公司对灾难性风险的定价和管理,书中都进行了详尽的阐述。我尤其赞赏书中对“风险文化”的强调,认为一个强大的风险文化是金融机构抵御风险的基石,它能够渗透到机构的每一个角落,影响每一个员工的决策。此外,书中对于监管政策在风险管理中的作用也进行了深入的分析,这让我理解了为何金融机构的风险管理体系会随着监管的演变而不断调整和完善。作者的写作风格严谨且富有洞察力,将复杂的概念阐释得清晰易懂,让我在阅读的过程中,能够不断地获得新的认知和启发,对金融机构的风险管理有了更全面的理解。
这是一部对于金融机构在不确定性环境中如何生存和发展的深度解析。我一直认为,金融机构的核心竞争力不在于其规模有多大,而在于其风险管理能力有多强。这本书正是一本能够让你深刻理解这一理念的书籍。作者通过大量的历史案例和理论框架,清晰地阐释了风险管理在金融机构运营中的不可或缺性。从早期对信用风险的简单规避,到如今对市场风险、操作风险、流动性风险乃至新兴的声誉风险和网络风险的全面应对,金融机构的风险管理体系经历了漫长而复杂的演变过程。本书对这一演变过程的梳理非常清晰,并且对不同时期出现的关键风险事件进行了深入的分析,例如次贷危机、欧洲主权债务危机等,并探讨了这些事件如何重塑了金融机构的风险管理理念和实践。我尤其欣赏书中对“风险文化”建设的重视,认为这才是真正能够从根本上提升金融机构风险抵御能力的关键。一本机构的风险管理水平,最终体现在每一个员工的意识和行为上。作者的洞察力令人赞叹,他的分析既有宏观的视野,又不乏微观的细节,读来让人受益匪浅。
我一直对金融机构如何在瞬息万变的经济环境中保持稳定发展感到好奇,而这本书提供了一个非常令人满意的答案。它不仅仅是一本关于风险管理的教科书,更像是一部金融机构的生存指南。作者深入剖析了金融机构在面对各种风险时所采取的策略,从传统的信用风险、市场风险,到操作风险、流动性风险,再到近年来备受关注的系统性风险和新兴的科技风险。书中通过大量的实际案例,如2008年全球金融危机,生动地展示了风险失控的严重后果,以及金融机构如何从中吸取教训,不断完善自身的风险管理体系。我尤其赞赏书中对“风险偏好”的探讨,认为这是一个金融机构在追求效益与规避风险之间取得平衡的关键。作者的写作风格严谨而富有逻辑,将复杂的金融概念和模型阐释得清晰易懂,让我能够更好地理解金融机构在风险管理方面所付出的努力和所掌握的精妙策略。
感觉很乱,很多东西解释不清楚就过了
John在侃侃而谈啊...要没有一名专业的FRM整理这本书的思路自学会很吃力的。
Credit VAR讲的有点少 8.21 虽然VAR都有点过时了 以下是错误 2018.08.11 p192 ES方程式 P197 BINOMSIDT参数 P219 正态分布反函数参数 p209 选择的年份 2018印刷的原书第四版
《风险管理与金融机构》,利率风险、市场风险、信用风险、操作风险、流动性风险、模型风险逐一展示,简介银行、保险公司、基金等机构及各种希腊值。核心是VaR的计算,虽然市场风险的历史模拟法和市场构建法只略懂皮毛。《巴塞尔协议》的解读很详细。金融风险管理重视模型,数学不好推不出公式,理解思路就成。要学会DerivaGem软件。
1.这本书告诉我们:“交易”可以很复杂,关于“交易”的问题,可以搞的很复杂;2.书中笔误不少,这样一本书能够被称赞的原因,要么是有关风险管理的书太少,要么是这些错误不重要。3.最后一章最实用,毕竟,基于各种假设和统计模型的风险管理,总会复杂到让人在关键时刻忘记其成立条件,甚至,一开始就没真正搞懂这些东西。