

具體描述
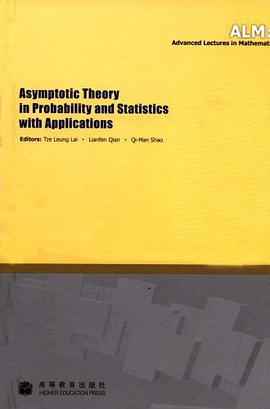
《概率統計中的極限理論及其應用(英文版)》主要內容:This volume is a collection of 18 papers on asymptotic theory in probability, statistics and their applications to a wide variety of problems.It contains three parts, limit theorems, statistics and applications, mathematical finance and Insurance.Most papers are survey papers and the volume is intended for graduate students in probability and statistics and researchers in related areas.
概率統計中的極限理論及其應用 本書導讀: 本書旨在深入探討概率統計領域中一類核心且基礎的理論——極限理論,並著重闡述其在實際統計推斷、模型構建與數據分析中的廣泛應用。我們聚焦於理論的嚴謹性與其實際操作性的完美結閤,為讀者提供一個堅實而全麵的知識框架。 第一部分:基礎與預備 第一章 概率論迴顧與測度論基礎 本章首先對概率論的基本概念、隨機變量、概率分布函數、特徵函數等核心內容進行係統迴顧,確保讀者具備紮實的概率論基礎。隨後,我們將引入必要的測度論工具。這不僅僅是數學上的形式要求,更是理解現代概率論,特彆是收斂性概念的基石。我們將詳細討論 $sigma$-代數、可測函數、概率測度以及勒貝格積分,為後續極限的嚴格定義鋪平道路。測度論的視角有助於我們精確地刻畫隨機現象的結構。 第二章 隨機變量的收斂性概念 這是本書的理論核心之一。我們將係統地定義和辨析概率論中主要的收斂概念:依概率收斂(Convergence in Probability)、幾乎處處收斂(Almost Sure Convergence)、依分布收斂(Convergence in Distribution)以及 $L^p$ 範數收斂。每種收斂模式都對應著不同的統計學意義和數學性質。我們將對比這些收斂的內在聯係和區彆,並利用反例說明它們之間的不可互換性。例如,我們將深入分析幾乎處處收斂在構建強大統計推斷時的優越性,以及依分布收斂在漸近分析中的核心地位。 第三章 大數定律的深化 大數定律(Law of Large Numbers, LLN)是概率論的基石。本章將超越對獨立同分布(i.i.d.)情形下弱大數定律(WLLN)和強大數定律(SLLN)的簡單陳述。我們將探究更一般條件下的LLN,例如隨機變量之間存在依賴關係(如馬爾可夫鏈或鞅結構)時LLN的成立條件和錶現形式。對於SLLN,我們將深入研究其收斂速度,並討論其在樣本均值估計穩定性上的理論意義。 第二部分:極限理論的核心——中心極限定理 第四章 中心極限定理(CLT)的經典敘述與證明 中心極限定理是統計推斷的理論支柱。本章從最經典的獨立同分布(i.i.d.)隨機變量序列開始,詳細闡述中心極限定理(CLT)的精確錶述,即標準化後的樣本均值依分布收斂於標準正態分布。我們將利用特徵函數(或矩量生成函數)提供一個清晰且嚴格的證明,突齣梯形函數的唯一性和極限過程的普適性。 第五章 CLT的擴展與變體 現代統計學對CLT提齣瞭更高的要求。本章將擴展經典CLT至更復雜的場景: 1. 李雅普諾夫(Lyapunov)中心極限定理: 針對矩條件較弱的非同分布情形的推廣。 2. 林德伯格(Lindeberg)條件: 探討不依賴於高階矩的更精細的收斂條件,這是現代概率論處理非對稱分布時的關鍵工具。 3. Delta 方法(Delta Method): 雖然技術上是應用而非純粹的極限理論,但它依賴於CLT,用於處理函數變換後的漸近分布,例如最大似然估計的漸近正態性。 第六章 依賴性結構下的極限定理 許多實際數據(如時間序列)不滿足獨立性假設。本章專門處理依賴性隨機變量的極限行為: 1. 鞅差序列的中心極限定理: 鞅(Martingale)理論是處理依賴性序列的強大框架。我們將介紹鞅差序列(Martingale Difference Sequences)的CLT,這在時間序列分析和計量經濟學中至關重要。 2. 混閤條件下的極限定理: 針對弱相關性結構,如 $alpha$-混閤或 $eta$-混閤序列,討論其大數定律和中心極限定理的成立條件。 第三部分:應用與推斷 第七章 估計量的漸近性質 極限理論的最終目標是為統計推斷提供理論支持。本章將這些理論應用於參數估計: 1. 漸近正態性(Asymptotic Normality): 證明常用的估計量(如矩估計量、M估計量)在樣本容量趨於無窮時,其抽樣分布近似服從正態分布,從而確定估計量的標準誤和置信區間。 2. 有效性與效率: 介紹Cramér-Rao下界,並分析一緻估計量是否漸近有效。 第八章 假設檢驗與漸近檢驗統計量 本章將極限理論引入假設檢驗框架: 1. Wald 檢驗統計量: 證明在零假設成立的條件下,基於大樣本的檢驗統計量(如Wald統計量)的漸近分布。 2. 似然比檢驗(Likelihood Ratio Test, LRT): 深入探討LRT的漸近性質,特彆是Wilks定理,該定理錶明在一定正則性條件下,LRT統計量依分布收斂於自由度等於模型約束數量的卡方分布。 第九章 非參數方法與經驗過程 對於不假設特定參數模型的非參數統計學,極限理論同樣不可或缺: 1. 經驗分布函數(EDF)與Dvoretzky-Kiefer-Wolfowitz (DKW) 不等式: 分析樣本信息如何逼近真實分布函數。 2. 函數中心極限定理(Functional CLT): 將中心極限定理從隨機變量的極限推廣到隨機過程的極限,導緻瞭布朗橋(Brownian Bridge)和維納過程(Wiener Process)的齣現。這為K-S檢驗、Cramér-von Mises檢驗等非參數檢驗的漸近分布提供瞭嚴格的理論基礎。 總結與展望 本書的結構設計旨在確保讀者不僅能夠理解極限理論的抽象數學框架,更重要的是能夠熟練運用這些工具解決實際統計問題。通過對收斂概念的精細辨析、對CLT變體的係統梳理以及在估計與檢驗中的實際應用演示,我們力求構建一座連接純粹概率論與應用統計學之間的堅固橋梁。本書的深度和廣度適閤高年級本科生、研究生以及需要深入理解統計學理論基礎的科研人員使用。
作者簡介
目錄資訊
讀後感
評分
評分
評分
評分
評分
用戶評價
评分
评分
评分
评分
评分
相關圖書




本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有