
具体描述
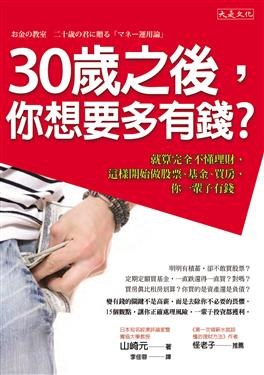
薪水凍漲,怎樣才能變有錢?
假設我有100萬元,該拿多少錢投資,才可以盡量多賺又不怕賠光?
分散投資,一定可以減少風險嗎?
從選股、基金到買房,本書完整解答你最擔心的「第一個問題」。
本書作者山崎元教授是日本知名的經濟評論家,在日本的大學開課講授「金錢運用法」,希望幫助年輕人和第一次投資的人建立正確的理財觀念,讓你不再害怕、不再無知、更不怕虧損。他認為,先想好「萬一 …… 怎麼辦」,就是最正確的投資心態。
‧萬一股市突然崩盤,所有的錢血本無歸,怎麼辦?
作者證明給你看,只要找出「中等美女」的股票,就算股市崩盤也不怕。
‧買基金的時候,萬一理財專員欺騙我的無知,怎麼辦?
選購基金,你第一個要計較的是得付出哪些購買成本?報酬率,反而不是 最重要的。說共同基金長期可以打敗大盤,那人絕對在騙你。
‧想買房,又怕房貸成為財務負擔,怎麼辦?
買房未必就是投資和保障,為避免人生最大的投資失敗,作者教你計算「買價是否合理」,還有,你是否適合買房。
‧想投資,卻又怕風險,怎麼辦?
投資之前,你能先計算出自己可以承擔多少風險嗎?學會預估「最大可能損失」的方法,你會知道「以我目前的薪水和積蓄,適合投資多少錢」而不會寢食難安。
在你有了一點積蓄或是開始理財時就看這本書,你一定會是朋友當中最早變有錢的。
◎推薦者:《第一次領薪水就該懂的理財方法》作者 /怪老子
作者简介
山崎 元(Yamazaki hajime)
1958年出生於日本北海道,經濟評論家,專業領域是資產運用。目前是日本私立獨協大學經濟學院特約教授,也是日本樂天證券經濟研究所客座研究員與日本My Benchmark經營投資顧問公司董事長。1981年東京大學經濟學院畢業後,進入三菱商事工作,之後歷經野村投信、住友信託銀行、美林證券、明治生命、UFJ總研等,前後更換過12個工作,才從事現職。目前固定在雜誌上連載文章,且經常上電視節目。
著作有:《基金管理》(金融財政事情研究所)、《增加財富的真正常識》(日經商業人文庫)等書。
目录信息
【編者的話】 原來我不是不想理財,而是不敢理財
前 言 凍薪時代,更要懂理財
第一課 薪水凍漲,怎樣才能變有錢?
三種理財方式,哪個能讓你有錢?
讓錢不在手上,你才有辦法存錢
能否存錢的關鍵不是薪水的多寡
投資自己才能賺更多
請思考:「他能得到什麼好處?」
盲目相信專家更危險
自己思考和判斷,才能獲利
第二課 一定要冒高風險,才能賺大錢嗎?
什麼情況叫做「有風險」?
承擔風險才能賺大錢
利潤愈高,風險愈大
衡量風險是預測,不是預知
識破高風險、低報酬的投資
第三課 理財與穩定賺錢的賭博
股票與賭博的共通點
投資前應有的心態
投資是大家賺錢,投機是莊家賺錢
能穩定賺錢的賭博
零和遊戲賺不了錢,而你得分清楚
如何分辨投資和投機?
幾近投機的投資
第四課 複利思考,別執著於收益率
簡單的收益率計算
本金、收益率及目標額之間的關係
投資時,對高收益率別太執著
還錢就是最好的投資
第五課 買房,是投資還是負債?
時間點不同,金錢價值也不同
債券價格和市場利率的關係
我該不該把現在的租屋處買下來?
背負貸款如同替自己加上一副鎖
避免人生最大筆的投資失敗
第六課 第一次買股票必須知道的事
搞懂股票,就掌握所有投資竅門
股價也要計算淨現值?
利用本益比判斷股價
好股票:獲利成長率高,本益比低
第七課 選到中等美女,買股必賺
用複利計算投資績效才算厲害
想賺價差?買哪支都差不多
重點是:注意預估獲利的變化
股票,是選擇中等美女的競賽
第八課 知道何時該賣,才算會做股票
股價下跌就該賣嗎?
不願服輸,將招致極大虧損
人對於虧損的感覺比獲利還要敏銳
先忘掉買價,再思考如何因應
設定目標價,是對的嗎?
那麼,什麼時候該賣股票呢?
第九課 該投資多少錢,才可以盡量多賺又不擔心害怕?
你能算出自己可以承擔多少風險嗎?
以日本股市為例分析股票的損益
用「標準差」來計算投資風險
預估「最大可能損失」的方法
我可以動用多少錢做股票?算出來
第十課 如何分散投資,以減少風險?
賣掉下跌的、買進上漲的,對嗎?
分散投資減少風險,實證
分散投資要注意比重問題
分散在性質相似的標的,無法降低風險
波動狀況相反,投資效果最大
第十一課 買基金先計較成本,才看報酬率
基金,小錢一樣可以分散投資
基金是什麼?就是團購啦
買賣基金一定賺的人,不是你
「讓專業的來」,投資績效會比較高嗎?
基金管理費總是被刻意忽視
買基金,務必做足四步驟
購買基金最注重的就是成本
第十二課 基金可能獲利,但別指望打敗大盤
穩賺的不是你,是他
超級基金經理人,真的存在嗎?
事先選對績效良好的基金,可能嗎?
該選擇主動型基金還是指數型基金?
「自負」常會招致虧損
自負的代價,一點也不便宜
第十三課 買基金一定要問的四個問題
想穩健獲利,該買每月配息型基金?
別把錢
交給存放銀行做投資
第一問:這檔基金價格漲跌與總報酬?
第二問:最糟糕會賠多少?
第三問:每月領配息,其中必有詐
每月領配息,讓你忽視資本虧損
第四問:每月配息?我得付高額手續費
第十四課 美好行情何時來?期待下一個泡沫
泡沫化→量化寬鬆→景氣→泡沫化
利多:看出泡沫的種子和結構
在泡沫時鐘上,「現在是幾點?」
形成下個泡沫的「種子」,會是什麼?
第十五課 散戶最好這樣理財與投資
金融專家,是從你身上賺錢的專家
個人資產運用五步驟
資產配置只有你自己能做
一般個人的資產配置法
我該如何決定風險投資的內容?
提升資產運用技巧應有的觀念
提高對經濟狀況及市場判斷力的方法
後 記 會投資,就能過自己想要的生活
· · · · · · (收起)
读后感
用户评价
这本书的结构组织得非常清晰,逻辑链条紧密得像是精密仪器。它没有一上来就抛出复杂的投资模型,而是循序渐进地引导读者建立正确的“财富观”。第一部分侧重于心理解构,帮助读者剥离社会强加给我们的金钱标签;第二部分开始进入实际操作层面,但又避免了枯燥的表格和数据,而是聚焦于如何根据不同的人生阶段(比如组建家庭、赡养父母、职业转型)来动态调整财务目标。我特别欣赏作者对于风险偏好的描述,他用“安全边际”这个概念来解释,三十岁后,我们拥有的时间成本更高,所以规避巨大风险比追求超额回报更为重要。这与很多鼓吹激进投资的书籍形成了鲜明对比。这本书给我的感觉是,它不是教你怎么成为比尔·盖茨,而是教你如何睡得安稳,确保你的“后半生”不会因为今天的某个财务决策而出现无法挽回的裂痕。它提供的是一套“防守型”的思维框架,这对于我们这种上有老下有小的中年群体来说,比任何进攻策略都更实在、更需要。
我不得不说,这本书在提供具体建议时,保留了一种非常难得的谦逊态度。它不会把话说死,而是反复强调“情境依赖性”。例如,在讨论退休储蓄比例时,作者并没有给出一个统一的百分比,而是提供了一套计算模型,让读者根据自己所在城市的物价、健康状况预期以及家庭结构来代入计算。这种“授人以渔”的教学方式,远比直接给出答案更具长远的价值。读完这本书,我感觉自己像是在进行了一次全面的“财务体检”,发现了一些以往忽略的健康隐患。更重要的是,它提供了一种全新的视角来看待财富积累的过程——这不是一场冲刺,而是一场马拉松,更像是一场精心策划的长期项目管理。它让我更关注“现金流的稳定性和多样性”,而不是单纯追求资产的表面数字膨胀。这本书的价值,在于它帮助我把对未来的焦虑,转化成了对当下行动的清晰规划,是一本真正能影响一个人未来十年财务轨迹的力作。
说实话,我最近对市面上那些励志读物有点免疫了,大多都是用华丽的辞藻堆砌一些听起来很美但实践起来云里雾里的概念。但这本书的文字风格非常独特,它没有那种高高在上的说教感,读起来更像是和一位经验丰富、但又非常坦诚的朋友聊天。作者的叙事方式非常个人化,穿插了不少他自己人生中一些重要的财务决策和弯路,这种真实感是虚拟的“成功学大师”无法比拟的。尤其让我印象深刻的是,书中对“延迟满足”的探讨,不再仅仅停留在消费主义的反面,而是拓展到了对自我技能投资和心态建设的层面。它指出,三十岁后的“钱”不仅仅是银行账户上的数字,更是你过去积累的复利效应在时间轴上的体现。这种将财务视角提升到人生哲学高度的处理手法,让我觉得这本书超越了一般的理财书范畴,更像是一本关于“成熟”的指南。读完后,我感觉内心那种浮躁的、想一夜暴富的冲动被抚平了许多,取而代之的是一种沉稳的、脚踏实地的规划感。
阅读体验上,这本书的排版和用词都非常考究,虽然讨论的是严肃的财务问题,但整体阅读起来毫无压力,甚至可以说是引人入胜。作者对于细节的关注度令人赞叹,比如书中提到关于“不动产的隐性成本”分析,他就细致到分析了物业税率的微小变动对长期现金流的影响,这种对“看不见的钱”的关注,正是成熟投资者区别于新手的地方。这本书的精妙之处在于,它将“金钱”这个冰冷的概念,注入了浓厚的情感和社会属性。它让你意识到,你追求的财富,最终是为了服务于你所珍视的关系和生活方式,而不是财富本身。对于那些在职业发展上达到一定高度,但发现收入增长停滞,开始迷茫“下一步该如何为钱工作”的人来说,这本书简直是醍醐灌顶。它不只是告诉你如何理财,更是在指导你如何管理好自己在这个世界上的“资源配比”,包括时间、精力、人脉,当然,还有金钱。
这本书的封面设计得很有意思,那种略带挑衅意味的标题,一下子就抓住了我这个正值“而立之年”的读者的眼球。我本来以为这又是一本老生常谈的理财指南,充斥着各种复杂的金融术语或者不切实际的“躺赚”秘籍。然而,当我翻开内页后,才发现作者的切入点相当接地气,它不直接告诉你“如何”赚到某个具体的数字,而是先深入剖析了“为什么”我们到了三十岁这个年纪,会对财富产生如此强烈的焦虑感。作者很巧妙地将个人成长、职业瓶颈与财务规划结合起来,探讨了“拥有足够的钱”到底意味着什么——是财务自由、是抵御风险的能力,还是实现某种人生价值的跳板?书中没有提供一个放之四海而皆准的公式,反而更像是一次深刻的自我对话,引导读者去审视自己对金钱的真实渴望和恐惧。特别是关于“机会成本”的那一章,让我对过去几年在一些非盈利项目上投入的时间和精力有了新的看法,那种被理性重新校准的感觉非常棒,让人读完后不是想着立刻去买股票,而是先坐下来,重新梳理自己的人生优先级。
回头写摘抄书评
回头写摘抄书评
回头写摘抄书评
回头写摘抄书评
回头写摘抄书评