

具体描述
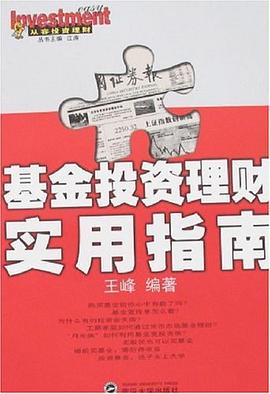
随着人民生活逐步走向富裕,对资产管理的需求也逐步增加。最基本的资产管理需求是流动性管理,比如银行就提供这方面的服务;之后的需求是安全保障,保险公司就孕育而生;最后是资产的投资,基金就是一种比较好的投资工具。但投资基金也是一门科学,与存款不同,并不是所有的基金都带来同样的收益。本书以通俗的语言讲述基金的投资方法,并配合适合普通百姓的基金投资案例,以协助普通投资者成功投资基金。
作者简介
目录信息
读后感
用户评价
还是老调,但作者还是能详细作介绍,并根据现在人的情况来做出迎合读者需求的分析,可读,但从学术或者研究的角度来说,还只是资料组合,缺少力度。我个人读之还是有新启发:1.及早投资有好处,22岁开始,每年2000元,按12%的年收益算,投6年,60岁就可收76W左右,如果28岁则需要投33年才有这样的收益。2. 需要根据情况调整,牛市中买入老的股票型基金,熊市则换成风险较小的债券基金。3 每个人的情况对风险意识和承受能力不同,以目前来说,可以为对养老金准备的比例较少,而34岁以后要开始增加,50以后可买红利基金
评分还是老调,但作者还是能详细作介绍,并根据现在人的情况来做出迎合读者需求的分析,可读,但从学术或者研究的角度来说,还只是资料组合,缺少力度。我个人读之还是有新启发:1.及早投资有好处,22岁开始,每年2000元,按12%的年收益算,投6年,60岁就可收76W左右,如果28岁则需要投33年才有这样的收益。2. 需要根据情况调整,牛市中买入老的股票型基金,熊市则换成风险较小的债券基金。3 每个人的情况对风险意识和承受能力不同,以目前来说,可以为对养老金准备的比例较少,而34岁以后要开始增加,50以后可买红利基金
评分最最基本的知识,实践价值不是很好。
评分还是老调,但作者还是能详细作介绍,并根据现在人的情况来做出迎合读者需求的分析,可读,但从学术或者研究的角度来说,还只是资料组合,缺少力度。我个人读之还是有新启发:1.及早投资有好处,22岁开始,每年2000元,按12%的年收益算,投6年,60岁就可收76W左右,如果28岁则需要投33年才有这样的收益。2. 需要根据情况调整,牛市中买入老的股票型基金,熊市则换成风险较小的债券基金。3 每个人的情况对风险意识和承受能力不同,以目前来说,可以为对养老金准备的比例较少,而34岁以后要开始增加,50以后可买红利基金
评分最最基本的知识,实践价值不是很好。
相关图书






本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有