
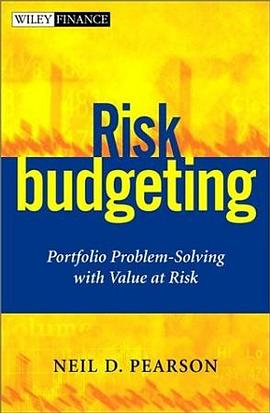

具体描述
Covers the hottest topic in investment for multitrillion pension market and institutional investors
Institutional investors and fund managers understand they must take risks to generate superior investment returns, but the question is how much. Enter the concept of risk budgeting, using quantitative risks measurements, including VaR, to solve the problem. VaR, or value at risk, is a concept first introduced by bank dealers to establish parameters for their market short-term risk exposure. This book introduces VaR, extreme VaR, and stress-testing risk measurement techniques to major institutional investors, and shows them how they can implement formal risk budgeting to more efficiently manage their investment portfolios. Risk Budgeting is the most sophisticated and advanced read on the subject out there in the market.
作者简介
目录信息
读后感
用户评价
对于任何一个认真对待投资的人来说,风险都是一个绕不开的话题。《Risk Budgeting》这本书,它的名字本身就透露出一种非常吸引人的理念。在我看来,风险管理并非仅仅是降低风险,而是要理解、衡量并合理地分配风险。就像我们在做财务预算时,需要决定每个月在房租、食物、交通、储蓄和娱乐上的花费比例一样,投资组合的风险也应该有一个“预算”。这本《Risk Budgeting》会不会就是在探讨如何制定这样的风险预算?我设想,书中可能会详细阐述如何将投资组合的整体风险限制在一个可接受的水平,然后将这个“风险额度”分配给组合内的不同资产类别、不同的投资策略,甚至不同的风险因子。这意味着,我们需要了解每一种投资品对整体风险的贡献度,以及它们在不同市场情境下的风险表现。例如,在一场普遍的经济衰退中,股票的风险敞口可能远大于债券,那么在制定风险预算时,股票所能分配到的“风险额度”就应该相应地受到限制。这本书能否提供一些实操性的方法,来帮助我们做到这一点?我期待它能提供一套系统的框架,让我们能够以一种更加结构化、更加精细化的方式来理解和管理风险,而不是仅仅凭感觉或经验来操作。
评分我一直对如何更有效地管理我的投资组合抱有浓厚的兴趣,尤其是如何将风险与回报进行更科学的权衡。《Risk Budgeting》这本书的书名,立刻吸引了我,因为它似乎提供了一种全新的、更具操作性的视角。我常常觉得,风险管理在很多时候被理解为一种“防御性”的策略,但“Budgeting”这个词,却暗示了一种“主动分配”的哲学。这让我联想到,是否这本书在探讨如何像管理财务预算一样,为整个投资组合设定一个总体的风险“配额”,然后将这个配额分配给不同的投资领域,从而达到一种更优的风险-收益平衡。我非常好奇书中是否会介绍具体的量化模型或分析工具,来帮助读者衡量不同资产的风险贡献度,以及如何根据这些度量来制定一个合理的“风险预算”。比如,如何界定哪些资产应该承担更多的风险额度,哪些资产应该相对保守?又如何在市场环境变化时,动态调整这个风险预算?如果这本书能够提供一套系统性的方法论,帮助我在纷繁复杂的金融市场中,更明智地驾驭风险,那么它将是我投资道路上的一盏明灯。
评分我对《Risk Budgeting》这本书的期待,源于我对投资组合管理中“风险分配”这一概念的浓厚兴趣。长期以来,我发现大多数的投资讨论都集中在“如何选择标的”或“如何预测收益”上,而对于“如何分配风险”,却往往缺乏系统性的论述。书名中的“Budgeting”一词,给了我很大的启发。它暗示着风险并非是难以捉摸、只能被动承受的,而是可以像财务资源一样,被主动地规划、分配和管理。我猜想,这本书可能会介绍一种全新的投资管理范式,即不再仅仅是根据预期收益来配置资产,而是首先确定一个可承受的风险总量,然后将这个“风险额度”分配给组合中的各个部分。这可能需要我们对各种资产类别、投资策略以及不同风险因子的风险贡献有深入的理解。例如,在一轮牛市中,某些成长型股票可能贡献了大部分的潜在收益,但也可能包含了过高的风险敞口,那么在风险预算的框架下,如何衡量并限制它们的“风险份额”,将是一个关键问题。我非常期待书中能提供一些量化的工具或分析框架,帮助我理解并实践这种“风险预算”的理念,从而构建一个更加优化、更加稳健的投资组合,更好地应对市场的波动。
评分《Risk Budgeting》这本书的书名,在我看来,直击了投资组合管理的精髓。我一直觉得,风险管理不仅仅是关于“避免”风险,更是一种“积极管理”的过程,而“Budgeting”这个词,恰恰传达了这种积极性和可操作性。它让我设想,这本书可能在探讨如何将投资组合的整体风险视为一个有限的、可以分配的“额度”,并像制定年度财务预算一样,将这个“风险预算”分配到不同的资产类别、投资策略,甚至是具体的风险因子上。这不仅仅是关于分散投资,而是更深层次的理解,即识别并量化不同投资品对整体组合风险的贡献,然后有目的地分配“风险额度”。我特别好奇书中是否会涉及如何构建一个“风险预算”的框架,例如,如何确定一个可接受的总体风险水平,然后如何将这个水平分解到股票、债券、另类投资等不同的资产类别中,甚至细化到特定的行业或风格因子。如果这本书能够提供一套实用的方法论,帮助我更清晰地理解和实践这种“风险预算”的理念,从而在追求回报的同时,更有效地控制和管理我的投资风险,那么它将对我产生深远的影响。
评分《Risk Budgeting》这本书,虽然我还没来得及翻开细读,但光是这个书名就足以勾起我极大的好奇心。在当前这个充满不确定性的金融市场环境中,风险管理无疑是任何投资者,无论是个人还是机构,都必须正视的核心课题。而“Budgeting”这个词,更是点睛之笔,它将抽象的风险概念拉到了一个具象的、可量化的层面。我一直觉得,风险不是越低越好,而是需要一个合适的“配额”。就好比家庭预算,你不能把所有的钱都花在必需品上,也需要为娱乐、投资留出空间。同样,在投资组合里,我们也不能一味地规避风险,因为高风险往往伴随着高回报的潜力。关键在于如何分配这些“风险额度”,让它们在整个组合中起到最优化配置的作用,既能追求收益,又能将潜在的损失控制在可接受的范围内。《Risk Budgeting》这个名字,让我立刻联想到这是否是在探讨如何像分配资金一样,去分配和管理投资组合中的风险敞口,如何确定不同资产类别、不同风险因子所应占有的“风险份额”,以及如何通过动态调整来维持一个理想的风险预算。我想,这本书或许会提供一套系统性的方法论,帮助读者理解如何将风险视为一种可以分配和管理的资源,而不是一个纯粹的负面因素。我对书中是否会涉及具体的量化模型、风险度量指标(如VaR、CVR、Expected Shortfall)的运用,以及如何在不同市场环境下调整风险预算的策略感到非常期待。如果它能为我打开一扇新的视角,让我能够更科学、更主动地去管理我的投资风险,那么这本书的价值将无法估量。
评分《Risk Budgeting》这本书的书名,在我看来,触及了投资组合管理的精髓。我一直在寻找一种能够将风险管理提升到战略层面,而不是仅仅停留在战术层面上的方法。很多人对风险的理解,往往局限于“避免损失”或“追求高收益”,但却忽略了风险本身的可管理性和可配置性。“Budgeting”这个词,恰恰点出了这种可能性。它让我联想到,是否这本书在探讨如何将整个投资组合的风险视为一个可分配的“资源池”,然后像分配资金一样,为不同的投资品、不同的风险敞口分配相应的“风险额度”。我设想,这可能涉及到对各种风险因子(如市场风险、信用风险、流动性风险等)的量化,以及如何根据它们对整体组合风险的影响来决定其在风险预算中所占的比例。这本书是否会提供一套系统性的框架,帮助读者理解如何构建一个“风险预算”,并在实际操作中执行它?例如,如何在资产配置过程中,不仅仅考虑收益的预期,更要考虑风险的分配?我非常好奇这本书会如何阐述“风险预算”的逻辑,以及它是否能提供一些实用的工具或指标,帮助投资者更精细地管理其投资组合的风险暴露,从而在不牺牲潜在回报的情况下,最大程度地提升组合的稳健性。
评分我最近一直在思考,如何才能更有效地在追求投资回报的同时,控制潜在的风险。《Risk Budgeting》这本书的书名,立刻吸引了我的注意,因为它似乎提供了一种全新的视角。我一直觉得,风险管理常常被理解为一种“减法”——尽量规避风险,但这可能也意味着放弃了潜在的高回报。而“Budgeting”这个词,则暗示了一种“加法”或者说“分配”的哲学。在我看来,这可能是在探讨如何像分配资金一样,去分配和管理投资组合中的“风险额度”。就好比家庭的月度预算,我们会有固定支出,也会有弹性支出,并且会为储蓄和投资留出空间。同样,在投资组合中,我们是不是也应该有一个“风险预算”,来决定在不同资产类别、不同风险因子上可以承担多少风险?《Risk Budgeting》是否会介绍如何量化不同资产的风险贡献,以及如何根据这些贡献来分配“风险额度”,从而构建一个更加平衡和稳健的投资组合?我特别好奇书中是否会涉及如何处理那些隐性的、不易察觉的风险,以及如何在一个动态变化的市场环境中,持续地调整和优化这个“风险预算”。如果这本书能够提供一套行之有效的方法论,帮助我在复杂的金融世界中更从容地驾驭风险,那将是我投资生涯中的一笔宝贵财富。
评分《Risk Budgeting》这本书,单凭这个书名就足以让我产生强烈的阅读欲望。在我看来,风险管理并非是简单地回避高风险,而是需要一种更为精细和主动的策略,而“Budgeting”一词恰恰点出了这种可能性。它暗示着风险是一种可以被衡量、被分配、被管理的概念,就像我们分配家庭开支一样。我设想,这本书可能在阐述如何为投资组合设定一个总体的“风险预算”,并将其细化到不同的资产类别、不同的投资策略,甚至是不同的风险因子上。这可能涉及到对各种投资品风险特征的深入分析,以及如何根据它们对整体组合风险的贡献度来决定其在“风险预算”中的权重。我特别好奇书中是否会提供一些实操性的方法,来帮助我们量化不同资产的风险敞口,以及如何在一个动态的市场环境中,持续地调整和优化这个“风险预算”。如果这本书能够为我提供一套系统性的框架,让我能够更主动、更科学地管理我的投资风险,而不仅仅是依赖于市场本身的波动,那么它的价值将是巨大的。
评分我对《Risk Budgeting》这本书充满了期待,主要是因为书名本身就触及了我一直以来在投资中遇到的一个核心挑战:如何平衡风险与回报。通常,我们谈论风险时,往往是关于规避它、最小化它,但“Budgeting”这个词,却提供了一种完全不同的思路。它暗示着风险不是一个需要被完全消灭的对象,而是一种可以被衡量、被分配、被管理的“资源”。我猜想,这本书可能会深入探讨如何像制定财务预算一样,为投资组合设定一个总体的风险“额度”,然后将这个额度分配到不同的资产类别、投资策略,甚至是特定的风险因子上。比如,如何确定股票、债券、房地产或者另类投资在投资组合中的“风险份额”,以及如何确保这些份额加起来不会超出总体的风险预算。我特别好奇书中是否会涉及一些量化的方法,来帮助我们评估不同资产的风险贡献,以及它们在不同经济周期下的表现。毕竟,一个有效的风险预算,不仅仅是静态的分配,更需要在市场变化时进行动态的调整。如果这本书能为我提供一套清晰的框架和实用的工具,让我能够更主动、更科学地管理我的投资组合风险,那它无疑会成为我书架上的重要藏品。
评分我最近一直在思考如何更有效地管理我的投资组合,尤其是那些隐藏在看似平稳市场之下的风险。《Risk Budgeting》这个书名,在我脑海中激起了涟漪。我总觉得,很多时候我们对风险的理解,停留在“回避”或者“承受”的层面,但有没有一种更积极、更具建设性的方法呢?“Budgeting”这个词,暗示了一种主动的、有计划的分配过程。这让我设想,这本书是否会探讨如何将投资组合的整体风险“预算”出来,然后将这个预算分配给组合中的各个组成部分,比如股票、债券、另类投资,甚至是特定的行业或因子。这种分配不是简单地按照市值或者预期收益来划分,而是根据它们对整体风险的贡献程度,以及它们在不同市场环境下可能产生的风险敞口。我特别想知道,书中是否会提供一些实际的工具或框架,来帮助读者衡量不同资产的风险贡献,并在此基础上做出更明智的资产配置决策。比如说,如何量化一只股票的“风险份额”,它在组合中的“风险权重”是多少?以及,当市场环境发生变化时,如何调整这些风险份额,以确保整个投资组合的风险暴露始终在一个可控的“预算”之内。我认为,理解并实践“风险预算”,能够帮助投资者跳出“看天吃饭”的被动局面,转变为一种更为主动的风险管理者,从而在追求回报的同时,更好地保护自己的财富。
评分 评分 评分 评分 评分相关图书







本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有