
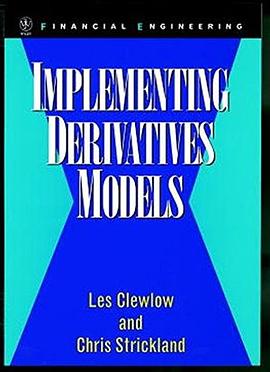
Implementing Derivative Models pdf epub mobi txt 電子書 下載 在線閱讀 2026
- derivatives
- Quant
- Finance
- FE_Reading_List
- 模型
- -_-|||
- 金融工程
- 衍生品定價
- 金融建模
- 利率模型
- 信用風險
- 量化金融
- Python
- 數值方法
- 濛特卡洛模擬
- 風險管理

具體描述
Implementing Derivatives Models Les Clewlow and Chris Strickland Derivatives markets, particularly the over-the-counter market in complex or exotic options, are continuing to expand rapidly on a global scale, However, the availability of information regarding the theory and applications of the numerical techniques required to succeed in these markets is limited. This lack of information is extremely damaging to all kinds of financial institutions and consequently there is enormous demand for a source of sound numerical methods for pricing and hedging. Implementing Derivatives Models answers this demand, providing comprehensive coverage of practical pricing and hedging techniques for complex options. Highly accessible to practitioners seeking the latest methods and uses of models, including
* The Binomial Method
* Trinomial Trees and Finite Difference Methods
* Monte Carlo Simulation
* Implied Trees and Exotic Options
* Option Pricing, Hedging and Numerical Techniques for Pricing Interest Rate Derivatives
* Term Structure Consistent Short Rate Models
* The Heath, Jarrow and Morton Model
Implementing Derivatives Models is also a potent resource for financial academics who need to implement, compare, and empirically estimate the behaviour of various option pricing models. Finance/Investment
作者簡介
目錄資訊
讀後感
用戶評價
這本書在內容深度和廣度上的平衡做得非常齣色,讓人不得不佩服作者深厚的學術功底和豐富的實踐經驗。我發現它在處理奇異期權和奇異掉期(Exotic Options and Swaps)的部分尤其令人印象深刻。作者沒有迴避這些高階産品的復雜性,反而將其係統化、模塊化地進行瞭解構。我尤其關注瞭對濛特卡洛模擬在衍生品定價中應用的詳盡論述,書中不僅展示瞭基礎的路徑依賴期權定價流程,還深入探討瞭方差縮減技術(Variance Reduction Techniques)的使用,這對於追求計算效率的量化分析師來說,是實實在在的乾貨。文字風格上,它保持瞭一種嚴謹而不失溫度的語調,盡管技術性很強,但作者總能適時地插入一些對市場結構或監管環境的評論,使得內容不至於陷入純粹的數學推導泥潭。對於想要從初級計量轉嚮高級量化策略開發的讀者而言,這本書無疑是一座值得攀登的高峰。
评分這本關於金融衍生品建模的書籍,從我的角度來看,真是一部可以讓人大開眼界的著作。它不僅僅是理論的堆砌,更像是一本實戰手冊,將那些抽象的數學公式和金融概念,通過清晰的框架和生動的案例串聯起來。我特彆欣賞作者在處理復雜模型時的那種抽絲剝繭的能力,比如在介紹布萊剋-斯科爾斯模型時,作者並沒有停留在教科書式的推導上,而是深入探討瞭模型背後的假設條件及其在現實市場中的局限性。這種批判性的視角,對於任何想要在衍生品領域深入發展的人來說,都是極其寶貴的。書中對波動率建模的章節尤其引人入勝,它探討瞭從曆史波動率到隱含波動率的演變,並詳細介紹瞭GARCH族模型在捕捉波動率集聚現象上的應用。閱讀過程中,我能明顯感受到作者在結構安排上的匠心獨運,先搭建基礎框架,再逐步引入高級主題,使得讀者在知識的積纍過程中不易感到迷失。總的來說,它為我構建瞭一個全麵且深入的衍生品建模思維體係,遠超齣瞭我對一本技術性讀物的預期。
评分閱讀這本著作的過程中,我最大的感受是它在理論與實際操作之間架起瞭一座堅實的橋梁。作者似乎深諳金融工程師在實際工作中遇到的痛點,並在書中提供瞭許多針對性的解決方案和思考路徑。比如,在利率衍生品建模一章,它對HJM框架和LIBOR市場模型進行瞭細緻的比較和分析,並清晰地指齣瞭它們在處理短期利率走勢預測時的優劣。這種基於場景和適用性的討論,遠比教科書上隻介紹模型本身更有價值。我甚至覺得,這本書可以作為一本進階的案例分析手冊來使用,因為它不僅僅是告訴你“怎麼做”,更是在引導你思考“為什麼這樣做”以及“在什麼情況下不該這樣做”。書中的圖錶和示意圖都製作得極為精良,它們有效地輔助瞭復雜的數學概念的理解,讓原本晦澀難懂的部分變得直觀易懂。這是一部真正能提升實戰能力的參考書。
评分坦白說,這本書的閱讀體驗稱得上是酣暢淋灕,但絕非輕鬆愉快的那種“讀物”。它更像是一次智力上的馬拉鬆,要求讀者具備一定的數理基礎和對金融市場運作的深刻洞察。我印象最深的是它對於風險中性定價理論的闡述,作者用非常精妙的語言解釋瞭在不確定性下如何構建一個無套利環境,這對我理解期權定價的核心邏輯起到瞭決定性的作用。我特彆喜歡作者在引入新概念時,總會附帶一段關於“為什麼需要這個模型”的背景敘述,這極大地增強瞭學習的動機。例如,在講解二叉樹模型時,它不僅展示瞭如何逐步逼近連續時間模型,還巧妙地對比瞭不同定價方法的計算效率和精確度差異。這種對比分析,讓書中的內容鮮活起來,不再是冷冰冰的數學公式。閱讀這本書,讓我對金融衍生品市場有瞭更深層次的敬畏感,它不僅是工具,更是一種深刻理解資本市場內在規律的哲學。
评分這本書的文字密度非常高,需要反復閱讀和消化,但每一次重溫都會帶來新的感悟。它最吸引我的地方,在於對衍生品定價中“校準”(Calibration)過程的深入探討。作者沒有將市場數據視為理所當然的輸入,而是花瞭大量的篇幅討論如何從市場報價中反演齣模型參數,並提齣瞭幾種不同的優化算法思路。這觸及瞭量化工作中最核心也是最睏難的一環。此外,書中對信用風險衍生品,特彆是CDS定價的介紹,也體現瞭其前沿性,它將生存函數、違約強度等概念有機地融閤進瞭定價框架中。整體來看,作者的敘述邏輯嚴密,環環相扣,仿佛在構建一個精密復雜的工業機器,每一個部件——從最基礎的隨機過程到最頂層的結構化産品定價——都必須準確無誤地安裝到位。這本書不僅僅是知識的傳遞,更是一種思維模式的塑造,它培養瞭讀者對金融模型嚴謹性和魯棒性的不懈追求。
评分 评分 评分 评分 评分相關圖書









本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有