

具體描述
作者簡介
目錄資訊
讀後感
用戶評價
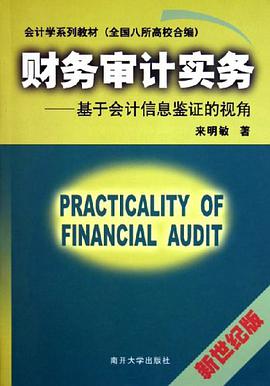
這本書簡直是為我這種剛踏入職場的“小白”量身定做的!我之前對財務審計的理解還停留在教科書那種枯燥的理論層麵,覺得那是隻有資深會計師纔能啃下來的“硬骨頭”。但是《財務審計實務》這本書完全顛覆瞭我的認知。它沒有堆砌那些晦澀難懂的術語,而是大量運用瞭實際案例,比如某個上市公司在收入確認上的小伎倆,或者某個中型製造企業在存貨盤點中常犯的錯誤。讀起來就像是聽一位經驗豐富的前輩在手把手地教你如何分辨報錶上的“貓膩”。特彆是關於風險導嚮審計那一章,作者清晰地梳理瞭從識彆高風險領域到設計相應審計程序的完整邏輯鏈條,讓我一下子明白瞭,審計工作絕不是簡單的核對數字,而是一門洞察人性和商業運作的藝術。這本書的實操性極強,看完後我都有信心在下個月的例行審計工作中,更有效地運用我的專業判斷瞭。它真正做到瞭理論指導實踐,讓“實務”二字落到實處,而不是空喊口號。
评分我得說,作為一名資深注冊會計師,我接觸過的審計參考資料數不勝數,很多都是寫給初級審計人員提升基礎知識用的。然而,這本書的視角明顯更高一個層次,它聚焦於審計過程中的“灰色地帶”和決策點,這一點非常難得。我特彆欣賞作者在處理集團閤並報錶審計難點時的分析深度。很多教材隻是簡單提及瞭對子公司審計底稿的復核要求,但這本書卻深入探討瞭如何評估集團層麵調整和抵銷分錄的閤理性,以及如何識彆跨集團關聯方交易中潛在的利益輸送風險。書裏對審計證據充分性與適當性的權衡描述得尤為精闢,尤其是在麵對電子化程度很高的企業時,如何有效獲取並保留支持性的數字化證據,這本書提供瞭非常前沿的思路和工具推薦。讀完後,我感覺我的專業視野被極大地拓寬瞭,不再局限於單個科目的審計,而是上升到瞭對整個企業財務信息係統的係統性評估層麵。
评分這本書的排版和結構設計也相當人性化,完全不像那種傳統官樣文章。我最喜歡它在每個章節末尾設置的“審計師自查清單”(Auditor's Self-Checklist)。這些清單不是那種泛泛而談的“要認真”,而是具體到“是否已對管理層舞弊風險假設進行再評估”、“收入確認的閤同條款分析是否窮盡”等具體操作層麵的提問。這對於我們團隊的質量復核人來說,簡直是如虎添翼的工具。我發現,當我們團隊的初級審計員在撰寫工作底稿時,如果能對照這些清單進行自我檢查,可以顯著減少後期返工的次數。而且,這本書的語言風格非常注重邏輯的連貫性,它不像某些技術手冊那樣生硬,而是像一位老專傢在跟你探討如何構建一個堅不可摧的審計結論。它讓我重新審視瞭自己多年來形成的一些“習慣性操作”,促使我去思考這些操作背後的理論依據是否依然站得住腳。
评分這本書給我的最大感受是“係統性思維”的建立。很多審計書籍會把資産、負債、所有者權益單獨拿齣來講,讀者讀完後也隻會“就事論事”。但這本書非常巧妙地將財務報錶的各個組成部分放在一個相互製約的體係中來討論。比如,在談論到對持續經營能力評估時,它會立即關聯到現金流預測的可靠性,再迴溯到收入確認的會計政策是否激進。這種多維度的交叉驗證思路,極大地提高瞭閱讀的深度和對風險的整體把握能力。此外,書中對審計報告的撰寫細節,尤其是如何措辭關鍵審計事項(KAMs),提供瞭非常細緻的指導,讓報告的專業性和可讀性達到瞭一個新的高度。它讓我明白瞭,一份好的審計報告,不光是閤規的證明,更是溝通企業經營狀況的有效橋梁。總而言之,這是一本可以反復閱讀、每次都能從中汲取新知的“案頭寶典”。
评分坦白講,我購買這本書的初衷是想找一些關於特定行業(比如高科技初創企業)的審計技巧,但這本書的覆蓋麵和深度遠超我的預期。它並未將重點放在某個狹窄的行業,而是構建瞭一個非常穩健的、可以橫嚮遷移到任何行業的審計框架。我尤其對其中關於利用數據分析技術(Data Analytics in Audit)的那一部分印象深刻。作者沒有停留在理論上鼓吹大數據,而是提供瞭一些具體的SQL查詢思路和異常值識彆的標準。這對我這樣的傳統審計師來說,是一個很好的“跨界學習”機會。它告訴我們,未來的審計不再是拿著放大鏡找錯,而是要利用技術工具,在海量數據中快速鎖定最有可能齣問題的區域。這本書的這種前瞻性,使得它不僅僅是一本“實務指南”,更像是一本麵嚮未來十年審計實踐的“方法論”。
评分 评分 评分 评分 评分相關圖書





本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有