
具体描述
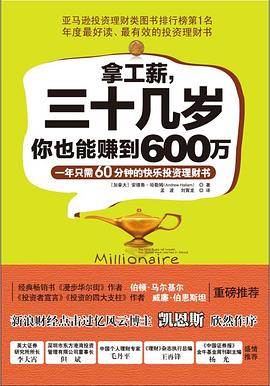
“草根巴菲特”手把手教你做百万富翁
致富很难?他怎么能轻松做到?
一个私立学校的英语教师,只领微薄的薪水,何以在10年不到的时间里,变身为现金资产超过600万的富翁?
安德鲁•哈勒姆不是“富二代”,没有专业的投资背景。他从不过度消费,19岁开始投资,遵从一些简单易循的原则,三十几岁就拥有豪车别墅,百万家财。
致富很易?为何财却不理你?
月入6 000,为何仍然入不敷出?
省吃俭用,工作三五年为何还是存不到钱?
已经开始理财,为何账户收益甚微?
秘诀就在本书里:
尽早投资、对自己花掉的每分钱负责、每年花60分钟调整投资组合、购买指数基金、远离理财顾问……
投资早走一小步,财富多跑一大步!
作者简介
蜗居族的奋斗——不是奇迹,而是一步步走过的真实轨迹
安德鲁•哈勒姆(Andrew Hallam)
安德鲁•哈勒姆是新加坡国际学校教师,曾有过一段艰苦的蜗居生活,每天步行十几公里去班。当窘迫生活状况被发现后,一位同事差点发动大家为他捐款。但凭借良好的消费习惯和先人一步的投资,在三十几岁时,他就成了百万富翁。
2002年起,安德鲁开始撰写理财类的文章,发表在MoneySense及《读者文摘》上,曾两次被提名为加拿大“全国出版奖”候选人。他还就“9大致富黄金法则”在《环球邮报》和《华尔街日报》上发表多篇文章,丰富了巴菲特的投资理论。
为保护朋友及同事免受金融服务业日益泛滥的欺诈,从2006年起,安德鲁开始教授投资理财课,告诉人们如何轻松打败诸多理财顾问允诺的投资回报率。
目前,安德鲁与妻子佩利居住在新加坡。他们拥有高档轿车,住海边别墅,每年一起旅行和户外探险,品味着五彩人生。
目录信息
要做富翁,就要像真正的富翁那样花钱
致富黄金法则一
在退役后 年内即宣告破产?
百万富翁为何喜欢买二手车?
消费前,先分清“想要”和“需要”
非要买车时,怎样最省钱?
还得起翻倍房贷时再买房
养成“负责任”的消费习惯
像富翁那样花钱,你也可以成为富翁
致富黄金法则二
利用复利,让钱加速倍增
无论18 岁还是50岁,赶快开始投资吧!
先投资后消费,才能滚出第N 桶金
股市不相信眼泪,但相信时间
致富黄金法则三
别让属于你的 % 的利润被他人偷走
多位投资高手力荐指数基金
主动基金VS 指数基金,到底孰优孰劣?
致富黄金法则四
保持理性,也就保住了10% 的平均收益
股市的走势你别猜
赢利15 0%? 快躲开科技股泡沫!
下跌的股票就是打折商品,赶快抢购吧
致富黄金法则五
买债券,为你的钱保个险
调整投资组合,股市崩盘也可获利
把你的指数投资组合“全球化”
“懒人投资组合”:一年只调整一次
致富黄金法则六
美国指数:调整组合、以丰补瘦
加拿大指数:甩掉成本,轻装上阵
新加坡指数:低成本、巧配置
澳大利亚指数:多重组合,投入越多,收费越低
致富黄金法则七
如何识破理财顾问那些小伎俩?
指数基金让“理财精英” 甘拜下风
武装到牙齿,全力抵抗金融“剥削”
致富黄金法则八
看清投资荐股报告背后真相
谨慎投资GDP 快速增长的新兴市场
“炒黄金”不是投资,而是投机
瞪大眼睛,看清投资杂志真面目
对冲基金:偷富人钱包里的钱
致富黄金法则九
学习巴菲特纵横股市的秘诀
首先要了解你不知道的是什么
识别优质企业、选择绩优股
像私家侦探那样收集一手信息
与债券收益率比较,决定买进时机
满足两大条件,该出手时就出手
...(展开全部)
· · · · · · (收起)
读后感
一夜暴富的事情我们自己都不相信却每天还梦想着。我觉得这本书不是让你快速致富和暴富,但是却是一本非常实用,非常贴近现实的一本书,符合我们普通工薪的收入和理财能力,书中好多的理念和方法真的很不错,现在看这本书还来得及,哈哈!
看了三分之二了,感觉我已经读完了这本书的精华。总结一下: 第一二章 不要乱花钱,尽早攒好自己的第一桶金,后面会轻松很多。 第三章 以及后面反复提及的是,请买指数型基金,不要信任任何向你推销主动型基金的人。 第四章 巴菲特名言:在别人贪婪时恐惧,在别人恐惧时贪婪。...
用户评价
对于一个在金融市场摸爬滚打多年,却依然觉得自己“原地踏步”的投资者来说,《拿工薪,三十几岁你也能赚到600万》就像一道曙光。我承认,在阅读这本书之前,我曾经非常依赖那些所谓的“内幕消息”或者“专家建议”,结果却屡屡碰壁。这本书最大的价值在于,它将复杂的投资理论,用极其浅显易懂的方式呈现出来,并且将重心放在了“风险控制”和“长期规划”上。我非常欣赏作者对于“分散投资”的详细阐述,以及如何根据不同的市场周期,调整自己的投资组合。书中提到的一些“懒人投资法”,比如定投指数基金,对我来说是一种全新的启示,它让我意识到,很多时候,最简单的方法反而是最有效的。而且,作者在书中并没有回避投资中的“亏损”这个话题,反而把它当作一个学习和成长的机会,教我们如何分析亏损的原因,如何从中吸取教训,并且避免重蹈覆辙。这本书让我明白,投资并非一场赌博,而是一场需要智慧、耐心和纪律的“马拉松”。它让我重拾了对投资的信心,并且开始重新审视自己的投资策略。
作为一名已经步入中年,却依然在为生活奔波的上班族,《拿工薪,三十几岁你也能赚到600万》这本书,带给我一种久违的“希望感”。我曾经以为,年轻的时候没有好好把握机会,现在想要实现财务上的突破,已经“为时已晚”。但这本书打破了我的固有观念,它用非常生动的案例,向我展示了即使在“中年危机”时期,依然可以通过调整策略,实现财富的增长。我特别欣赏作者对于“心态建设”的重视。他深刻地指出,很多时候,限制我们财富增长的,并非外部环境,而是我们内心的恐惧和怀疑。他分享了如何克服“害怕失败”的心理,如何建立“积极的自我对话”,这些对于处于人生瓶颈期的人来说,具有极强的疗愈作用。而且,书中关于“人脉资源”的利用,也让我受益匪浅。它让我意识到,我们的人脉不仅仅是社交工具,更是潜在的财富来源。如何建立和维护高质量的人脉,如何在职业和财务上获得这些资源的帮助,这些都是书中非常宝贵的经验。总而言之,这本书就像一位循循善诱的长者,在我迷茫的时候,给我指明了方向,让我重新燃起了对美好生活的向往。
我一直以为“财务自由”是个只存在于精英阶层的概念,直到我翻开了《拿工薪,三十几岁你也能赚到600万》。这本书最大的亮点在于它的“可操作性”和“温度”。作者并没有高高在上地指点江山,而是站在一个普通工薪族的角度,理解我们面临的现实压力,比如房贷、车贷、育儿开销等等。他用非常朴实无华的语言,讲述了自己以及身边朋友通过坚持不懈的努力,最终实现财富积累的真实故事。我尤其对书中关于“职业发展与财富增值”的章节印象深刻,它不仅仅是教你如何理财,更重要的是引导你思考如何通过提升自身价值,在职业生涯中获得更高的收入。作者分享了一些非常实用的技巧,比如如何与上级沟通加薪、如何培养市场稀缺的技能、如何利用副业拓展收入来源等等。这些建议都不是空穴来风,而是经过实践检验的有效方法。更让我感到欣慰的是,书中并没有鼓吹一夜暴富的童话,而是强调了“时间复利”的力量,以及坚持长期主义的重要性。它让我明白,即使我们不是含着金钥匙出生,但只要找对了方法,并且持之以恒,600万并非遥不可及的星辰大海。
我是一名刚步入职场不久的年轻人,对于未来充满了迷茫和憧憬,而《拿工薪,三十几岁你也能赚到600万》这本书,无疑是我探索人生方向的一本“指南针”。它不仅仅是一本关于“赚钱”的书,更是一本关于“成长”和“人生规划”的书。我尤其喜欢书中关于“财务目标设定”的部分,它引导我思考我真正想要的生活是什么样的,然后一步步地去量化我的财务目标,而不是仅仅停留在“想赚钱”这个模糊的概念上。作者强调的“学习能力”在财富积累中的重要性,也让我受益匪浅。他分享了许多持续学习的方法,比如如何高效阅读、如何参加线上课程、如何向优秀的人学习等等。这些建议对于一个渴望进步的职场新人来说,简直是“雪中送炭”。而且,书中对于“时间管理”和“精力管理”的讲解,也让我意识到,想要实现高收入,不仅仅是努力工作,更是要聪明地工作,懂得如何分配自己的时间和精力,将它们花在最有价值的地方。读完这本书,我感觉自己不再是那个随波逐流的“小白”,而是开始有了自己清晰的人生规划和前进的动力。
这本《拿工薪,三十几岁你也能赚到600万》真的是我近期读到的一本让人眼前一亮的书。我刚拿到这本书的时候,标题就深深吸引了我,三十几岁,600万,这听起来就像是遥不可及的梦想,但作者却用一种非常落地的方式,将这个“梦想”分解成了一步步可以实践的操作。我特别喜欢书中关于“理财思维”的启蒙,它不是那种枯燥的理论灌输,而是通过一些非常生活化的例子,比如家庭日常开销的分析、对各种消费陷阱的识别,让我意识到原来我们每天都在不知不觉中“错过”或“损失”着金钱。书中强调的“主动收入”和“被动收入”的区别,以及如何逐步建立和优化自己的被动收入管道,这一点让我茅塞顿开。我之前总觉得攒钱就是省吃俭用,但这本书告诉我,真正的财富增长不仅仅是“守”,更是要学会“攻”。它详细地讲解了如何根据自己的收入水平和风险承受能力,去选择合适的投资方式,并且对于一些常见的误区,比如“追涨杀跌”、“跟风投资”,都做了非常深刻的剖析,给我敲响了警钟。读完这本书,我感觉自己对金钱的认知有了质的飞跃,不再是那个对数字感到焦虑的“月光族”,而是开始有了清晰的规划和行动的方向。
脑洞大开的理财书 指数基金 在另外mrmoneymustache 也读到过 大师所见略同 以往传统的理财书籍 就跟传统的看病不治本一样 只是说一些短期的东西 价值的确不大 真本书是本启蒙说 4,3分
不做评论,只能说耽误了我的时间。
看过简七论坛极简投资系列的,其实不用看这本书了。就像是这本书的读书笔记。。。
懒人投资法 维持股债比例
脑洞大开的理财书 指数基金 在另外mrmoneymustache 也读到过 大师所见略同 以往传统的理财书籍 就跟传统的看病不治本一样 只是说一些短期的东西 价值的确不大 真本书是本启蒙说 4,3分