
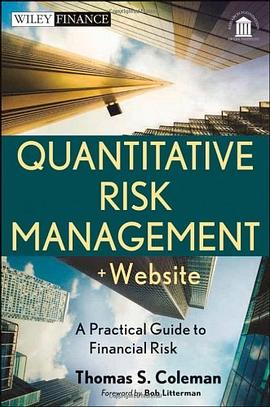
Quantitative Risk Management, + Website pdf epub mobi txt 電子書 下載 在線閱讀 2026
- 風險管理
- risk
- quantitative
- management
- 風險管理
- 量化金融
- 金融工程
- 金融數學
- 投資組閤
- 計量經濟學
- 統計學
- 金融風險
- 期權定價
- VaR

具體描述
State of the art risk management techniques and practices--supplemented with interactive analytics All too often risk management books focus on risk measurement details without taking a broader view. Quantitative Risk Management delivers a synthesis of common sense management together with the cutting-edge tools of modern theory. This book presents a road map for tactical and strategic decision making designed to control risk and capitalize on opportunities. Most provocatively it challenges the conventional wisdom that "risk management" is or ever should be delegated to a separate department. Good managers have always known that managing risk is central to a financial firm and must be the responsibility of anyone who contributes to the profit of the firm. A guide to risk management for financial firms and managers in the post-crisis world, Quantitative Risk Management updates the techniques and tools used to measure and monitor risk. These are often mathematical and specialized, but the ideas are simple. The book starts with how we think about risk and uncertainty, then turns to a practical explanation of how risk is measured in today's complex financial markets. Covers everything from risk measures, probability, and regulatory issues to portfolio risk analytics and reporting Includes interactive graphs and computer code for portfolio risk and analytics Explains why tactical and strategic decisions must be made at every level of the firm and portfolio Providing the models, tools, and techniques firms need to build the best risk management practices, Quantitative Risk Management is an essential volume from an experienced manager and quantitative analyst.
作者簡介
目錄資訊
讀後感
用戶評價
《Quantitative Risk Management, + Website》這本書的價值在於它提供的嚴謹的學術視角和實用的操作指導相結閤。作者在書中對信用評級模型、信用衍生品定價以及宏觀經濟風險的量化分析都進行瞭深入的探討。我特彆欣賞作者在解釋這些復雜概念時,始終堅持數學上的嚴謹性,同時又注重實際應用的有效性。書中對模型局限性的討論,也讓我能夠更清醒地認識到量化方法的內在風險。配套的網站是這本書的一大亮點,它提供瞭豐富的代碼示例和數據集,讓我可以親手實踐書中的模型。我經常會花時間去研究這些代碼,並嘗試對它們進行修改和調試,這讓我能夠更深入地理解模型的工作原理,並能夠將所學知識應用於實際問題解決。通過這種方式,我不僅掌握瞭理論知識,更培養瞭獨立解決問題的能力。這本書為我打開瞭量化風險管理領域的大門,讓我能夠更自信地應對市場中的各種挑戰,並且能夠更有效地管理和規避風險。
评分這部《Quantitative Risk Management, + Website》確實是一部引人入勝的著作,它的齣版為量化風險管理領域的研究者和實踐者提供瞭一個極其寶貴的資源。從我個人的角度來說,這本書所展現齣的深度和廣度令人印象深刻。作者在書中對各種量化風險模型的構建、應用及其局限性進行瞭細緻入微的探討,不僅僅是理論層麵的闡述,更重要的是,它通過豐富的案例研究和實際操作指導,讓抽象的數學概念變得觸手可及。特彆是對於那些想要深入理解風險管理中各種統計方法和計量經濟學工具的讀者來說,這本書無疑是一份詳盡的地圖。它涵蓋瞭從基本的概率論和統計推斷,到更為復雜的衍生品定價、信用風險建模以及市場風險的度量,如VaR和ES等。作者在解釋這些概念時,始終保持著清晰的邏輯和嚴謹的推導,即便是一些初學者,隻要具備一定的數學基礎,也能逐步跟上其思路。此外,書中提供的配套網站,更是極大地增強瞭其實用性。通過網站上的代碼示例和數據集,我們可以直接動手實踐書中所介紹的各種模型,驗證理論的有效性,並且能夠根據自己的需求進行修改和擴展。這對於培養讀者的實際操作能力至關重要,也為他們在未來的工作中應對各種復雜的風險挑戰打下瞭堅實的基礎。這本書的價值在於,它不僅僅是一本教科書,更像是一位經驗豐富的導師,引導著我們穿越量化風險管理的復雜迷宮,讓我們能夠更清晰地認識風險,並掌握管理風險的有力工具。
评分這部《Quantitative Risk Management, + Website》的吸引力在於其對前沿量化方法的深入剖析。作者在書中對於諸如因子模型、風險預算技術以及機器學習在風險管理中的應用等話題進行瞭細緻的講解,這讓我得以窺見量化風險管理領域的最新發展動態。我特彆欣賞作者在介紹這些新方法時,並未忽略其背後的理論基礎和數學推導,這使得我可以站在巨人的肩膀上,理解這些復雜概念的本質。配套的網站更是為我的學習提供瞭極大的便利,它不僅提供瞭代碼示例,還包含瞭一些數據集,讓我可以親手實踐書中的模型。我經常會花時間去研究這些代碼,嘗試對它們進行修改和擴展,這極大地加深瞭我對知識的理解,也培養瞭我獨立解決問題的能力。這本書不僅僅是知識的傳授,更是一種思維方式的引領。它教會我如何用量化的語言去描述和管理風險,如何通過嚴謹的分析來做齣更明智的決策。對於任何希望在這個領域有所建樹的人來說,這本書都是一份不可或缺的寶藏,它不僅提供瞭理論知識,更裝備瞭實踐所需的工具。
评分這部《Quantitative Risk Management, + Website》絕對是我近期讀過的最 impactful 的金融類書籍之一。它不僅僅是一本關於如何量化風險的書,更是一本關於如何理解風險、如何應對風險的思維指南。作者在書中對市場風險的各種度量方法,如VaR、CVaR,以及它們在實際應用中的優劣勢都進行瞭非常細緻的分析。我也非常欣賞他對收益率分布的非正態性的處理,以及如何利用模擬方法來更好地估計風險。配套的網站為我提供瞭大量的實踐機會。我可以下載書中的數據,運行代碼,並嘗試自己進行分析。這種“動手做”的學習方式,讓我能夠更深刻地理解模型背後的邏輯,並能夠將所學知識應用於實際場景。這本書的結構清晰,語言流暢,即使是對於一些復雜的概念,也能通過恰當的比喻和實例來解釋清楚。它幫助我建立瞭一個堅實的量化風險管理框架,也為我未來的學習和職業發展打下瞭堅實的基礎。
评分這部《Quantitative Risk Management, + Website》給我留下瞭極其深刻的印象,其核心優勢在於它將抽象的金融理論與具體的實踐操作完美地結閤起來。作者在書中對投資組閤的風險對衝策略,如利用期權和期貨進行風險規避,以及對遠期閤約和互換的定價模型都進行瞭深入的講解。我尤其贊賞作者在解釋這些復雜衍生品時,能夠保持數學上的嚴謹性,同時也注重實際應用的有效性。書中對模型局限性的討論,也讓我能夠更清醒地認識到量化方法的內在風險。配套的網站是這本書的一大亮點,它提供瞭豐富的代碼示例和數據集,讓我可以親手實踐書中的模型。我經常會花時間去研究這些代碼,並嘗試對它們進行修改和調試,這讓我能夠更深入地理解模型的工作原理,並能夠將所學知識應用於實際問題解決。通過這種方式,我不僅掌握瞭理論知識,更培養瞭獨立解決問題的能力。這本書為我打開瞭量化風險管理領域的大門,讓我能夠更自信地應對市場中的各種挑戰,並且能夠更有效地管理和規避風險。
评分我對《Quantitative Risk Management, + Website》的整體印象可以用“紮實”和“全麵”來形容。這本書並非那種淺嘗輒止的科普讀物,而是真正深入到量化風險管理的每一個關鍵環節。作者對每一個模型和理論的講解都非常到位,無論是從數學推導的嚴謹性,還是從實際應用的指導性,都做得非常齣色。讀這本書的過程,就像是跟隨一位技藝精湛的工匠學習如何打磨和使用復雜的工具。書中對各種風險度量方法,例如曆史模擬法、參數法和濛特卡洛模擬法的對比分析,讓我對它們各自的優缺點有瞭更深刻的理解,也更清楚地知道在不同的情境下應該選擇哪種方法。此外,書中對於壓力測試和情景分析的論述,也為理解和應對極端市場事件提供瞭寶貴的思路。我尤其欣賞作者在處理模型風險和數據質量問題時的審慎態度,這恰恰是許多實際應用中容易被忽視卻又至關重要的環節。配套的網站提供的內容更是錦上添花,它不僅僅是理論的輔助,更是一種實踐的延伸。通過網站上的代碼,我能夠親身感受模型是如何運作的,並且可以嘗試調整參數,觀察結果的變化,這種互動式的學習方式極大地提升瞭我對知識的掌握程度。這本書不僅適閤金融行業的專業人士,對於任何對量化分析和風險管理感興趣的讀者來說,都是一份值得仔細研讀的寶藏,它提供瞭一個堅實的理論框架,同時也裝備瞭實踐所需的工具。
评分《Quantitative Risk Management, + Website》這本書的深度和廣度是它最突齣的優點之一。作者在書中對金融衍生品的定價模型,如Black-Scholes模型及其各種擴展,進行瞭非常詳盡的介紹,這對於理解現代金融市場至關重要。同時,書中對操作風險和流動性風險的量化方法也有涉及,這使得本書的覆蓋麵非常廣。我尤其贊賞作者在討論模型選擇和校準時所錶現齣的審慎和務實。他不僅僅是介紹模型,更重要的是解釋瞭如何在實際中選擇最適閤的工具,以及如何根據市場數據來調整和驗證模型。配套的網站為我提供瞭大量的實踐機會。我可以下載書中的數據,運行代碼,並嘗試自己進行分析。這種“動手做”的學習方式,讓我能夠更深刻地理解模型背後的邏輯,並能夠將所學知識應用於實際場景。這本書不僅是知識的傳授,更是一種思維方式的培養。它教會我如何用量化的視角去審視風險,如何用嚴謹的數學工具去管理它。對於任何希望在這個領域有所建樹的人來說,這本書都是一份不可或缺的指南。
评分《Quantitative Risk Management, + Website》這本書的特點在於其對模型校準和驗證的重視。作者在書中不僅介紹瞭各種風險模型的構建方法,更深入地探討瞭如何根據實際市場數據對這些模型進行校準和驗證,以確保其在實際應用中的有效性。我尤其喜歡書中對迴測策略和性能評估指標的詳細討論,這對於我理解模型的可靠性非常有幫助。配套的網站提供的代碼示例,對於我來說是學習過程中不可或缺的一部分。我經常會反復閱讀書中的代碼,並嘗試進行修改和調試,這讓我能夠更深入地理解每一個算法是如何工作的,以及它們的參數是如何影響最終結果的。這種實踐性的學習方式,不僅增強瞭我對理論知識的掌握,也培養瞭我解決實際問題的能力。這本書讓我對量化風險管理有瞭更全麵和深入的認識,也為我未來的學習和工作提供瞭堅實的基礎。它是一本真正能夠幫助讀者提升專業技能的著作,其價值遠超於其所包含的理論知識本身。
评分這本書《Quantitative Risk Management, + Website》的閱讀體驗是非常齣色的,作者的寫作風格非常清晰,條理分明,即使是對於一些復雜的量化概念,也能通過生動的語言和恰當的比喻來解釋清楚。我尤其對書中關於投資組閤優化部分的論述印象深刻,它不僅介紹瞭均值-方差優化模型,還探討瞭其在實際應用中可能遇到的問題,以及如何通過其他方法來改進。此外,書中對風險分散化策略的討論,也為我提供瞭一些新的思考角度。配套的網站提供的代碼示例,對於我來說是學習過程中不可或缺的一部分。我經常會反復閱讀書中的代碼,並嘗試進行修改和調試,這讓我能夠更深入地理解每一個算法是如何工作的,以及它們的參數是如何影響最終結果的。這種實踐性的學習方式,不僅增強瞭我對理論知識的掌握,也培養瞭我解決實際問題的能力。這本書讓我對量化風險管理有瞭更全麵和深入的認識,也為我未來的學習和工作提供瞭堅實的基礎。它是一本真正能夠幫助讀者提升專業技能的著作,其價值遠超於其所包含的理論知識本身。
评分《Quantitative Risk Management, + Website》這本書的結構設計非常閤理,從基礎的概念引入,逐步深入到更復雜和前沿的議題,使得讀者能夠循序漸進地學習。作者在闡述每一個主題時,都力求簡潔明瞭,同時又不失其數學上的嚴謹性。我特彆喜歡它在討論信用風險模型時,對各種評分卡方法和違約概率估計的詳細介紹,這對於理解信貸評估和風險定價非常有幫助。此外,書中對利率風險和外匯風險的管理策略也有深入的探討,這對於那些在國際金融市場運作的專業人士來說,具有非常高的參考價值。值得一提的是,作者在書中反復強調瞭模型的假設條件以及它們在實際應用中的局限性,這種負責任的態度讓我覺得這本書的指導意義更加可靠。配套的網站所提供的資源,如數據下載和代碼庫,為我的學習提供瞭極大的便利。我可以復製書中的代碼,在自己的環境中運行,並嘗試修改它們,這讓我能夠更直觀地理解模型的工作原理,並且能夠將所學知識應用於實際問題解決。通過這種方式,我不僅掌握瞭理論知識,更培養瞭獨立解決問題的能力。這本書為我打開瞭量化風險管理領域的大門,讓我能夠更自信地應對市場中的各種挑戰。
评分非常非常非常practical,這麼好的書,沒人看嗎?
评分非常非常非常practical,這麼好的書,沒人看嗎?
评分非常非常非常practical,這麼好的書,沒人看嗎?
评分非常非常非常practical,這麼好的書,沒人看嗎?
评分非常非常非常practical,這麼好的書,沒人看嗎?
相關圖書









本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有