
具体描述
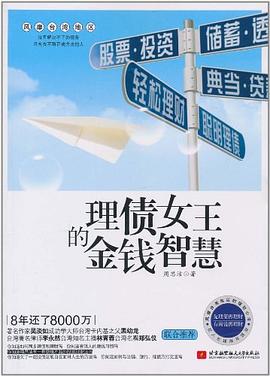
《理债女王的金钱智慧》作者周思洁曾负债8000万台币,债里逃生,并付出惨痛代价后才参透理债智慧。她建立起一套个人理债模式,帮助你了解减轻债务的方法、如何在还债之余还能存到钱,以及如何在债务酿成问题前察觉到危机。在《理债女王的金钱智慧》一书中,她列举各种真实案例,教你如何理债,还教你如何理财,进而实现财务自由的人生。
作者简介
理债女王 周思洁
•小学四年级立的志愿:1.当歌星;2.当老师
•小学五年级寒暑假在舅舅歌厅打工表演
•17岁参加“台视新?奖”比赛,获得亚军
•17岁赴日本,与日本KING唱片公司签约
•1977年正式踏入歌坛,完成生命中的第一个志愿——当歌星
•从此经历演艺事业20年,足迹踏遍世界各地
•1985年拿到日本小原流及西洋花教授资格
•1990年起开始大量投资自我学习、自我成长课程,涉猎领域包括:演讲、座谈、音乐、艺术、插花、植物、潜能、催眠等
•受邀于寿险公司、房地产中介公司、科技公司、各社团协会等演讲及授课
•2001年开办“生命其实可以重来”心灵成长课程,完成生命中第二个志愿——当老师
•2003年开办“金钱心理学”,协助现代人建立理财与理债的新观念
目录信息
第一章 这样理财,你才会更有财
一分钟直觉测验,看看你的漏财指数
为什么越理越没财
负债要先解决
摆正人生态度
理财,就是管理闲钱
有闲钱再理财
稳赚不赔的股票投资法
花钱有理,才有财理
花钱态度掌握你的钱途
互动理债教室——你适合购买不动产吗
第二章 有钱人才知道的赚钱习惯
一分钟直觉测验,看看你会不会有钱
致富四大守则
守则一:常跟有钱人在一起
守则二:慎选股东,不要借钱创业
守则三:学习存钱
守则四:从事正向的工作
有钱人的十大守钱心法
心法一:不轻易买房子
心法二:不轻易买车子
心法三:不办任何消费性贷款
心法四:不动用信用卡循环额度
心法五:不跟会,必要时“干会”可偿还人情债
心法六:不起会,必要时先牺牲信用
心法七:不借钱还钱,也不借给别人钱
心法八:不当保证人,除非情非得已,要懂得保护自己
心法九:不以透支来理财
心法十:不能不存钱
互动理债教室——你是在“还债”还是在“捅债”
第三章 聪明还债四十字箴言
你有还债本事吗
还债是什么样的心情
具觉察力
放下面子
诚心诚意
预留后路
牺牲信用
投资自己
要有毅力
专心迎战
持平常心
不要怕痛
互动理债教室——负债也要存钱
目录(2)
第四章 跨出还债第一步
这样还债最有效
只要本金还,利息都可谈
提存还债准备金
苦撑信用,永远只还利息
“三心”与“二意”,对付还债有一套
第五章 学习与银行打交道
不怕与银行协商
赖账心理不可有
银行欠款与私人借贷,哪一种先还
信用破产后,银行还款的优先顺序
可以宣布破产吗
每年偿还15%的协商机制可行吗
与银行的任何协定或往来,务必留下字据
第六章 当铺欠款如何清偿
与当铺周旋的窍门
已缴利息要有凭证
没有跳票,无法谈折让
对方来找时,再谈偿还计划
当铺的车贷缴不出时可交车给当铺
无法和解时,交由法官仲裁
第七章 如何处?“特殊欠款”
房子市价低于贷款时怎么办
房屋法拍后请亲友买回更划算,是真的吗
房屋有贷款又被查封时怎么办
房子卖掉后,没钱租房怎么办
支票无法兑现时又该如何
被倒会又无力偿还怎么办
亲人愿意借钱给我还债好吗
第八章 如何面对催债行径
面对讨债,这样做就对了
讨债电话不断怎么办
讨债人士上门了,该怎么办
有人到公司向你讨债时,怎么办
搬家有用吗
换公司,就不会被查到了吗
怎么向亲人及同事们交代
第九章 负债可能衍?的法律问题
会不会被限制出岛
会犯欺诈罪吗
会被拘提、管收吗
被催债会失去工作吗
需要出庭吗
法院及银行寄来的通知要收吗
真的会来查封电视、冰箱等家电吗
退休金会被查扣用来还债吗
保险理赔金,会被查扣用以抵债吗
可以欠任职公司相关企业的钱吗
后记 负债也能变资产
<<
· · · · · · (收起)
读后感
用户评价
读完《理债女王的金钱智慧》,我最大的感受是,它打破了我对“理财”的刻板印象。我一直以为理财就是关于股票、基金、房产投资,而忽略了更基础、更贴近生活的方面。《理债女王的金钱智慧》这本书,将“理债”提升到了一个新的高度,它不仅仅是关于如何偿还债务,更是关于如何构建一种健康、可持续的金钱体系。作者在书中深入剖析了“消费主义”对我们造成的负面影响,并分享了如何抵制冲动消费,培养理性消费的习惯。她还强调了“延迟满足”的重要性,以及如何通过设定短期和长期的财务目标,来激励自己坚持下去。最让我感到触动的是,她并没有要求我们过苦行僧般的生活,而是鼓励我们在预算范围内,适当地犒劳自己,享受生活。这种平衡和适度的理念,让我觉得这本书的建议非常接地气,也更容易被接受和执行。
《理债女王的金钱智慧》这本书,就像一个私人财务教练,默默地陪伴着我,在我需要的时候给予最直接的指导。我特别喜欢书中关于“预算管理”的部分,作者并没有把它写成一个枯燥乏味的数字游戏,而是将其描绘成一个能够帮助我们实现生活目标的有力工具。她分享了多种不同的预算编制方法,并鼓励读者根据自己的实际情况进行调整和优化。更重要的是,她强调了“定期复盘”的重要性,即便是最完美的预算,也需要根据实际情况进行调整和修正,才能保持其有效性。她还提到了“应急基金”的重要性,并详细说明了如何根据自己的收入和支出水平,来规划一个既能应对突发状况,又不至于过度占用流动资金的应急储备。这一点让我深刻认识到,真正的财务安全感,并非来自于一夜暴富,而是来自于对日常开支的精打细算和对未来风险的未雨绸缪。这本书的语言风格非常亲切,就像和一位经验丰富的长辈聊天,她会将复杂的财务概念分解成易于理解的步骤,并用生动的故事来佐证她的观点。
我向来对那些标题党、承诺“轻松致富”的书籍嗤之以鼻,所以当朋友推荐《理债女王的金钱智慧》时,我还有些犹豫。但出于对朋友的信任,我还是把它找来读了。读完之后,我不得不承认,自己之前的判断是片面的。这本书的“智慧”之处,在于它没有将“理债”视为一个独立的、与生活脱节的技能,而是将其融入到日常生活的方方面面。作者在书中花了大量的篇幅去讲述如何建立健康的消费观,如何区分“想要”和“需要”,这在我看来是比任何投资技巧都更重要的基础。她分享了自己是如何通过与伴侣沟通金钱问题,共同制定家庭财务目标,并最终建立起一个稳固的“财务同盟”的。这种坦诚和协作,对于很多面临类似困境的家庭来说,无疑是一种启示。书中关于如何合理利用信用卡、如何选择适合自己的贷款产品,以及如何规避不必要的利息支出,这些内容都写得非常细致,并且举例充分,让我这个对金融领域一窍不通的人也能够理解。最让我感到欣慰的是,作者并没有鼓吹那种“不花钱就是省钱”的极端思维,而是提倡一种“精明消费”的理念,鼓励我们用智慧让每一笔钱都发挥最大的价值,而不是一味地压抑自己的消费欲望。
在阅读《理债女王的金钱智慧》的过程中,我发现自己最大的收获之一,就是作者对于“债务”的认知升级。她并没有将债务一概而论为“坏”的,而是区分了“良性债务”和“恶性债务”,并教会我们如何识别和利用良性债务来实现资产增值。她用通俗易懂的语言解释了房贷、车贷以及一些商业贷款的运作模式,并分享了如何在保证偿还能力的前提下,利用这些债务来放大收益。这颠覆了我之前对债务的固有印象。此外,她还深入探讨了“信用”的重要性,并分享了如何建立良好的信用记录,以及如何利用信用来获得更优惠的贷款条件。这一点对于许多年轻人来说,尤其重要,因为很多人在早期并不了解信用的价值,可能会因为一些小失误而影响未来的财务发展。这本书的内容非常扎实,并没有太多华丽的辞藻,而是专注于提供实用的方法和可行的建议。读完之后,我感觉自己对于金钱的掌控力又提升了一个台阶,不再是被金钱所裹挟,而是能够主动地去驾驭它。
《理债女王的金钱智慧》这本书,给我的感觉是,它不仅仅是为那些负债累累的人准备的,更是为所有希望更好地掌控自己财务生活的人而写。作者在书中反复强调“财务自由”并非遥不可及的梦想,而是可以通过科学规划和不懈努力实现的现实目标。她分享了自己是如何一步步从“债奴”转化为“财富创造者”的历程,并鼓励读者要相信自己的潜力。她还着重提到了“被动收入”的重要性,并探讨了多种实现被动收入的途径,比如投资房地产、股息收入等。这些内容,让我看到了一个更广阔的财务视野,也激发了我对未来财务规划的更多思考。她并不是鼓励我们一味地追求财富的增长,而是强调要将金钱视为实现人生价值和追求幸福的工具。这本书的语言风格非常励志,读起来让人充满力量。
刚开始读《理债女王的金钱智慧》时,我并没有立刻意识到它能给我带来多大的改变。我只是觉得作者的文笔很流畅,故事也很吸引人。但随着阅读的深入,我开始被她那种对生活的热情和对未来的积极态度所感染。她并不是一个“苦行僧”式的理财专家,相反,她懂得享受生活,也懂得如何通过理性的财务规划,为自己和家人创造更美好的生活。书中关于“时间价值”的讨论,让我大为触动。她不仅仅是将金钱视为数字,更是将金钱视为实现个人价值和人生目标的重要工具。她分享了自己如何通过投资自己,比如学习新的技能,参加专业培训,来提升自己的“人力资本”,从而获得更高的收入。这种将“理债”与“增值”相结合的思路,是许多市面上其他理财书籍所缺乏的。而且,她还强调了“风险管理”的重要性,并非鼓励我们盲目冒险,而是在充分了解风险的前提下,做出最适合自己的选择。读这本书,就像是在进行一次深度的心灵对话,它帮助我重新审视了自己的人生目标,并思考如何通过科学的金钱管理,一步步去实现它们。
我一直认为,真正的“智慧”不仅仅在于知识的积累,更在于将知识转化为行动的能力。《理债女王的金钱智慧》这本书,恰恰体现了这一点。作者并没有停留在理论层面,而是提供了大量可操作的建议和实践案例。我印象深刻的是她关于“债务重组”的讨论。她详细阐述了如何通过与银行沟通,协商更低的利率或者更长的还款期限,来减轻还款压力。她还分享了如何利用一些金融工具,比如债务整合贷款,来优化自身的债务结构。这些信息对于那些长期被高额利息压得喘不过气的人来说,无疑是一盏明灯。而且,她还鼓励读者要保持积极的学习心态,时刻关注金融市场的动态,以便做出更明智的财务决策。我感觉读这本书,不仅仅是在学习如何“理债”,更是在学习一种积极主动、勇于面对困难的生活态度。它让我明白,即便是身处困境,只要有智慧和决心,就一定能够找到出路。
我一直以来对信用卡的使用都有些心存芥蒂,总觉得它是“双刃剑”,很容易让人陷入消费陷阱。《理债女王的金钱智慧》这本书,彻底改变了我的看法。作者在书中非常详尽地介绍了如何“善用”信用卡,如何利用它的积分、返现、免息期等优惠来为自己省钱,同时又如何规避那些隐藏的陷阱,避免高额的滞纳金和循环利息。她甚至分享了一些关于如何选择最适合自己消费习惯的信用卡,以及如何利用信用卡来建立良好的信用记录。这些细节性的指导,对于我这样之前对信用卡了解不深的人来说,非常有价值。而且,她还强调了“量力而行”的原则,即便是使用信用卡,也要确保自己有能力在账单日之前全额还款,避免不必要的利息支出。这本书的观点非常中肯,也很有说服力,它让我意识到,只要掌握了正确的方法,即便是看似“危险”的金融工具,也能成为我们实现财务目标的有力助手。
我一直是一个对金钱感到焦虑的人,总觉得钱不够用,生活也因此变得小心翼翼,失去了很多尝试和探索的勇气。直到我读了《理债女王的金钱智慧》,我才意识到,这种焦虑很大程度上源于我对金钱的不了解和不自信。《理债女王的金钱智慧》这本书,与其说是一本理财指南,不如说是一次关于“金钱心理学”的深刻剖析。作者用她自身的经历,展现了如何从一个对金钱充满恐惧和不安的状态,转变为一个能够从容应对,甚至利用金钱为自己创造机会的人。她分享了自己是如何克服“金钱羞耻感”,以及如何与家人坦诚沟通关于金钱的敏感话题。这些心理层面的引导,对于我这样内心比较敏感的人来说,帮助太大了。她鼓励我们正视自己的金钱观,理解每个人的情况不同,没有放之四海而皆准的完美方案,关键在于找到适合自己的节奏和方法。这本书没有给我灌输任何“必须”的道理,而是用一种温和而坚定的力量,引导我一步步去改变。
这本书我拿到手的时候,其实并没有抱太大的期望,毕竟市面上关于理财、投资的书籍太多了,内容也大同小异,很多都充斥着空泛的理论和遥不可及的数字。但当我翻开《理债女王的金钱智慧》,我立刻就被它独特的视角和真诚的文字所吸引。作者的开篇并没有直接抛出所谓的“秘籍”,而是娓娓道来她自己过往的一些经历,那些关于“债”的纠缠、关于金钱的迷茫,都写得那么真实,那么 relatable。她没有把自己塑造成一个无所不知的“神”,反而像一个亲切的朋友,分享着她跌跌撞撞却又步步为营的成长轨迹。我印象最深刻的是她描述早期为了摆脱债务,是如何一点点梳理自己的开销,每一笔钱花在哪里都清清楚楚,甚至到了有些“苛刻”的地步。这种自律和坚持,不是一夜之间就能达到的,而是日积月累的习惯养成。读到这里,我开始反思自己日常生活中那些看似微不足道的“小确丧”,比如一杯昂贵的咖啡,一次冲动的购物,或者是不必要的订阅服务,这些“漏财”的地方,积累起来也是一笔不小的数目。这本书不仅仅是关于如何“理债”,更重要的是,它引导我去看待金钱的本质,去审视自己与金钱的关系,是一种由内而外的觉醒。它没有承诺你瞬间暴富,也没有贩卖焦虑,而是提供了一种切实可行、脚踏实地的改变路径。
满眼上百万上千万的金额看得眼疼,内容嘛,其实也没什么太高深的,搜搜理财网站上的都差不多。
满眼上百万上千万的金额看得眼疼,内容嘛,其实也没什么太高深的,搜搜理财网站上的都差不多。
满眼上百万上千万的金额看得眼疼,内容嘛,其实也没什么太高深的,搜搜理财网站上的都差不多。
满眼上百万上千万的金额看得眼疼,内容嘛,其实也没什么太高深的,搜搜理财网站上的都差不多。
满眼上百万上千万的金额看得眼疼,内容嘛,其实也没什么太高深的,搜搜理财网站上的都差不多。