
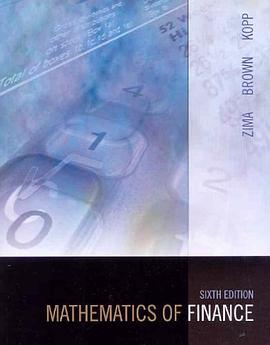

具体描述
作者简介
目录信息
读后感
用户评价
老实讲,这本书的阅读体验是那种需要“慢工出细活”的类型,它不是那种一目十行就能看完的快餐读物,更像是品尝一壶陈年的老茶,需要细细品味才能感受到其醇厚的韵味。我对这本书的评价偏向于它的严谨性和覆盖的广度。它在处理固定收益证券定价,特别是长期利率建模的部分,做得比我读过的任何一本同类书籍都要深入和细致。作者对利率期限结构模型的演进历史梳理得井井有条,从Vasicek到Cox-Ingersoll-Ross(CIR),再到更先进的Libor Market Model(LMM),每一步的数学推导都清晰可循,并且明确指出了每种模型的优势和在实际利率衍生品交易中的应用边界。我曾花了一周的时间专门研究关于信用风险的部分,书中关于结构化产品(如CDO)的建模思路,用到了大量的Copula函数理论,这部分内容对我的启发非常大,因为它帮助我理解了为什么在次贷危机中,基于独立性假设的风险模型会产生灾难性的后果。这本书的作者无疑是该领域的顶尖专家,他对细节的关注近乎偏执,几乎找不到任何一处可以被挑剔的逻辑跳跃或计算错误。它更像是一部工具书和参考书的完美结合体,适合在实际工作中遇到瓶颈时随时翻阅,总能提供解决问题的关键思路。
评分说实话,我当初买这本书完全是出于一种“跟风”的心态,身边几个做量化交易的朋友都在讨论它,我总感觉自己不了解这本书,就像是走进了顶级派对却听不懂大家聊天的内容一样。这本书的阅读体验是相当“硬核”的,你必须得有扎实的微积分和概率论基础,否则前几章就会让你感到挫败。我记得我第一次尝试阅读关于伊藤引理的部分时,感觉脑子都要烧起来了,那些随机微积分的符号和定义简直像外星文字。但是,奇妙的是,作者似乎料到了读者的这种挣扎,他在关键的数学推导后面,总会插入一段“金融意义阐释”的小节,用非常朴实的语言去解释这个复杂的数学工具到底是为了解决金融领域中的哪个实际问题。这种设计极大地缓解了阅读的枯燥感。这本书的排版也值得称赞,虽然内容很深奥,但清晰的字体和合理的留白,让长时间阅读的眼睛疲劳感降低了不少。我尤其喜欢它在介绍不同期权定价模型时的对比分析,比如二叉树模型和布莱克-斯科尔斯模型的优劣势,作者没有偏袒任何一方,而是客观地分析了它们各自适用的市场环境和局限性,这种中立而深刻的分析态度,让人对金融衍生品的复杂性有了更全面的认识。对于那些想从金融工程转行或者正在攻读相关专业硕博的朋友来说,这本书简直就是案头的“镇山之宝”,时不时地翻阅一下,总能找到新的领悟。
评分这本书给我的感觉,与其说是一本教科书,不如说是一位经验极其丰富的教授,耐心地引导你进入一个充满数学魅力的金融世界。我不是科班出身,背景是偏向应用数学的,所以对公式的敏感度很高,但这恰恰让我一开始对“金融”的部分有点摸不着头脑。这本书最成功的地方,就是构建了一个完美的桥梁,连接了抽象的数学工具和具体的市场运作。它没有采用那种高高在上、拒人于千里之外的学术腔调,而是用一种非常务实的口吻在和你对话。举个例子,在讨论波动率的随机性以及如何使用Heston模型进行建模时,作者并没有直接抛出复杂的偏微分方程,而是先从观察到的市场现象——波动率微笑(Volatility Smile)入手,然后才引出为什么经典模型会失效,最终自然而然地推导出需要更复杂的随机波动率模型。这种“问题驱动”的叙事方式,极大地提高了我的学习兴趣。我特别喜欢它在附录部分提供的编程示例,虽然是用某种相对冷门的语言写的,但核心的思想和算法逻辑非常清晰,我很容易就能将其迁移到Python或其他我更熟悉的工具中去复现和验证模型。这本书最大的价值在于,它不仅仅教你“如何计算”,更重要的是教会你“如何思考”一个金融模型背后的假设和局限。
评分这本书的哲学思辨层面其实也值得一提,尽管它被归类为纯粹的金融数学著作。我发现,每当作者介绍完一个复杂的金融衍生品定价模型后,他总会留出一点空间来讨论“模型的局限性”和“现实世界的扭曲”。这种对理想化模型与残酷现实之间鸿沟的深刻反思,让我对“金融工程”这个学科有了更成熟的认识。它警示我们,无论数学工具多么精妙,它们终究是基于一系列简化假设的产物,而金融市场充斥着非理性的行为、突发事件和监管变化,这些都是模型难以完全捕捉的。我尤其赞赏它在波动率建模一章中对“胖尾分布”的讨论,它没有简单地用正态分布来糊弄过去,而是严肃地探讨了如何利用更复杂的分布(如Lévy过程)来更好地拟合真实市场的极端事件频率。这本书的行文风格流畅自然,即使是面对极其抽象的概念,作者也能找到恰当的比喻来帮助读者建立直观理解。对于那些渴望在金融领域深耕,不满足于停留在“如何使用软件”的层面的专业人士来说,这本书是构建坚实理论基石的必备良书。它不仅仅是一本关于“数学”或“金融”的书,它是一本关于“如何用数学理解金融世界的不确定性”的深度探索之作。
评分这本书的封面设计得非常简洁有力,那种深沉的藏青色背景,配上烫金的字体,一下子就给人一种专业、严谨的感觉。我是在一个金融专业论坛上被安利这本书的,说它在量化金融领域有着举足轻重的地位,尤其是在衍生品定价和风险管理这块,讲解得极为透彻。拿到手的时候,我其实有点被它厚度吓到,但翻开目录后,那种顾虑就烟消云散了。作者的章节划分逻辑性极强,从基础的随机过程讲起,逐步深入到Black-Scholes模型,再到更复杂的跳跃扩散模型和利率模型,每一步都像是精心铺设的阶梯,让人能稳步攀登。我最欣赏它的一点是,它并没有仅仅停留在数学公式的堆砌上,而是花费了大量的篇幅去解释每一个模型背后的金融直觉和实际应用场景。比如在解释对冲策略时,它不仅给出了数学推导,还结合了历史上的市场案例进行分析,这种理论与实践的紧密结合,对于我这种既想打好理论基础又想了解实战应用的读者来说,简直是完美适配。书中的习题设计也十分巧妙,难度递增,而且很多都是开放性的思考题,逼着你去真正理解而不是死记硬背公式。我花了整整一个月的时间,每天晚上都泡在里面,感觉自己的思维框架都被重塑了一遍,对金融市场的理解提升到了一个新的维度。这本书绝对不是那种浮光掠影的入门读物,它更像是一份需要你投入时间和心力去细细研读的武功秘籍,读完之后,你会感到功力大增,面对复杂的金融问题时,不再感到手足无措。
评分 评分 评分 评分 评分相关图书








本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有