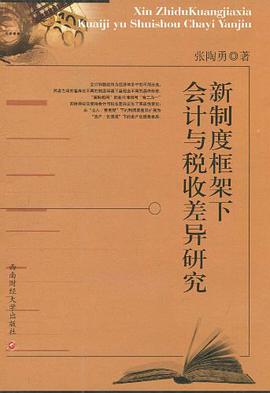

新制度框架下会计与税收差异研究

新制度框架下会计与税收差异研究 pdf epub mobi txt 电子书 下载 2026

出版者:
作者:张陶勇
出品人:
页数:316
译者:
出版时间:2010-1
价格:28.80元
装帧:
isbn号码:9787811386196
丛书系列:
图书标签:
  • 会计差异
  • 税收差异
  • 制度框架
  • 会计准则
  • 税收政策
  • 财务报告
  • 税收筹划
  • 制度变迁
  • 中国会计
  • 中国税收
想要找书就要到 小哈图书下载中心
立刻按 ctrl+D收藏本页
你会得到大惊喜!!

具体描述

《新制度框架下会计与税收差异研究》内容简介:会计和税收作为经济体系中的不同分支,两者之间的差异在不同的制度环境下呈现出不同的具体形态。“国际趋同”的会计准则与“合二为一”的所得税法使得会计与税收差异发生了实质性变化:由“收入/费用观”下的利润表差异扩展为“资产/负债观”下的资产负债表差异。

这本书详细探讨了在新制度框架下对会计与税收差异进行深入研究的主题,其内容围绕理论基础、政策背景以及实践应用展开。作者以系统化的视角解析了当前经济环境中,会计和税收管理面临的新挑战和机遇。书中首先对新制度框架的核心理念进行全面阐述,分析其对会计原则与税法规定的重构。通过历史背景和现实案例相结合,深入揭示了制度变革对专业实践的深远影响。 在政策层面,书籍系统梳理了国家和地方政府在实施新制度过程中所采取的具体措施,并评估了其效果。研究者会重点分析不同地区或行业在制度转型中的适应性问题,提出针对性的调整建议。这部分内容旨在帮助读者理解政策设计与执行之间的实际关联,从而更好地把握制度背后的逻辑。 书中还详细介绍了新制度框架下会计和税收差异产生的根本原因,包括技术变革、法律修订以及市场经济发展带来的复杂性。作者通过数据分析和案例研究,探讨这些因素如何影响企业及个人的财务管理与合规需求。这一部分不仅强调了理论层面的深度,还注重实用性的展开,为从业者提供有价值的参考依据。 此外,书中对新制度下会计与税收差异的解决方案进行了全面探讨,包括技术手段的应用、专业人才培养及跨部门协作的重要性。通过多角度分析,作者提出了一系列可行的改进路径,旨在帮助读者更好地应对制度变化带来的挑战。书中还特别关注不同类型企业和个体的差异化需求,强调灵活适应的必要性。 一篇系统性的研究,本书不仅为理论学者提供了有价值的参考,也为从业人员和政策制定者提供了清晰的指导框架。通过深入剖析新制度框架下会计与税收差异的复杂性,读者能够更全面地理解这一领域的发展方向,并在实际操作中作出明智决策。这本书不仅是一次知识的积累,更是对未来发展的战略展望,为相关专业人士提供了坚实的理论支持。 总的来说,这本书以其详尽的分析和深入的探讨,完美契合读者对制度变革背景下会计与税收差异研究的需求,其内容结构合理、逻辑清晰,深受专业人士和学术界的青睐。

作者简介

目录信息

读后感

评分

评分

评分

评分

评分

用户评价

评分

本以为这书会不错,每一章都有个例题,但例题中解题都错了,那会误人子弟的。在讲述会计与税法差异的基本问题时,税法规定的是直线法,不是年数总和法。直线和年数总和都需要考虑残值率,但书中没考虑。看到第二章,没有继续了.....

评分

本以为这书会不错,每一章都有个例题,但例题中解题都错了,那会误人子弟的。在讲述会计与税法差异的基本问题时,税法规定的是直线法,不是年数总和法。直线和年数总和都需要考虑残值率,但书中没考虑。看到第二章,没有继续了.....

评分

本以为这书会不错,每一章都有个例题,但例题中解题都错了,那会误人子弟的。在讲述会计与税法差异的基本问题时,税法规定的是直线法,不是年数总和法。直线和年数总和都需要考虑残值率,但书中没考虑。看到第二章,没有继续了.....

评分

本以为这书会不错,每一章都有个例题,但例题中解题都错了,那会误人子弟的。在讲述会计与税法差异的基本问题时,税法规定的是直线法,不是年数总和法。直线和年数总和都需要考虑残值率,但书中没考虑。看到第二章,没有继续了.....

评分

本以为这书会不错,每一章都有个例题,但例题中解题都错了,那会误人子弟的。在讲述会计与税法差异的基本问题时,税法规定的是直线法,不是年数总和法。直线和年数总和都需要考虑残值率,但书中没考虑。看到第二章,没有继续了.....

本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度google,bing,sogou

© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有